Cómo calcular la cuota de un préstamo
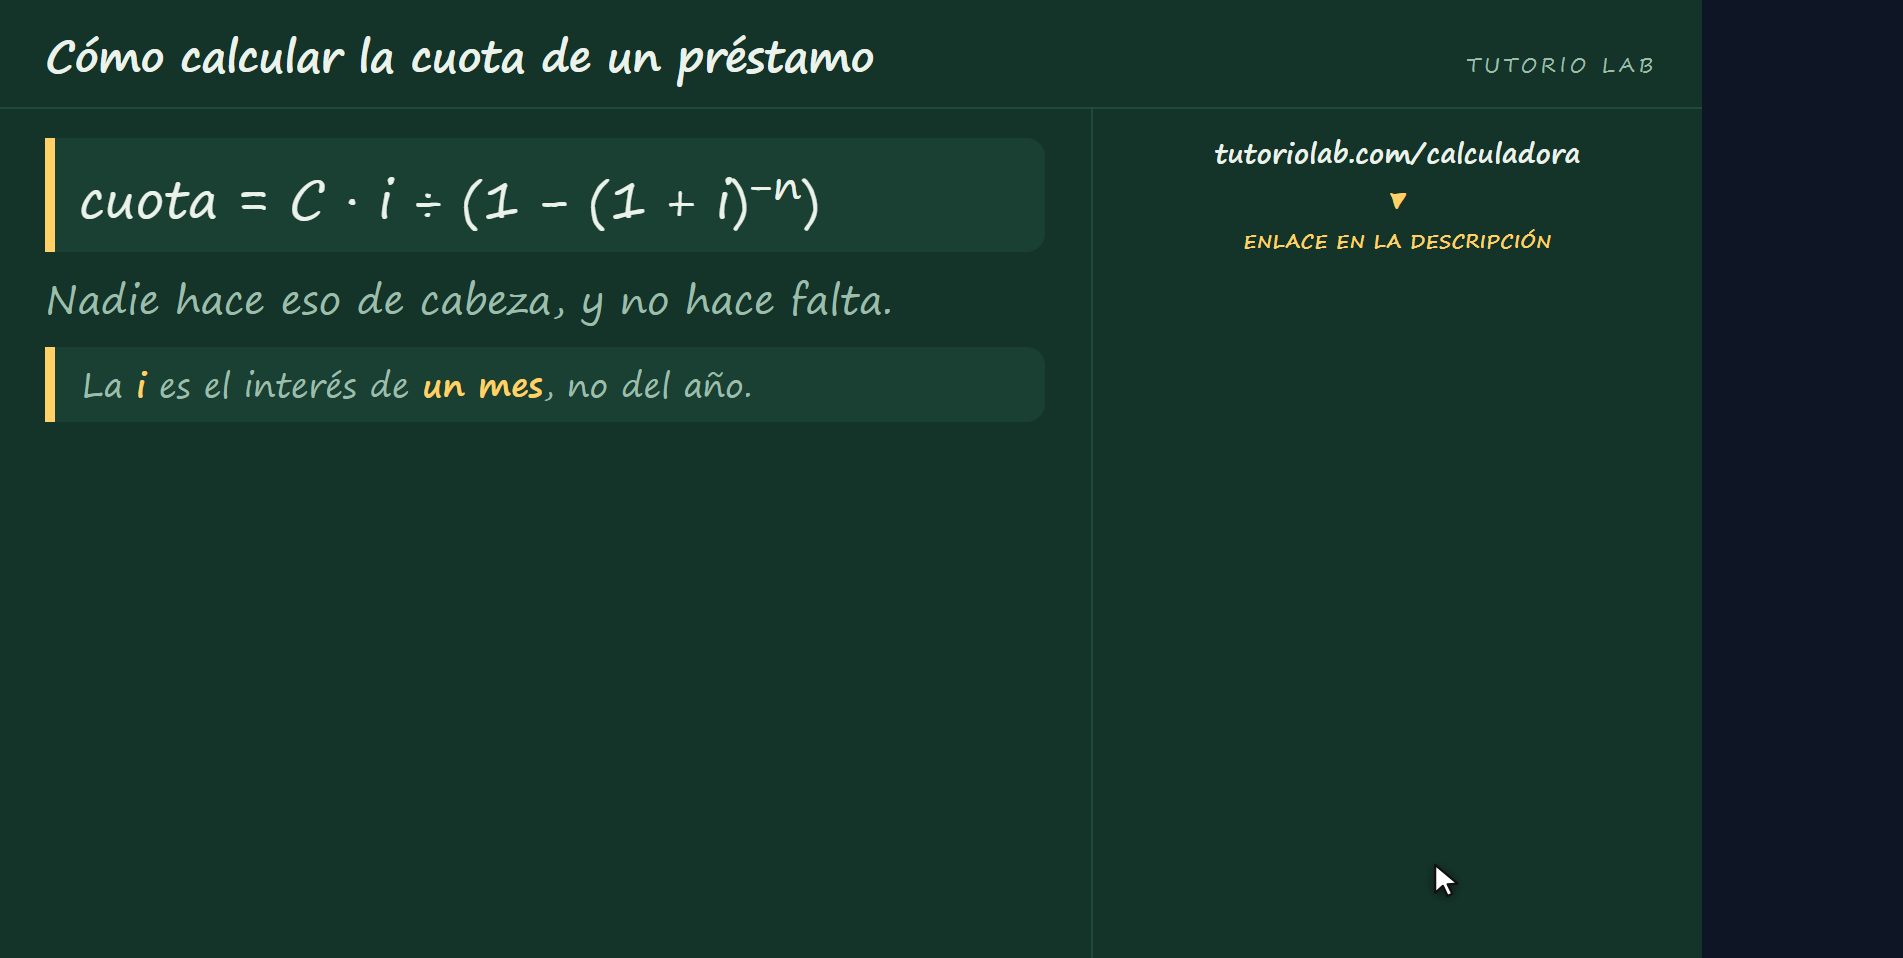
La cuota de un préstamo sale de C · i / (1 − (1+i)^−n), donde i es el interés mensual (la tasa anual entre 12) y n el número de meses. Con 10.000 al 8% anual a 5 años: 202,76 al mes, 12.165,84 en total y 2.165,84 de intereses. En la primera cuota, 66,67 son intereses y solo 136,10 bajan la deuda.
Te van a prestar dinero y te dicen una cuota al mes. Parece poco, y por eso funciona. En tres minutos te enseño de dónde sale esa cuota, cuánto acabas pagando de verdad, y una cosa que casi nadie mira: en qué se va cada pago que haces.
Qué es una cuota
Una cuota es siempre la misma cantidad todos los meses, y dentro lleva dos cosas mezcladas: los intereses de ese mes, y una parte que baja la deuda. La cuota no cambia, pero lo que hay dentro sí cambia mes a mes. Ahí está todo lo interesante.
De dónde sale
La fórmula es la única fea de este canal, y no te la voy a disimular: capital por el interés mensual, dividido entre uno menos uno más el interés elevado a menos el número de meses. Nadie hace eso de cabeza, y no hace falta. Lo que sí hace falta es entender que sale de ahí, y que el interés que va dentro es el de un mes, no el del año.
El caso
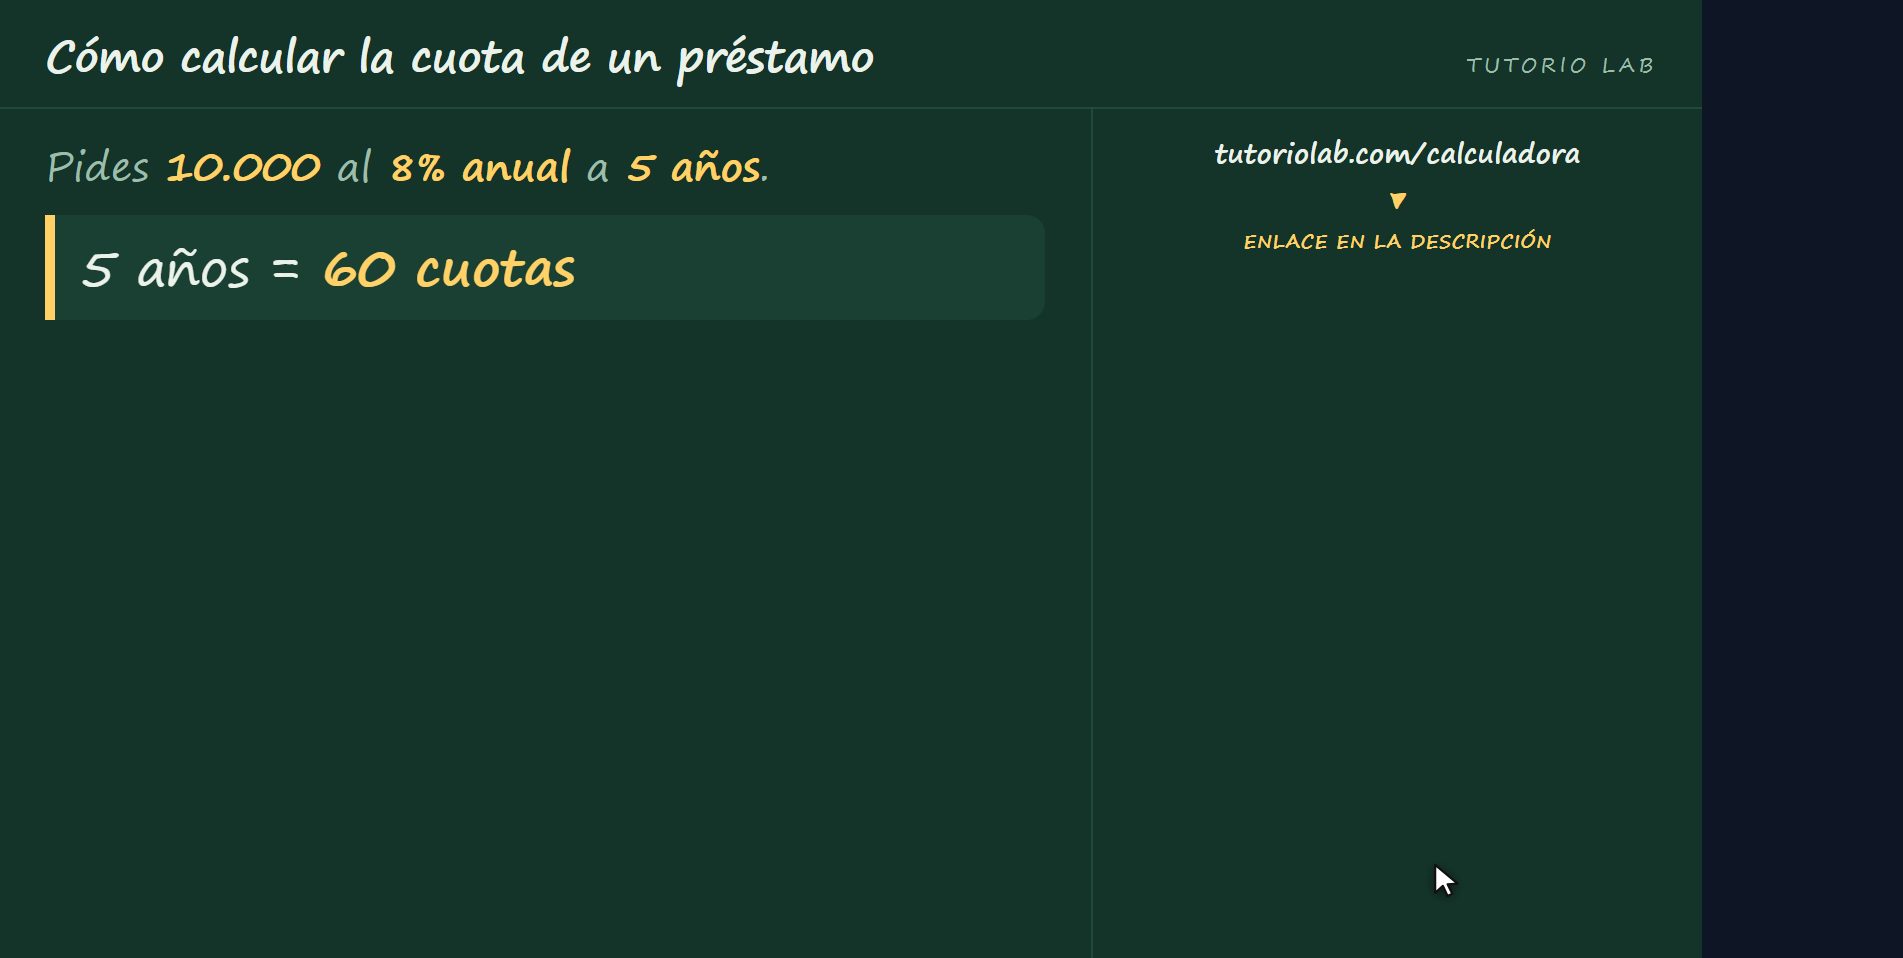
Vamos con un caso. Pides diez mil, a un ocho por ciento anual, a devolver en cinco años. Cinco años son sesenta meses, así que vas a pagar sesenta cuotas. Esos tres números son lo único que hace falta.
El interés de cada mes
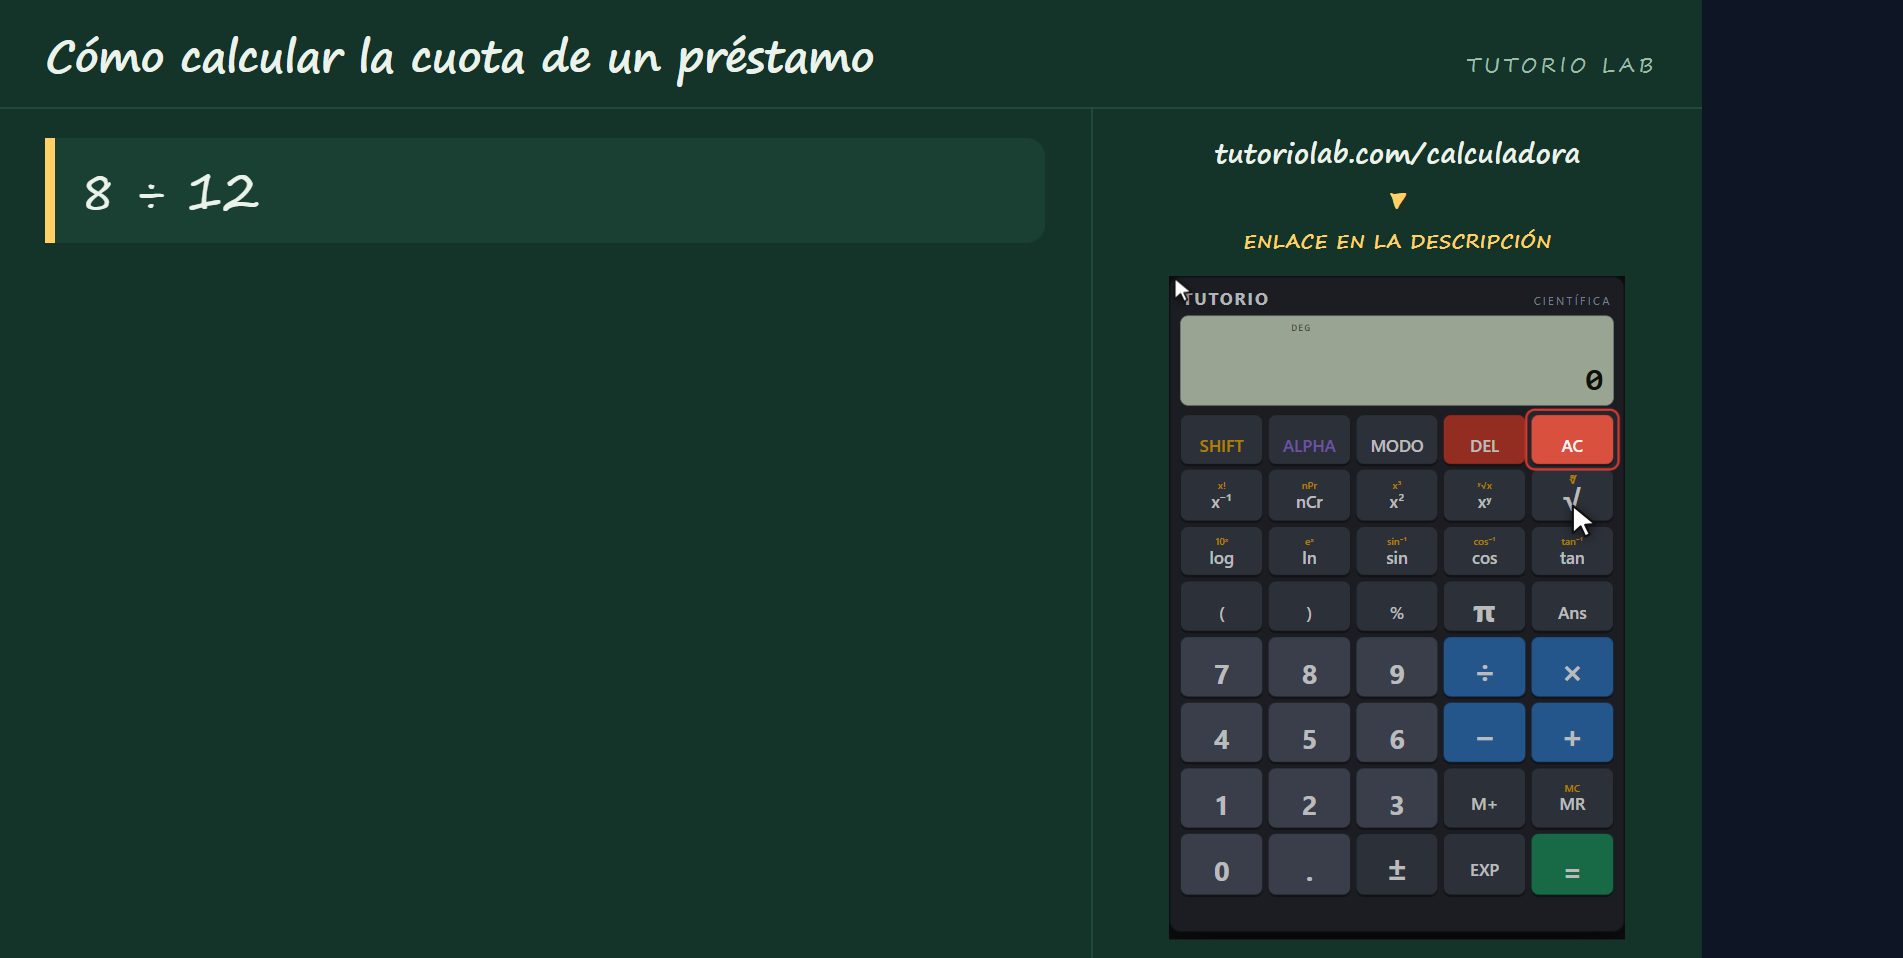
Primero, el ocho por ciento es anual, y las cuotas son mensuales. Así que se reparte entre doce. Ocho dividido entre doce da cero coma sesenta y seis por ciento cada mes. Ese es el número que entra en la fórmula, y confundirlo con el ocho es el error más común de todos.
La cuota
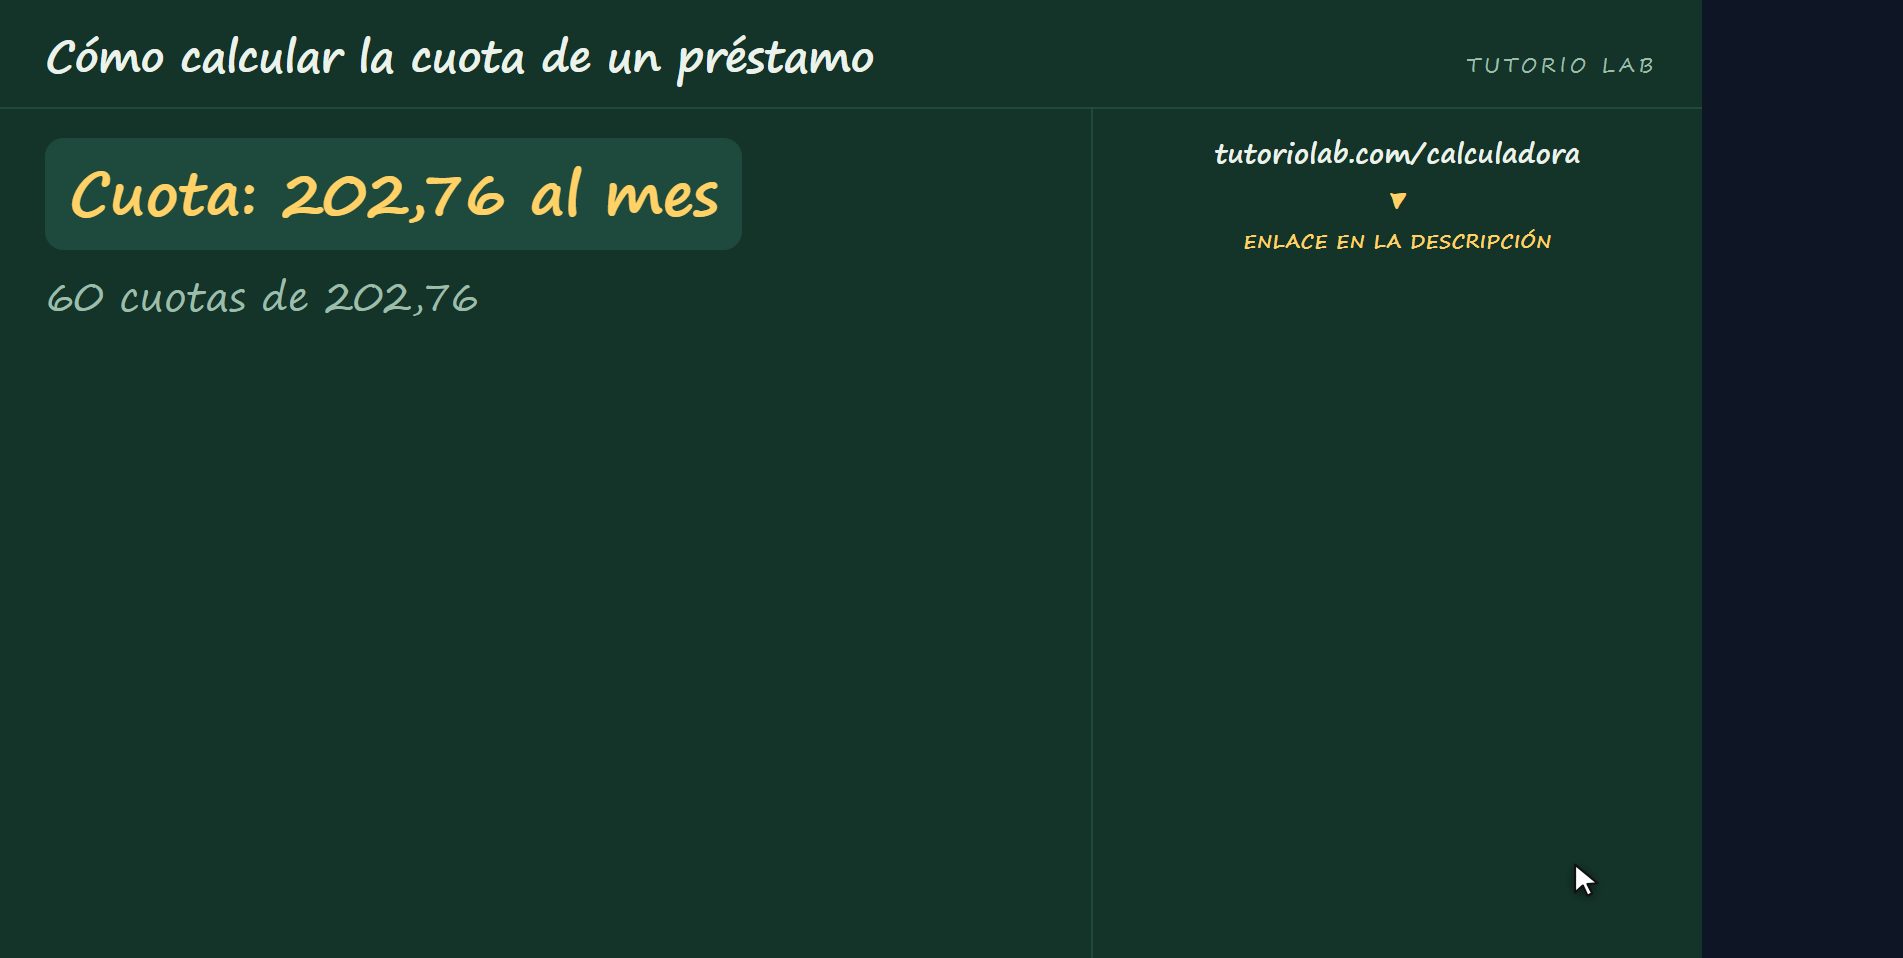
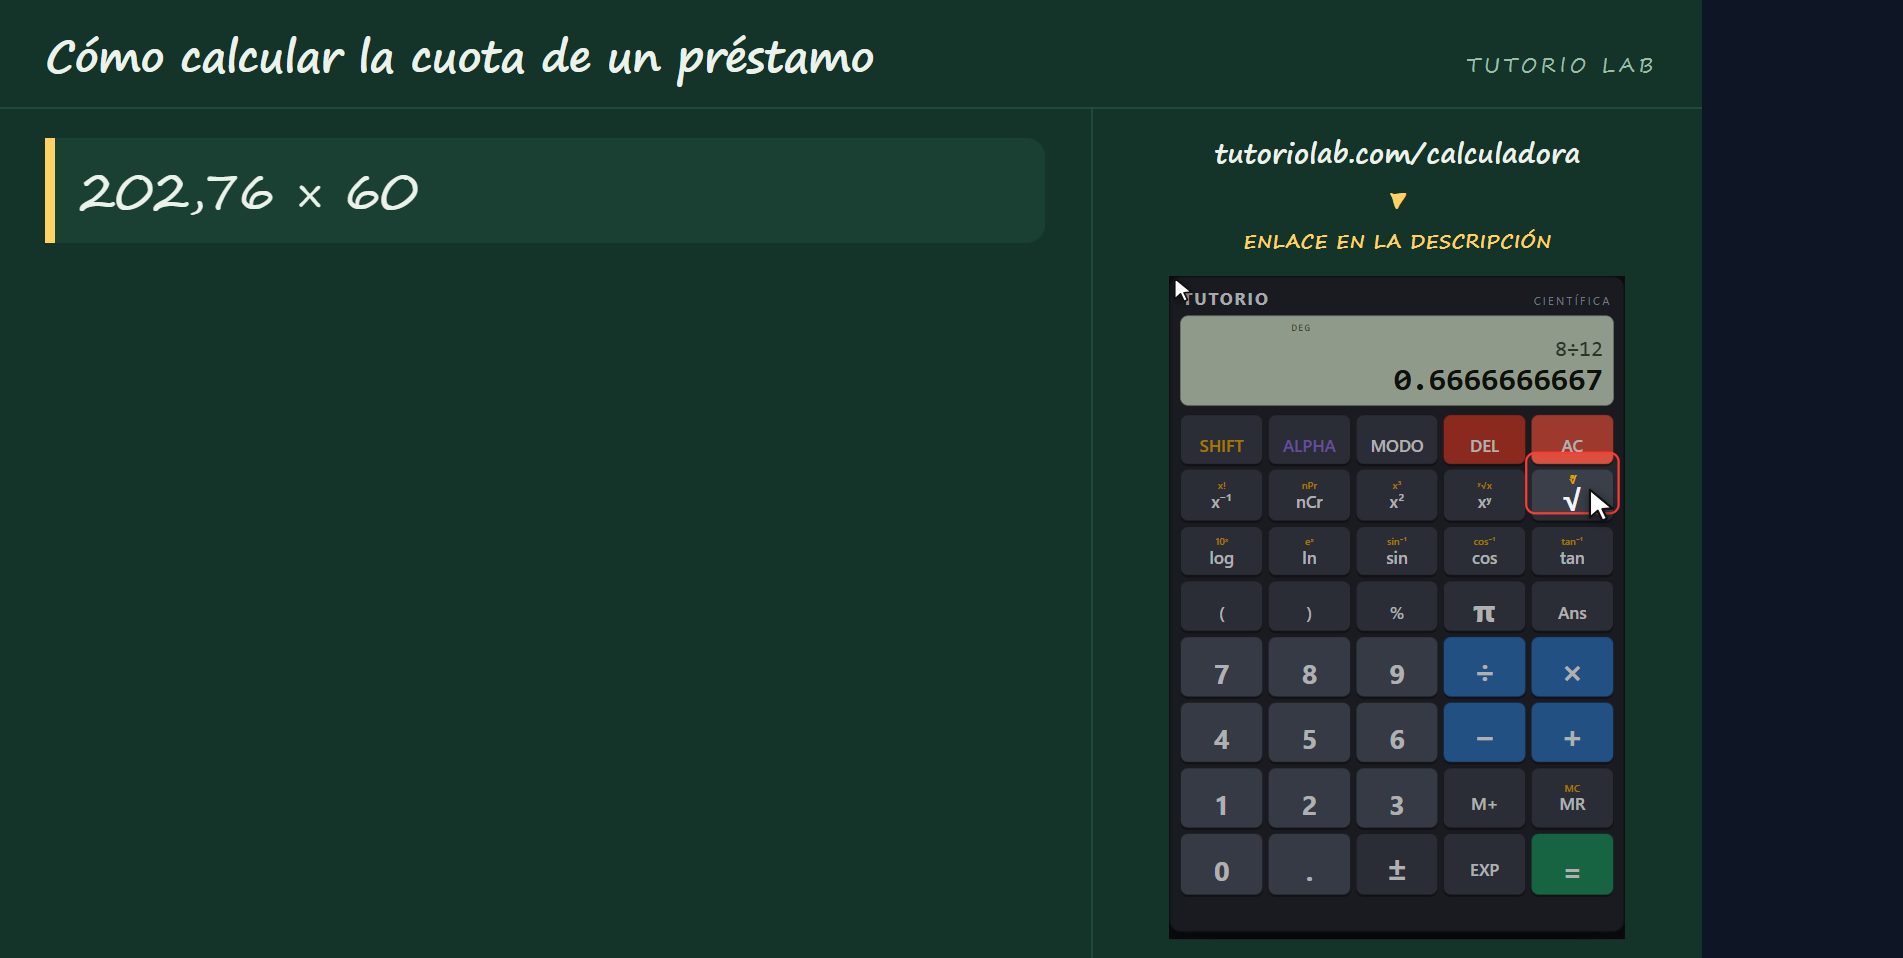
Con eso, la cuota sale doscientos dos con setenta y seis al mes. Sesenta cuotas de doscientos dos con setenta y seis. Y aquí la mayoría de la gente se queda tranquila, porque doscientos al mes suena asumible.
Lo que acabas pagando
Pero mira lo que pasa si las sumas todas. Doscientos dos con setenta y seis por sesenta meses: doce mil ciento sesenta y cinco. Pediste diez mil y devuelves doce mil ciento sesenta y cinco. Dos mil ciento sesenta y cinco de intereses. La cuota es pequeña; el préstamo no.
Dónde va cada cuota
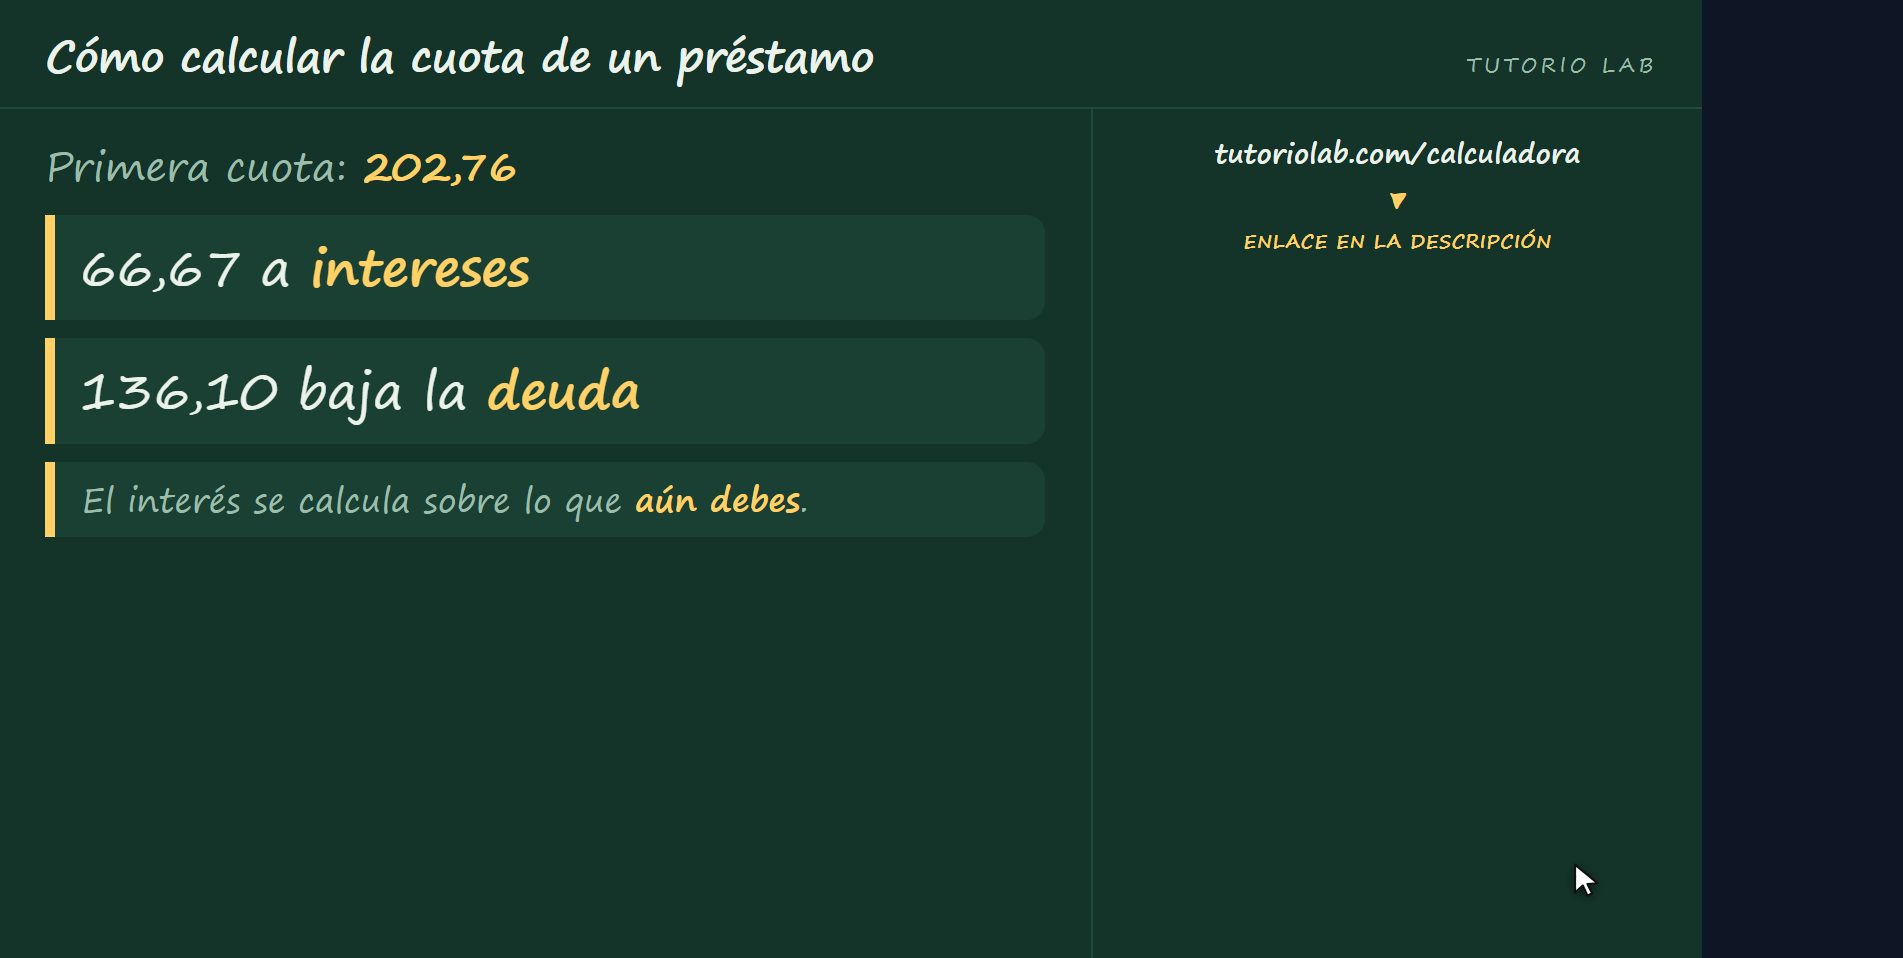
Y ahora lo que casi nadie mira. De esa primera cuota de doscientos dos, sesenta y seis con sesenta y siete son intereses, y solo ciento treinta y seis bajan la deuda. El interés se calcula sobre lo que aún debes, y al principio debes casi todo. Según va bajando la deuda, bajan los intereses y cada cuota empuja más.
Por eso adelantar pagos
De ahí sale el consejo que sí sirve: si vas a adelantar un pago, cuanto antes mejor. Un pago extra al principio te quita deuda cuando los intereses son más altos, y eso te ahorra intereses de todos los meses que vienen detrás. El mismo pago extra en el último año casi no cambia nada.
Te lo calcula la web
Y para no pelearte con la fórmula, te la hacemos nosotros. En tutoriolab.com, barra, préstamo, pones la cantidad, la tasa y el plazo, y te sale la cuota, lo que acabas pagando y la tabla de cada mes: cuánto va a intereses y cuánto baja la deuda. Es gratis, sin registro, y te lo puedes descargar en PDF.
Quédate con tres cosas: el interés de la fórmula es el del mes, no el del año; la cuota no es lo que pagas, súmalas todas; y si adelantas pagos, al principio. Tienes los enlaces en la descripción. Si te ha servido, suscríbete.
Dudas frecuentes
¿Qué interés meto en la fórmula, el anual o el mensual?
El mensual, porque las cuotas son mensuales. Se divide la tasa anual entre 12: un 8% anual es 0,6667% cada mes. Meter el 8 directamente es el error más común.
¿Por qué acabo pagando tanto más de lo que pedí?
Porque cada mes pagas intereses sobre lo que aún debes. Con 10.000 al 8% a cinco años devuelves 12.165,84: son 2.165,84 de intereses repartidos en 60 cuotas.
¿Por qué al principio la deuda baja tan poco?
Porque el interés de cada mes se calcula sobre el saldo pendiente, y al principio debes casi todo. En la primera cuota de 202,76, son 66,67 de intereses y 136,10 de capital. Al final es al revés.
¿Cuándo conviene adelantar un pago?
Cuanto antes. Un pago extra al principio quita deuda mientras los intereses son altos y te ahorra los intereses de todos los meses siguientes. El mismo pago en el último año casi no cambia nada.
¿Hay alguna calculadora que lo haga?
Sí, y es gratis: tutoriolab.com/prestamo. Da la cuota, el total, los intereses y la tabla mes a mes, y se descarga en PDF.