Cómo calcular el interés compuesto
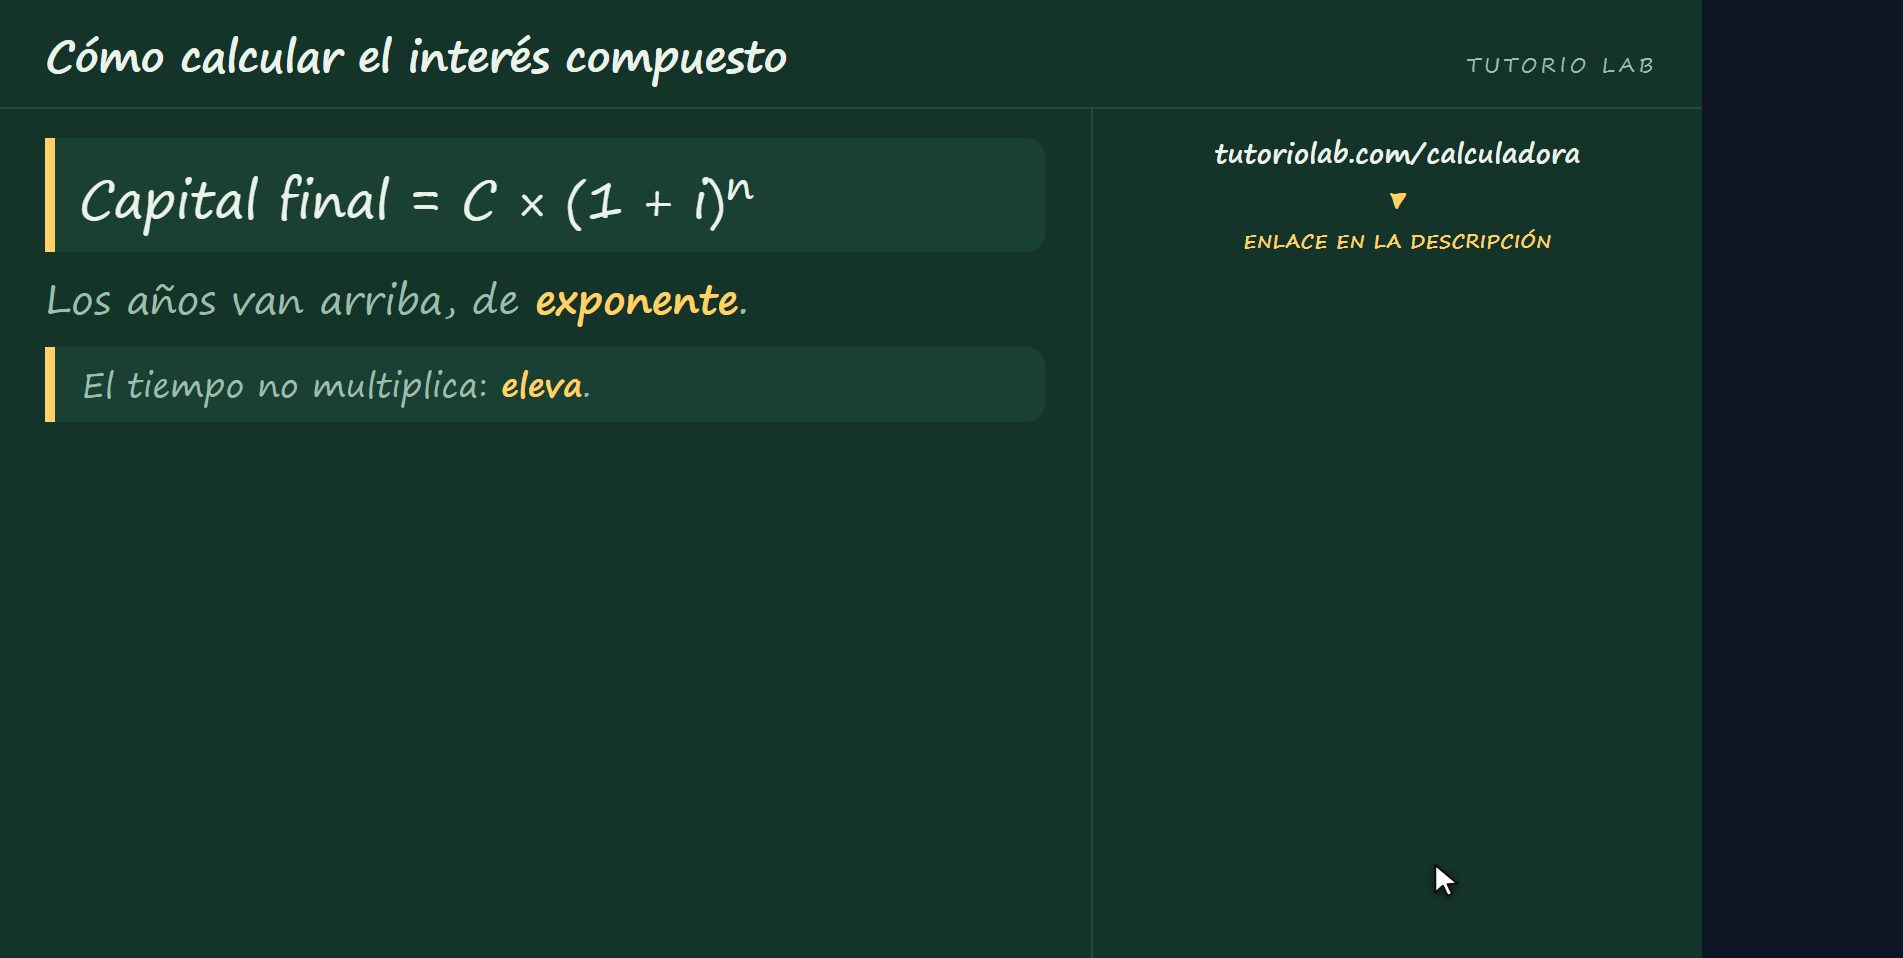
El interés compuesto se calcula con C × (1 + i)^n: los intereses se suman al capital y pasan a generar intereses. Con 1.000 al 5% durante 10 años el resultado es 1.628,89, frente a 1.500 con interés simple. Esa diferencia de 128,89 es lo que generaron los propios intereses, y crece muy rápido con los años porque el tiempo está en el exponente.
El interés compuesto es la razón por la que ahorrar pronto vale más que ahorrar mucho. En tres minutos te enseño la fórmula, la cuenta con números de verdad, y sobre todo cuánto se lleva de diferencia frente al interés simple, que es lo que casi nadie se para a mirar.
Qué lo hace distinto
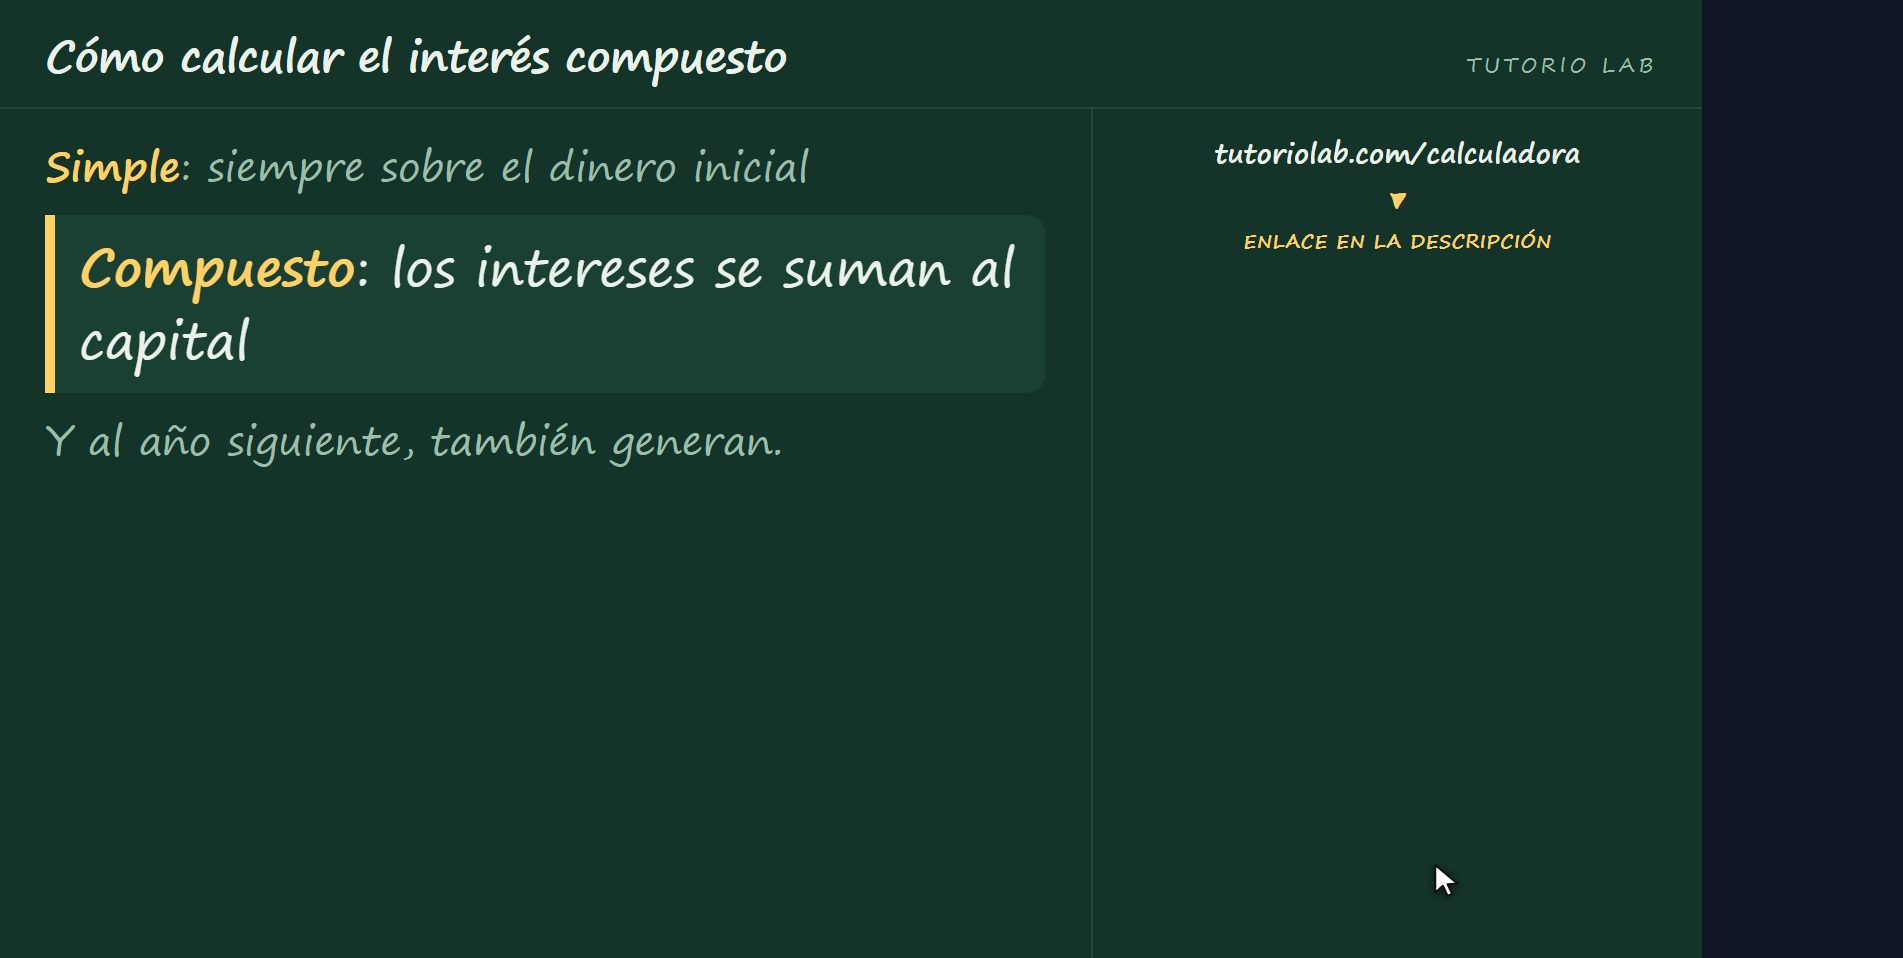
La diferencia con el interés simple es una sola cosa. En el simple, los intereses se calculan siempre sobre el dinero que pusiste al principio. En el compuesto, los intereses de cada año se suman al capital, y al año siguiente ese dinero también genera intereses. Los intereses empiezan a trabajar por su cuenta.
La fórmula
La fórmula es corta: capital, por uno más la tasa, elevado al número de años. Ese uno es el dinero que ya tenías, la tasa es lo que crece cada año, y el número de años va arriba, como exponente. Y ahí está la clave de todo el tema: el tiempo no multiplica, el tiempo eleva.
El ejemplo
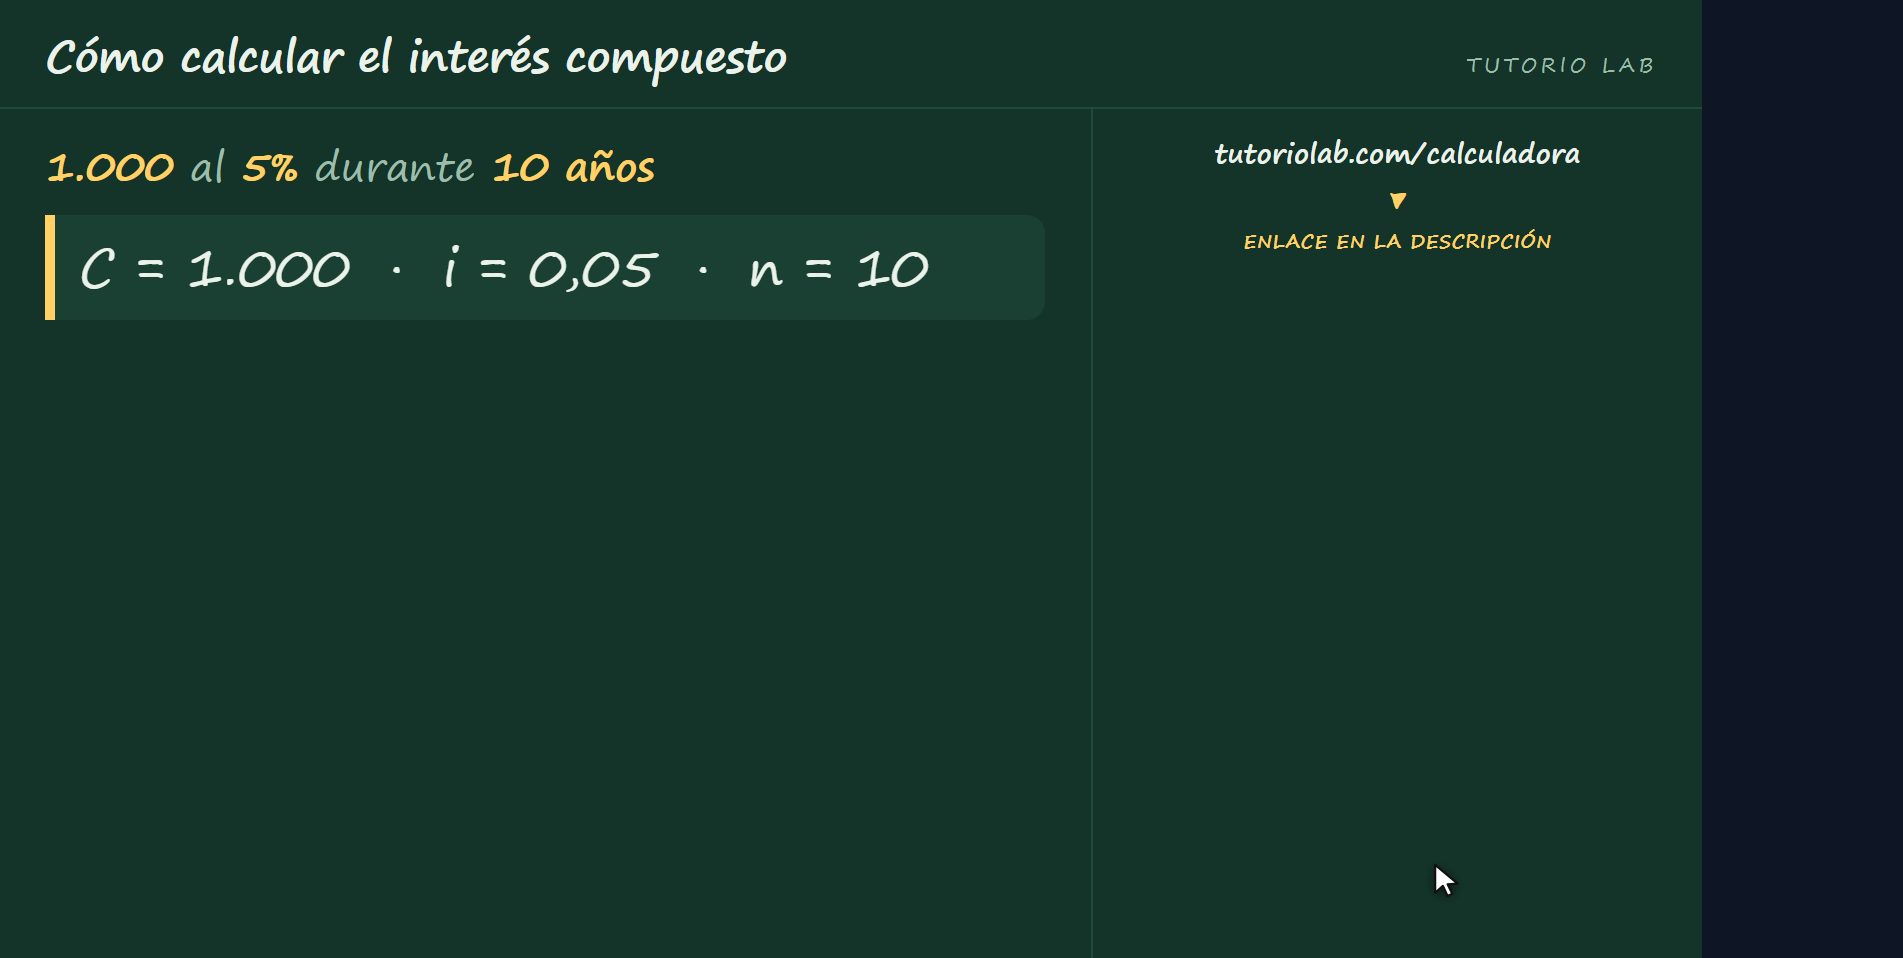
Vamos con números. Metes mil al cinco por ciento anual y los dejas diez años. El capital son mil, la tasa es cero coma cero cinco, y el exponente es diez. Nada más.
La cuenta
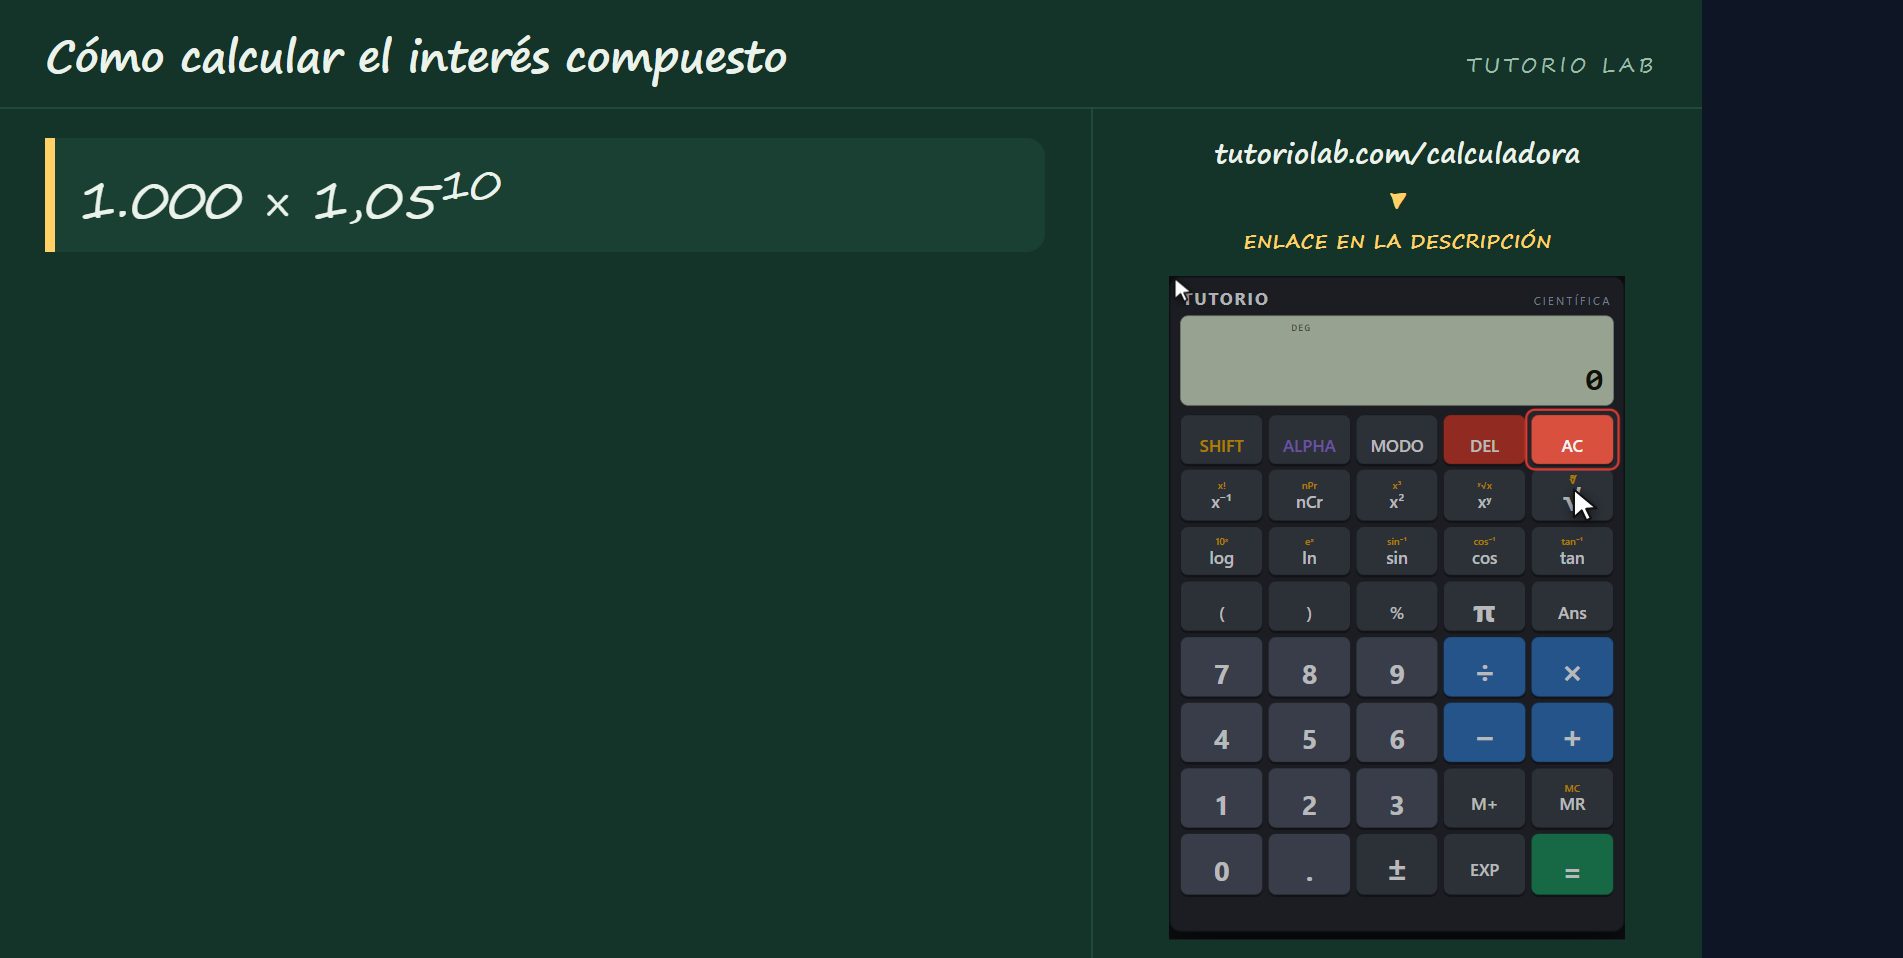
Vamos a la calculadora, que esta cuenta sí se puede teclear. Metemos mil, por uno coma cero cinco, que es el uno más la tasa. Y ahora la parte que lo cambia todo: eso tiene que ir elevado a diez, que son los años. Y da mil seiscientos veintiocho con ochenta y nueve. Pusiste mil y tienes seiscientos veintiocho con ochenta y nueve de intereses.
Contra el interés simple
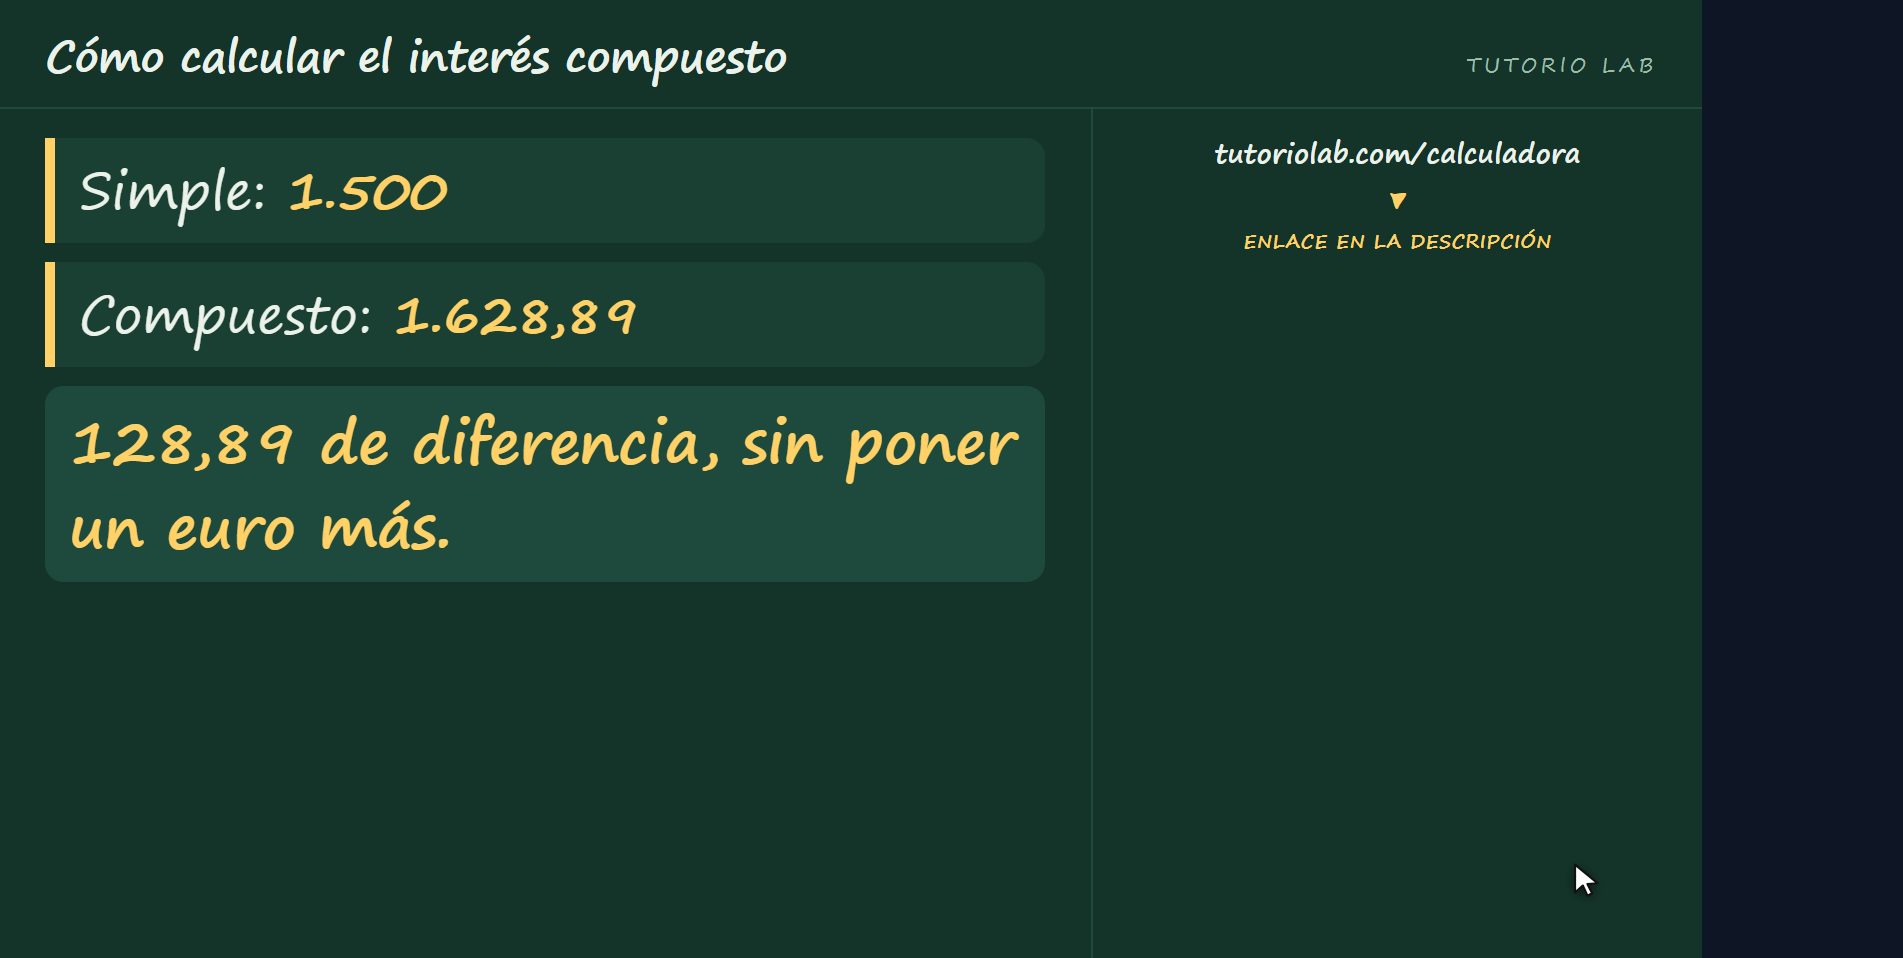
Ahora la comparación, que es lo que hace que se entienda. Con interés simple, ese mismo dinero al mismo cinco por ciento durante los mismos diez años daría mil quinientos. Con compuesto, mil seiscientos veintiocho. Ciento veintiocho con ochenta y nueve de diferencia sin poner un euro más.
De dónde sale la diferencia
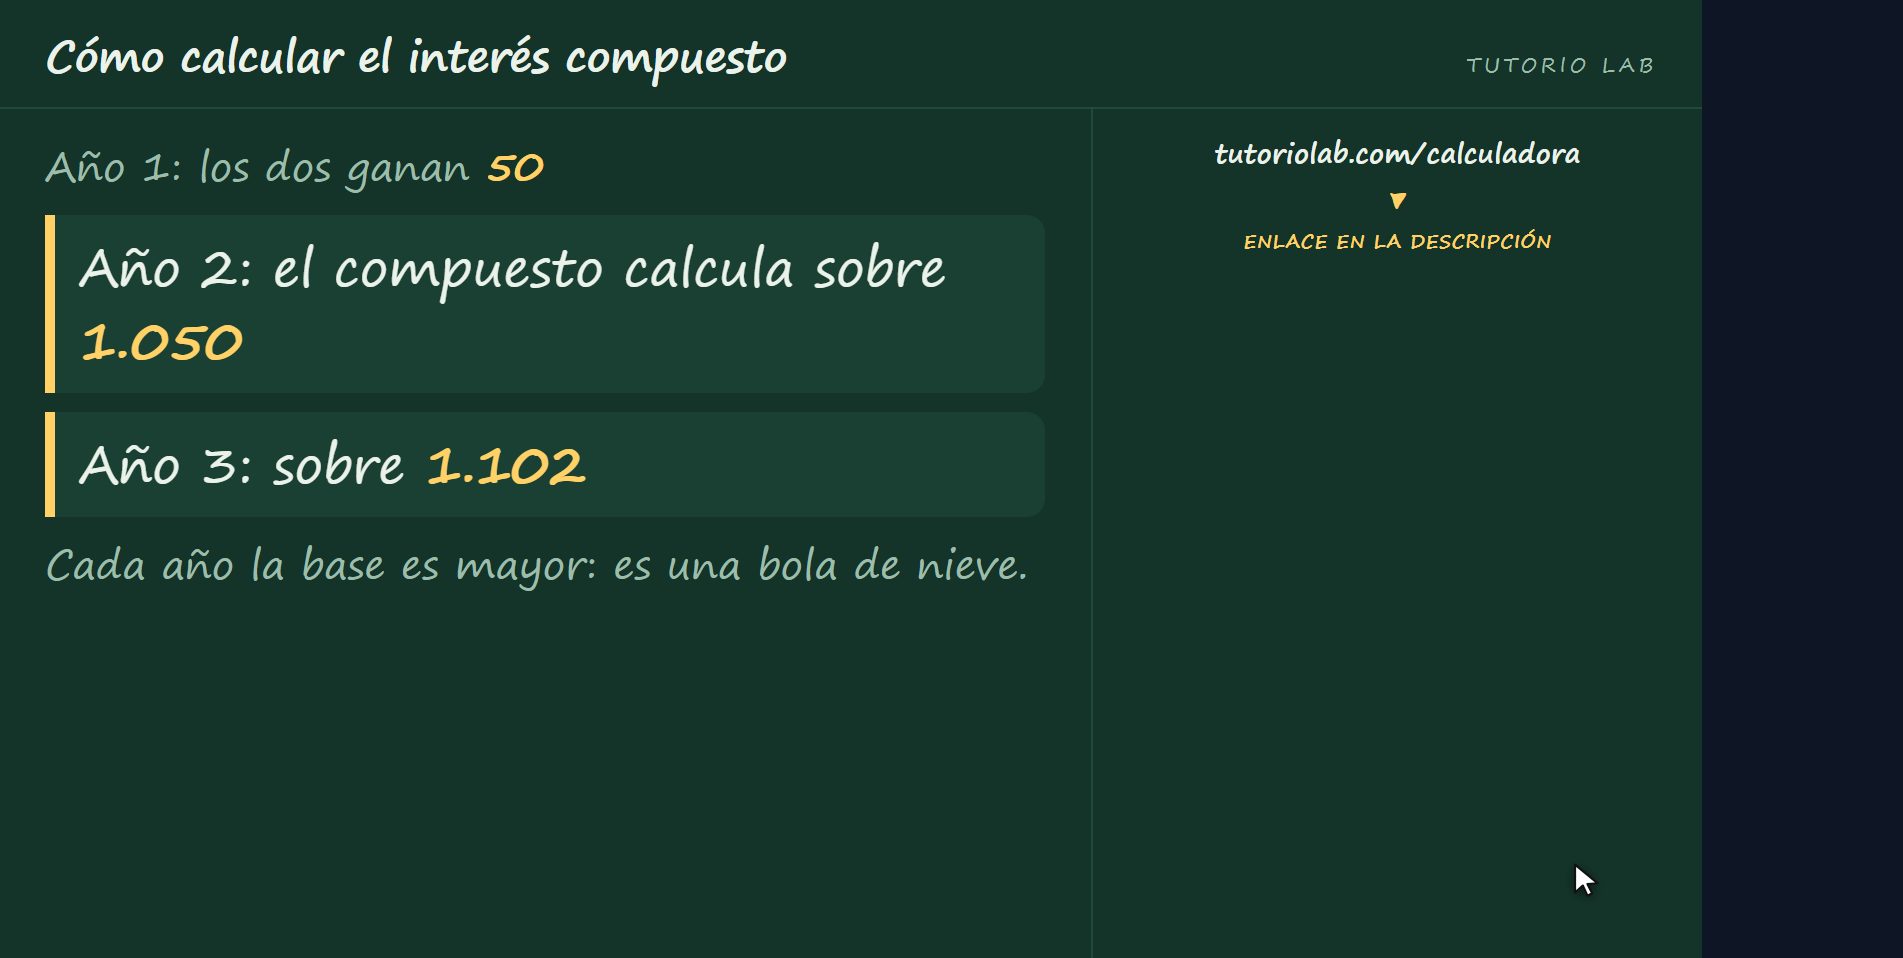
Y esa diferencia no sale de la nada: es exactamente lo que generaron los intereses por su cuenta. El primer año los dos van igual, cincuenta de intereses. Pero el segundo año, el compuesto calcula sobre mil cincuenta en vez de sobre mil. Y el tercero sobre mil ciento dos. Cada año la base es un poco más grande, y esa bola de nieve es todo el asunto.
El tiempo manda
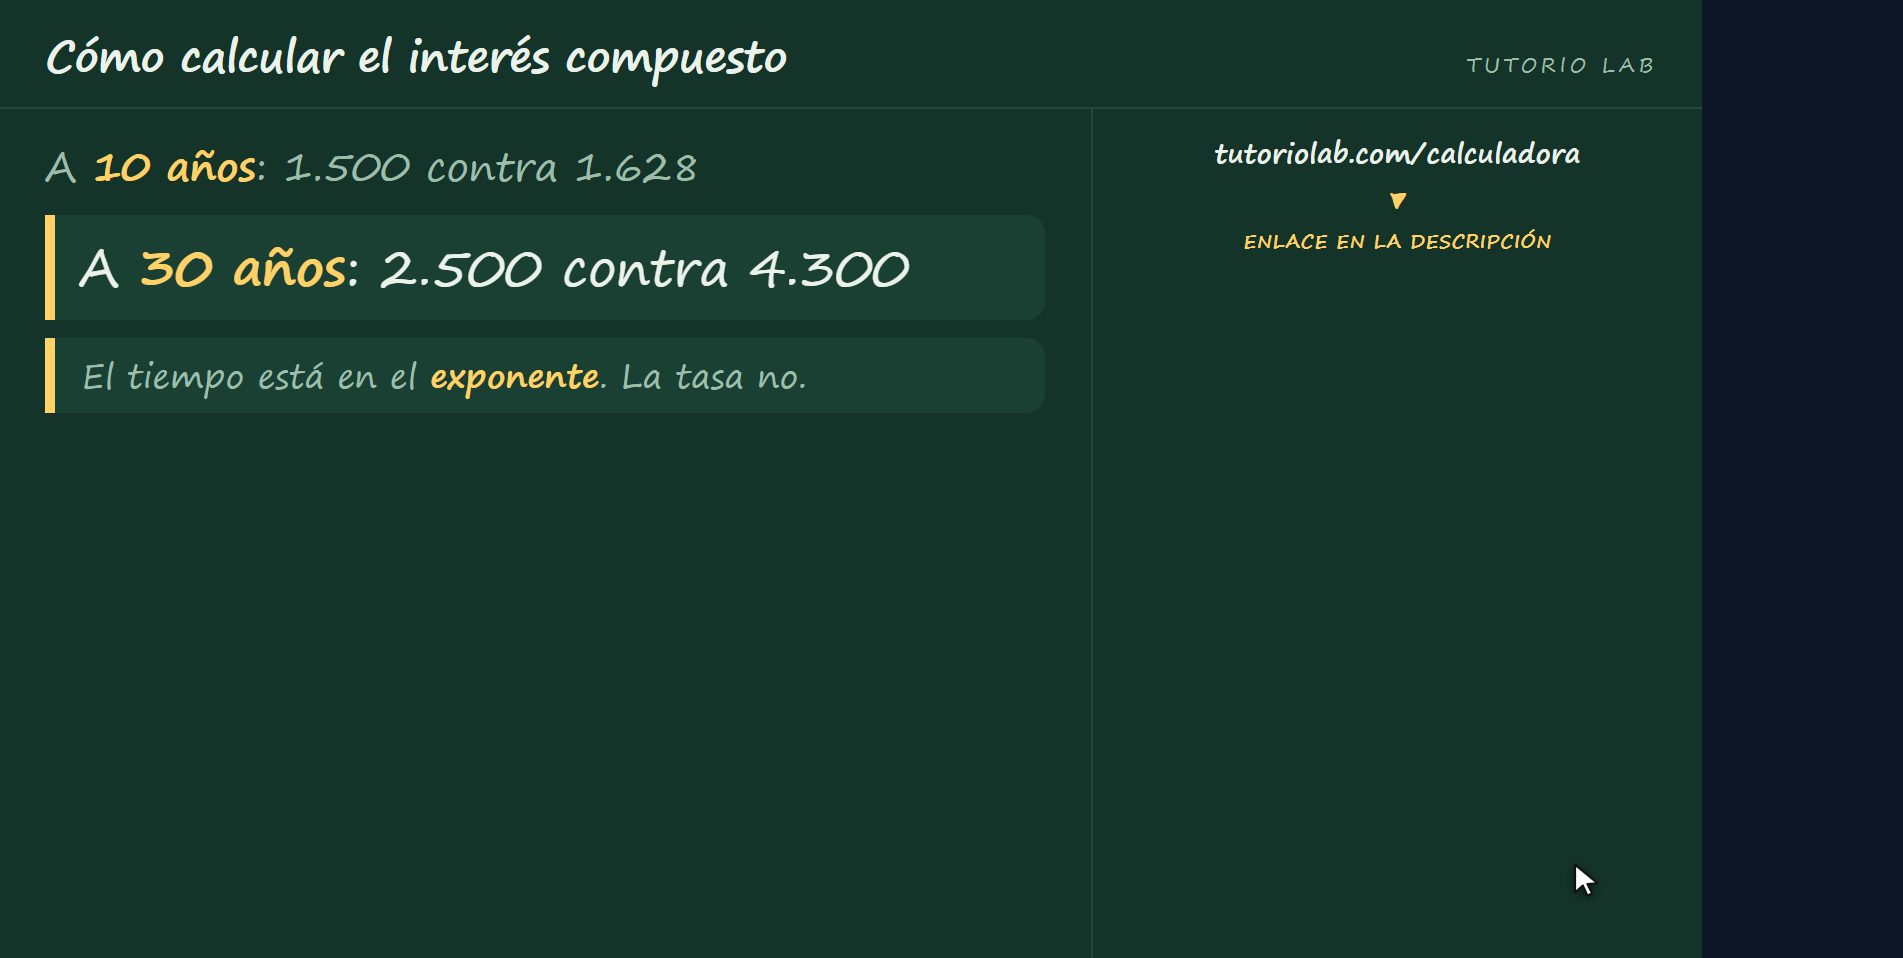
De ahí sale lo más importante, y casi nadie lo dice: el tiempo pesa más que la tasa. A diez años la diferencia son ciento veintiocho; a treinta años, con los mismos mil y la misma tasa, el compuesto se pone en cuatro mil trescientos y el simple en dos mil quinientos. Casi el doble. Porque el tiempo está en el exponente y la tasa no.
Si además aportas cada mes
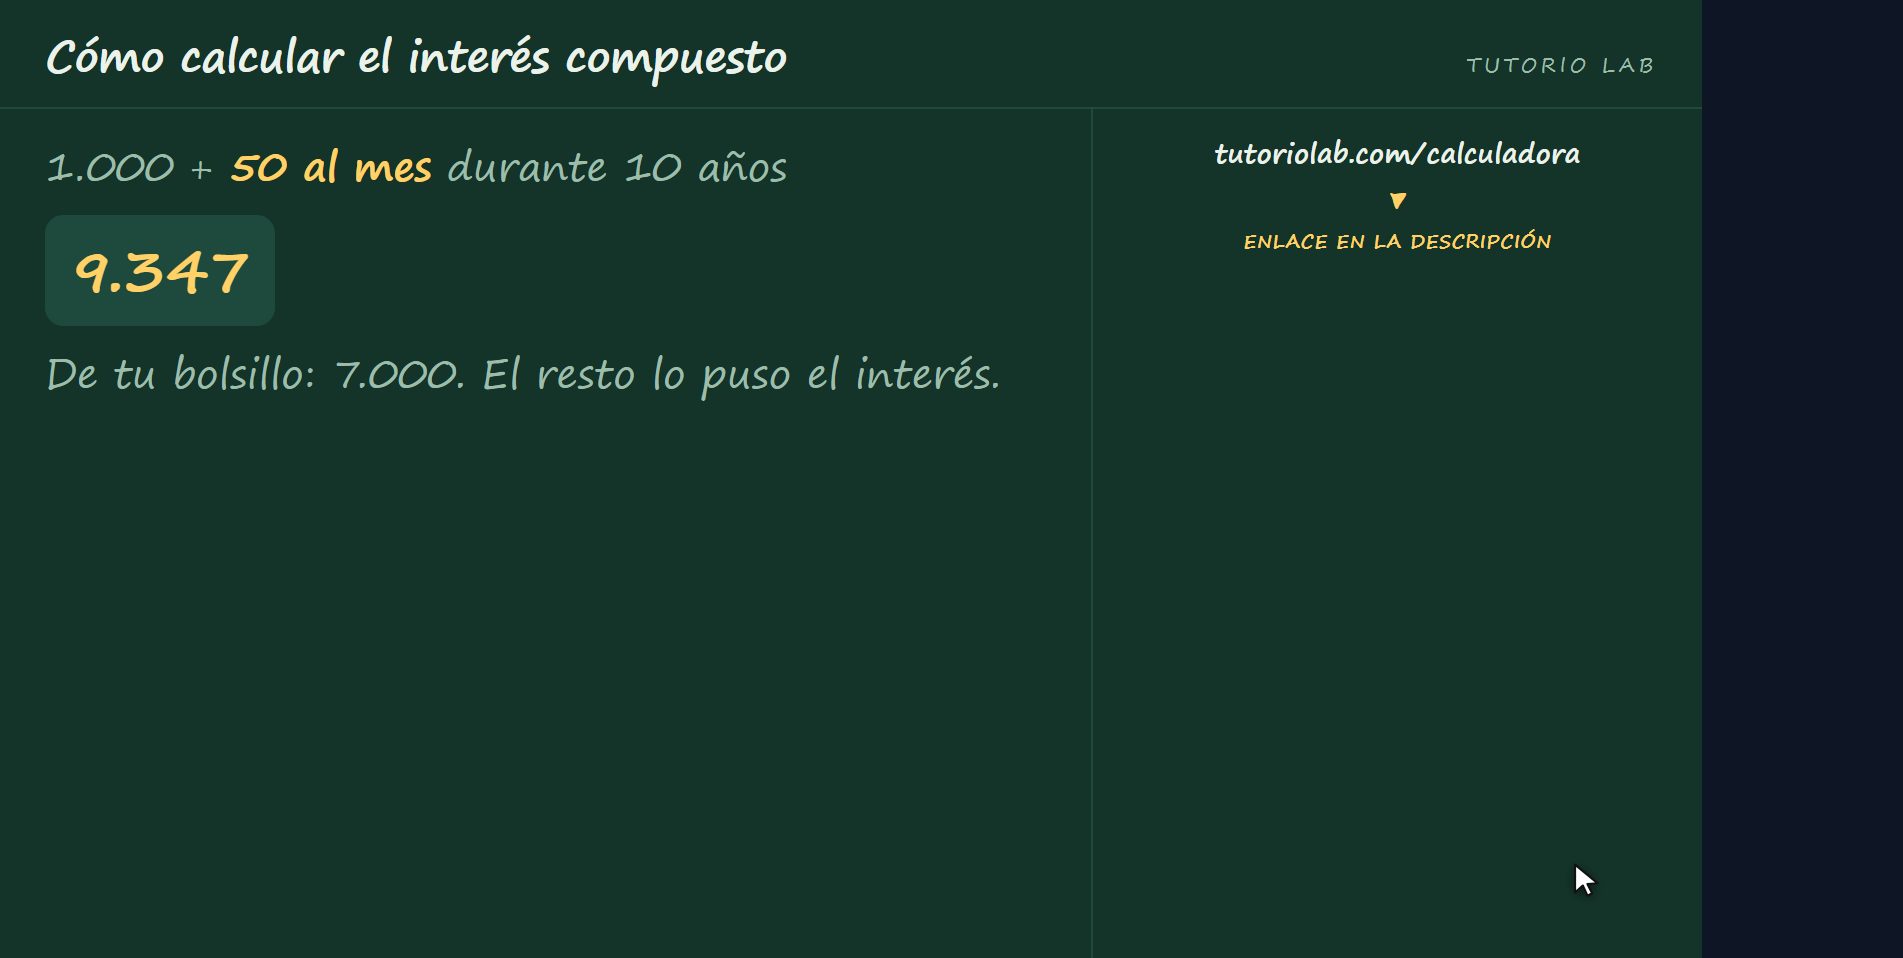
Y falta el caso real, que no es dejar mil quietos: es meter un poco cada mes. Si además de esos mil pones cincuenta al mes durante los diez años, acabas con nueve mil trescientos cuarenta y siete. De tu bolsillo salieron siete mil, así que dos mil trescientos cuarenta y siete los puso el interés.
Te lo calcula la web
Y esa cuenta con aportes ya no se hace de cabeza. En tutoriolab.com, barra, interés compuesto, pones el capital, lo que aportas cada mes, la tasa y los años, y te lo calcula, te dice cuánto pusiste tú y cuánto generó, y te lo compara con el interés simple. Es gratis, sin registro, y se descarga en PDF.
Resumiendo: en el compuesto los intereses generan intereses; la fórmula es capital por uno más la tasa elevado a los años; y el tiempo pesa más que la tasa porque está en el exponente. Tienes los enlaces en la descripción. Si te ha servido, suscríbete.
Dudas frecuentes
¿En qué se diferencia del interés simple?
En el simple los intereses se calculan siempre sobre el capital inicial. En el compuesto se suman al capital y pasan a generar intereses ellos también. Con 1.000 al 5% a 10 años: 1.500 con simple, 1.628,89 con compuesto.
¿Qué pongo como tasa, el 5 o el 0,05?
El 0,05. En la fórmula va en tanto por uno: se divide el porcentaje entre 100. Se multiplica por 1,05, no por 1 más 5.
¿Por qué dicen que hay que empezar pronto?
Porque el número de años está en el exponente y la tasa no. A 10 años la ventaja sobre el simple son 128,89; a 30 años, con los mismos 1.000 al 5%, el compuesto llega a unos 4.300 frente a 2.500.
¿Y si además aporto cada mes?
Cada aporte crece desde el mes en que entra. Con 1.000 iniciales más 50 al mes al 5% durante 10 años se llega a unos 9.347, de los cuales 7.000 los pusiste tú.
¿Hay alguna calculadora que lo haga?
Sí, y es gratis: tutoriolab.com/interes-compuesto. Admite aportes mensuales, distintas frecuencias de capitalización y te lo compara con el interés simple.