Cómo hacer una tabla de amortización
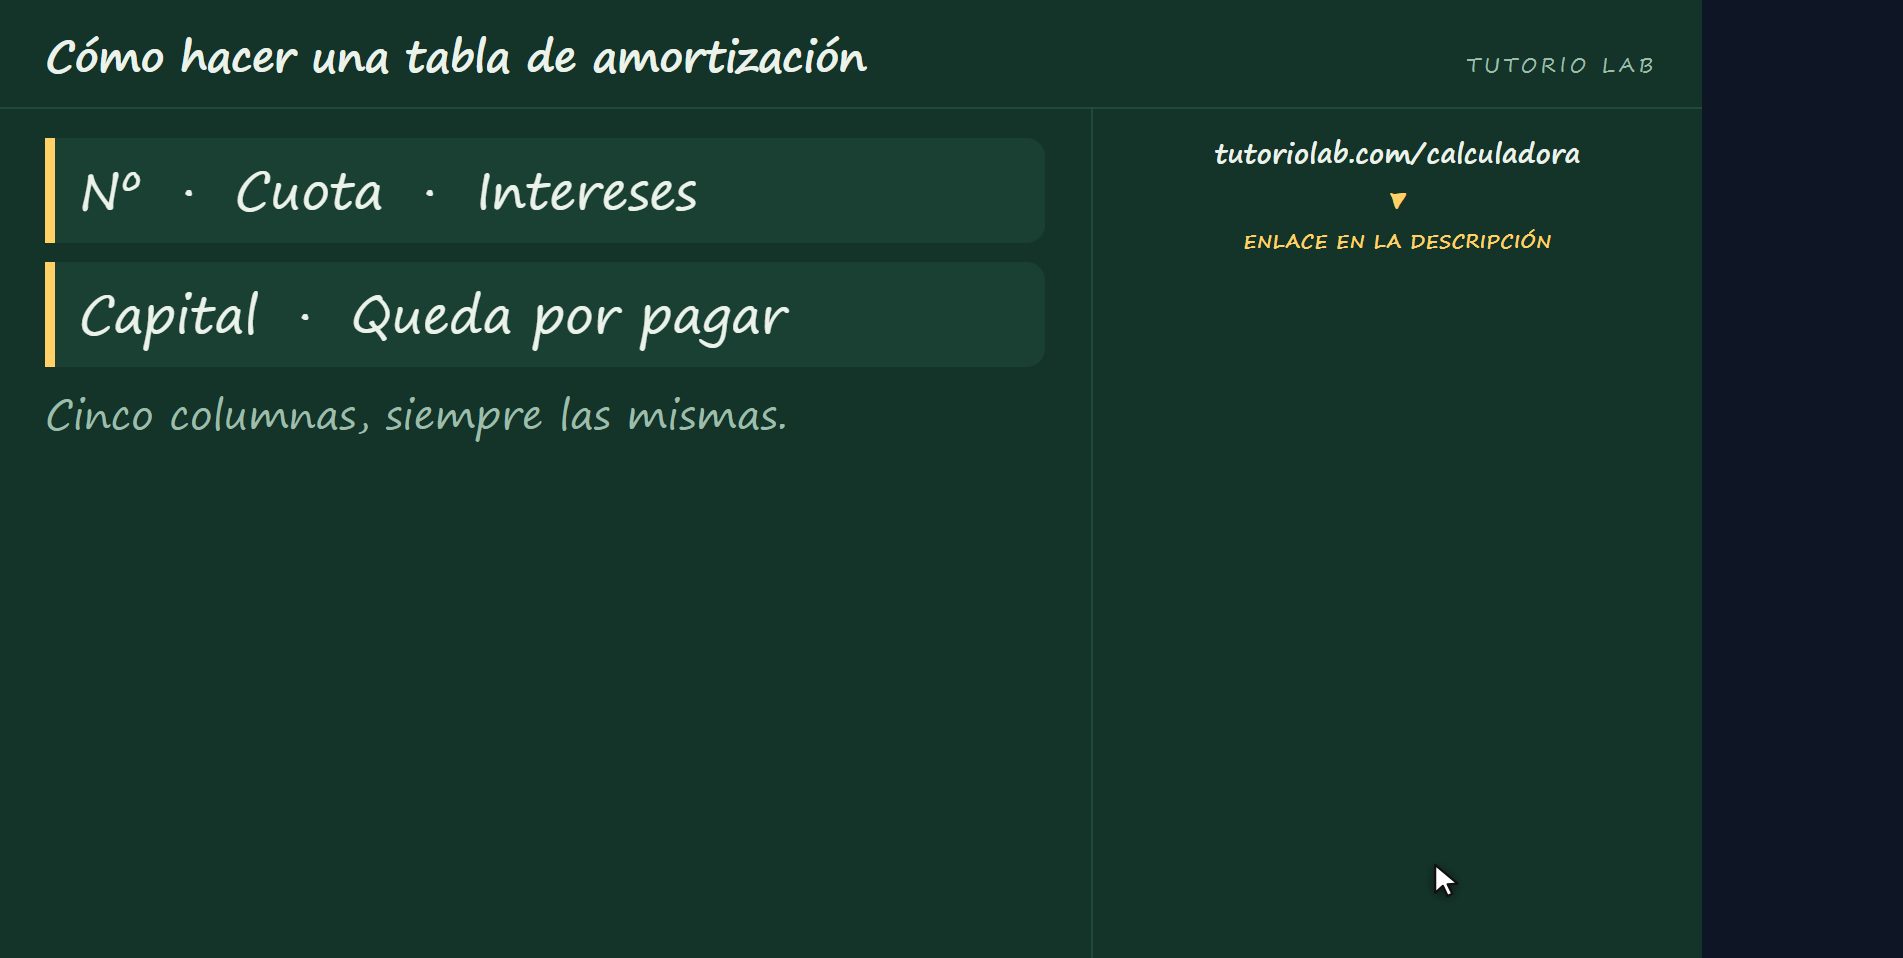
Una tabla de amortización tiene una fila por cuota y cinco columnas: nº, cuota, intereses, capital y saldo. El interés de cada mes se calcula sobre el saldo pendiente, no sobre lo que se pidió. Con 10.000 al 8% a 5 años y cuota de 202,76: el primer mes 66,67 son intereses y 136,09 bajan la deuda, que queda en 9.863,91. Para cancelar hoy se paga el saldo de esa fila, no la cuota por las que faltan.
Tienes un préstamo, pagas la misma cuota todos los meses, y no sabes cuánto debes de verdad ahora mismo. Eso lo dice la tabla de amortización. En tres minutos te enseño a construirla fila a fila, y a usarla para las dos preguntas que importan: cuánto debo hoy, y qué me ahorro si adelanto un pago.
Qué es y para qué sirve
Una tabla de amortización es una fila por cada cuota, y sirve para ver una cosa que la cuota sola esconde: la cuota no cambia, pero lo que hay dentro sí. Al principio casi todo lo que pagas son intereses; al final, casi todo baja la deuda. Y entre medias, tu deuda real no es la que tú crees.
Las cinco columnas
La tabla tiene cinco columnas y siempre las mismas. El número de cuota. La cuota, que es fija. Cuánto de esa cuota se va en intereses. Cuánto baja la deuda. Y cuánto queda por pagar después. Nada más.
El interés del mes
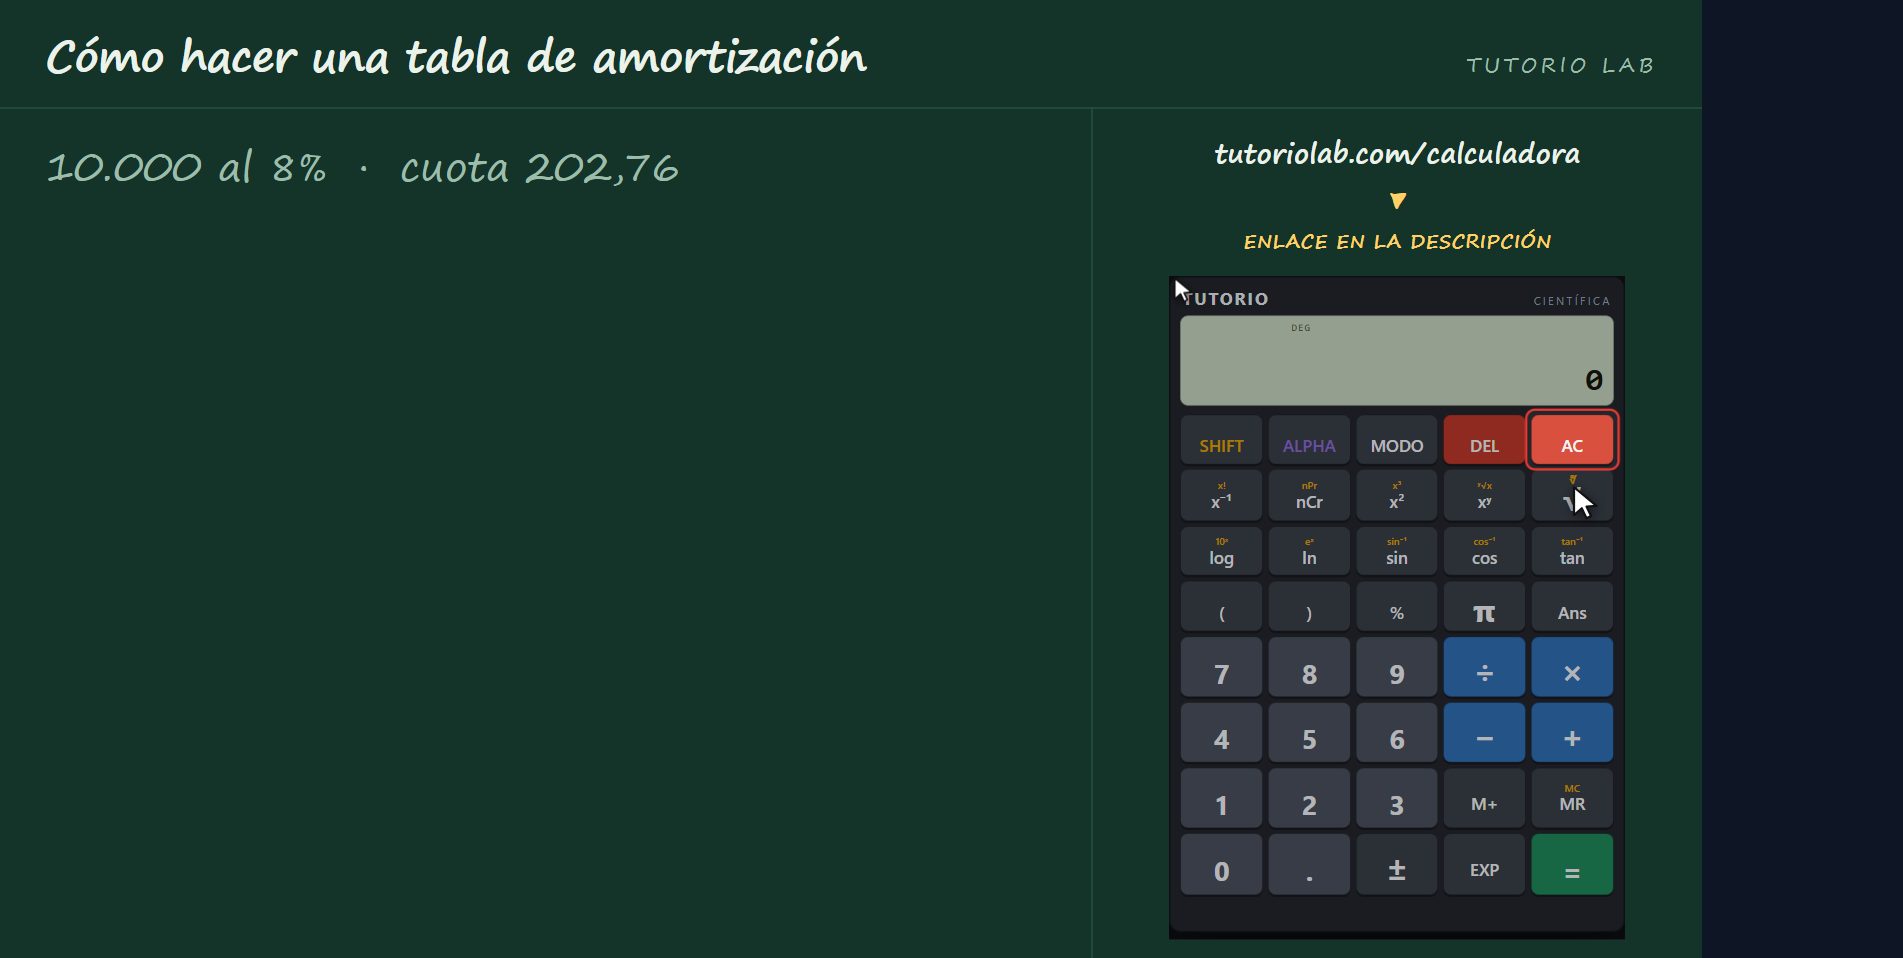
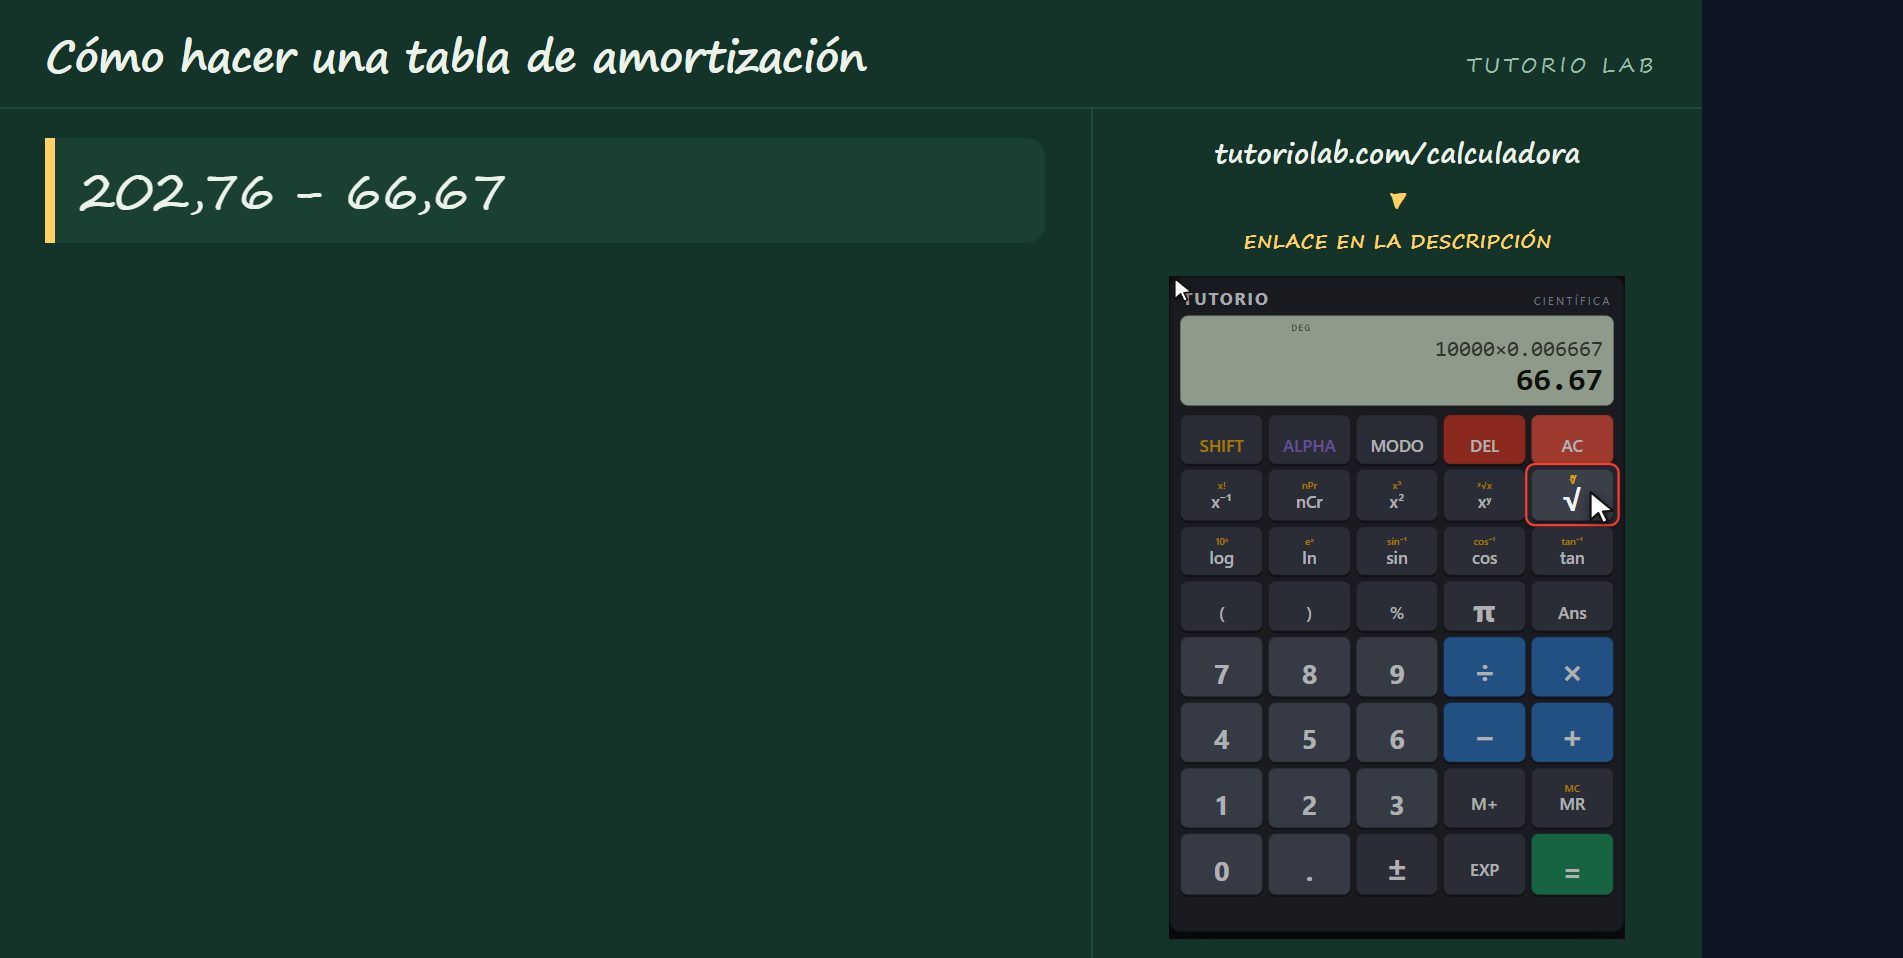
Vamos con el ejemplo del video anterior: diez mil, al ocho por ciento anual, en cinco años, con una cuota de doscientos dos con setenta y seis. El interés del primer mes se calcula sobre lo que debes, que son los diez mil, con el interés de un mes: el ocho entre doce, cero coma sesenta y seis por ciento. Diez mil por cero coma cero cero sesenta y seis: sesenta y seis con sesenta y siete.
Lo que baja la deuda
Y ahora la resta más importante de toda la tabla. De la cuota de doscientos dos con setenta y seis, sesenta y seis con sesenta y siete son intereses. Lo que sobra, ciento treinta y seis con nueve, es lo único que baja la deuda. Así que después de pagar ya no debes diez mil: debes nueve mil ochocientos sesenta y tres con noventa y uno.
La segunda fila
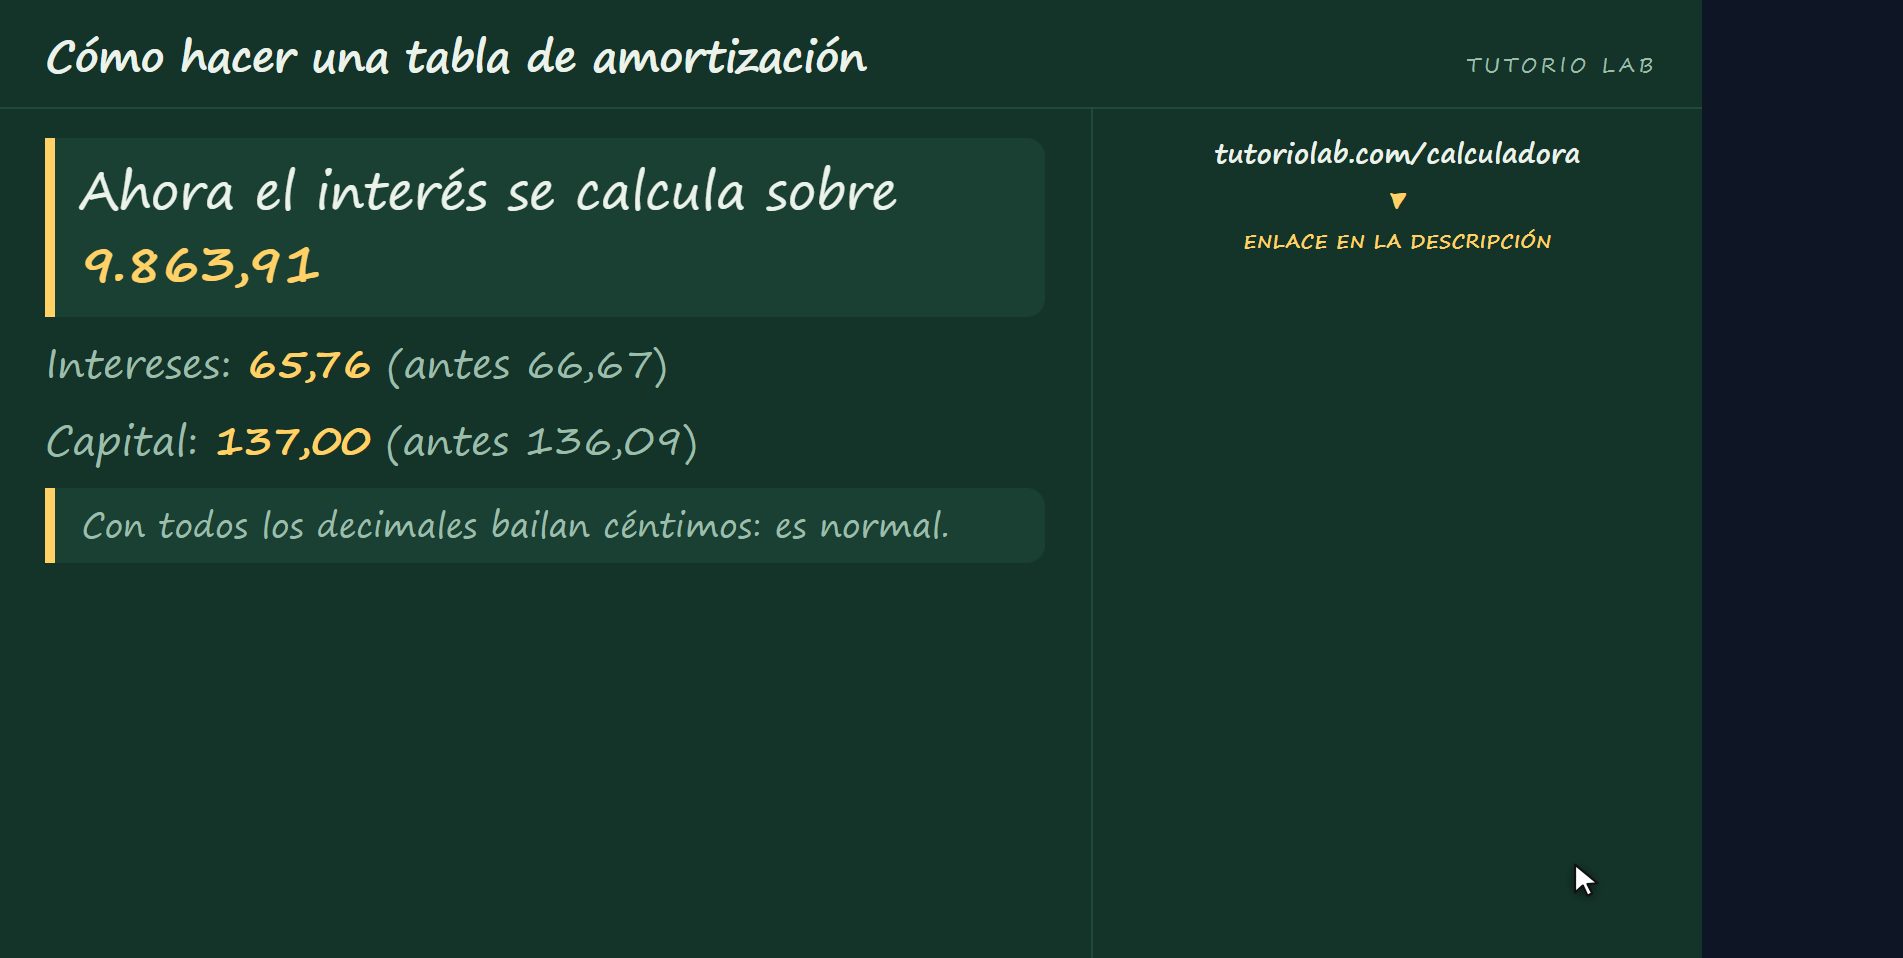
La segunda fila se hace igual, pero con la deuda nueva. El interés ya no se calcula sobre diez mil, sino sobre nueve mil ochocientos sesenta y tres. Y como la deuda es menor, el interés baja: sesenta y cinco con setenta y seis en vez de sesenta y seis con sesenta y siete. Y como la cuota sigue siendo la misma, lo que baja la deuda sube: ciento treinta y siete. Por cierto: si lo haces con todos los decimales en vez de redondear a céntimos, te bailará alguna moneda suelta. Es normal, y por eso los bancos publican la tabla entera.
Por qué cambia el reparto
Ahí está todo el mecanismo, y no hay más. La cuota es fija, el interés se calcula sobre lo que aún debes, y lo que sobra amortiza. Como la deuda baja cada mes, el interés baja cada mes, y la parte que amortiza crece cada mes. Por eso la tabla empieza con casi todo intereses y termina con casi todo capital.
Cuánto debes hoy
Y esto sirve para lo que más se pregunta: si quiero cancelar el préstamo hoy, ¿cuánto pago? No es la cuota por las que faltan, que eso incluye intereses que todavía no has generado. Es la columna de lo que queda, en la fila del mes en que estás. Ese número, y no otro.
Si adelantas un pago
Y la otra pregunta: qué pasa si adelanto un pago. Ese dinero va entero a bajar la deuda, sin pasar por intereses. Y como todos los meses siguientes calculan el interés sobre una deuda menor, te ahorras intereses en todos ellos. Por eso adelantar al principio ahorra mucho y adelantar al final casi nada: no es el pago lo que importa, son los meses que le quedan por delante.
Te la hace la web
Hacer sesenta filas a mano no lo va a hacer nadie, así que te la hacemos nosotros. En tutoriolab.com, barra, préstamo, pones la cantidad, la tasa y el plazo, y te sale la tabla entera: mes a mes, cuánto va a intereses, cuánto baja la deuda y cuánto te queda. Es gratis, sin registro, y se descarga en PDF.
Quédate con la regla que lo explica todo: el interés de cada mes se calcula sobre lo que aún debes. De ahí sale por qué al principio casi todo son intereses, y por qué adelantar pronto ahorra tanto. Tienes los enlaces en la descripción. Si te ha servido, suscríbete.
Dudas frecuentes
¿Cuánto debo si quiero cancelar hoy?
El saldo pendiente de la fila del mes en que estás, no la cuota multiplicada por las que faltan: eso incluiría intereses que todavía no se han generado.
¿Por qué al principio casi todo son intereses?
Porque el interés se calcula sobre lo que aún debes, y al principio debes casi todo. Según baja la deuda bajan los intereses y crece la parte que amortiza.
¿Cómo se calcula el interés de un mes?
Saldo pendiente × tasa mensual. La tasa mensual es la anual entre 12: un 8% anual son 0,6667% al mes. Sobre 10.000: 66,67.
¿Merece la pena adelantar pagos?
Al principio sí y mucho: ese dinero baja la deuda entero y te ahorra los intereses de todos los meses que quedan. Al final casi no cambia nada, porque quedan pocos meses de intereses por delante.
¿Hay alguna herramienta que haga la tabla?
Sí, y es gratis: tutoriolab.com/prestamo. Da la cuota, el total y la tabla mes a mes con intereses, capital y saldo, y se descarga en PDF.