Calculer la mensualité d’un crédit
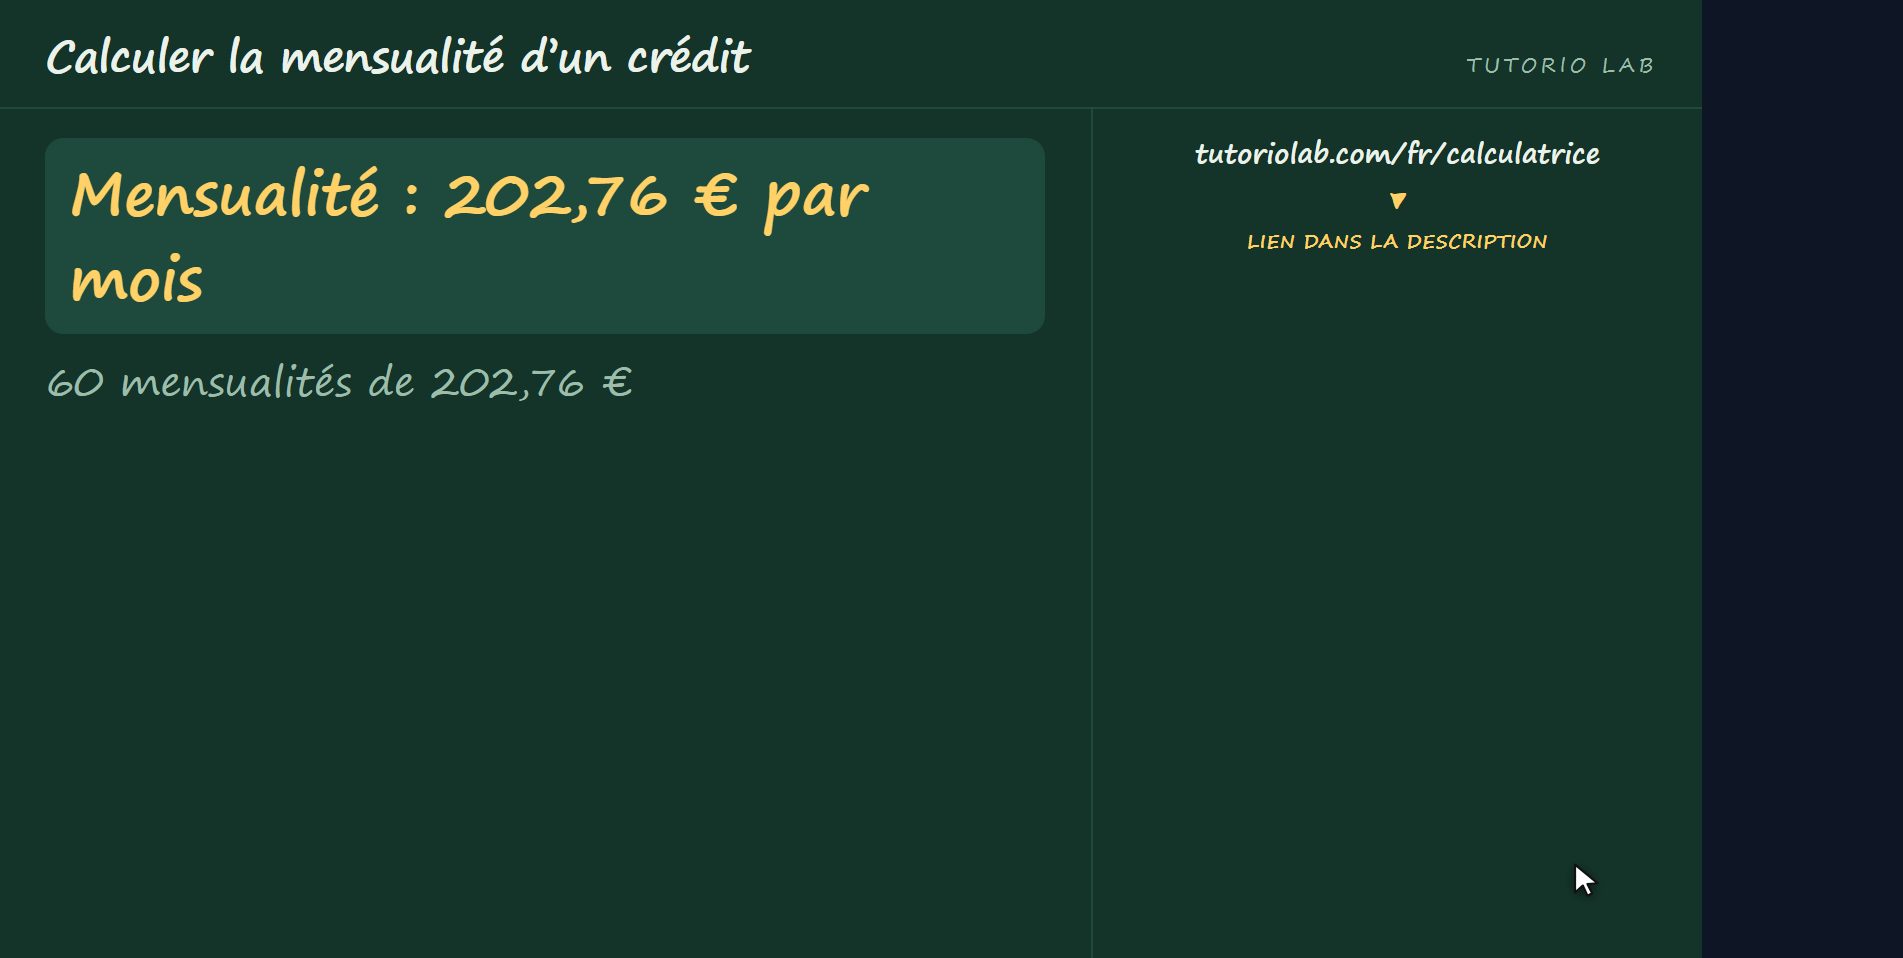
La mensualité d’un crédit amortissable se calcule à partir du capital, du taux mensuel et du nombre de mensualités. Pour 10 000 € à 8% par an sur 5 ans, elle est de 202,76 € par mois. Sur 60 mensualités tu rembourses 12 165 €, soit 2 165 € d’intérêts. Dans la première mensualité, 66,67 € sont des intérêts et seulement 136,10 € remboursent la dette, parce que l’intérêt se calcule sur le capital restant dû.
On va te prêter de l’argent et on te donne une mensualité. Elle a l’air petite, et c’est justement pour ça que ça marche. En trois minutes je te montre d’où sort cette mensualité, ce que tu rembourses vraiment au bout du compte, et une chose que presque personne ne regarde : où part chacun de tes versements.
Ce qu’est une mensualité
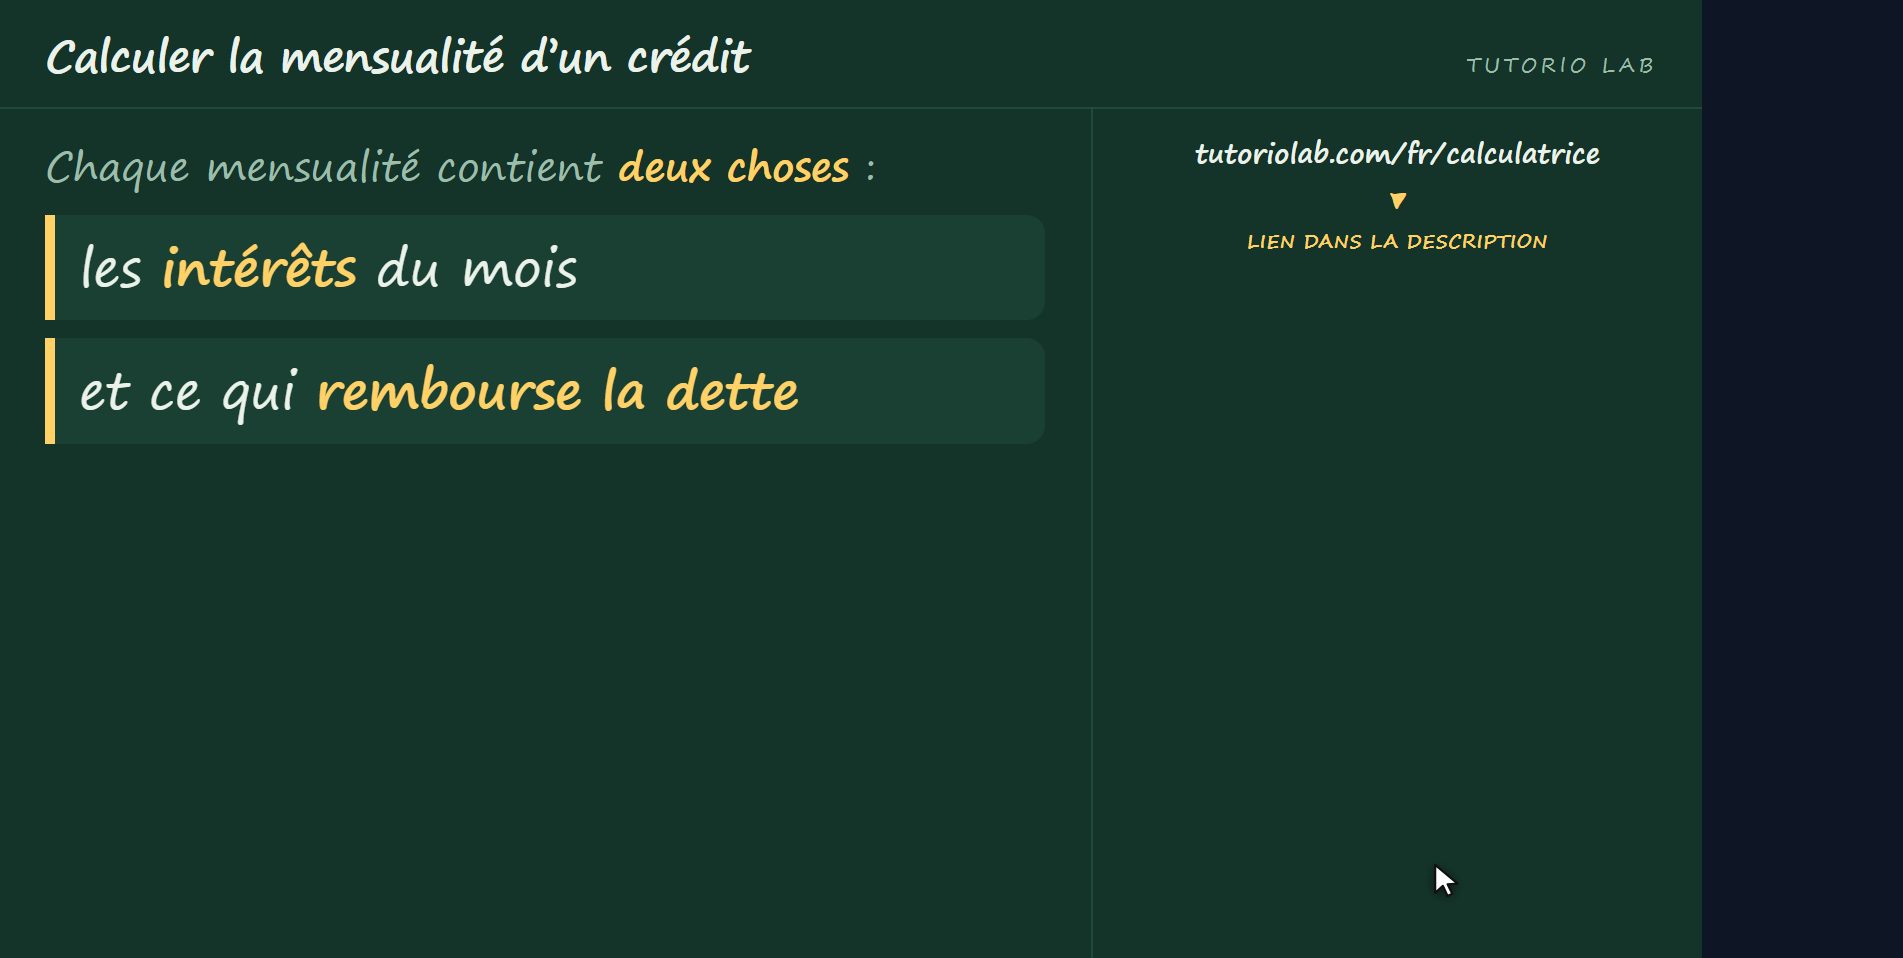
Une mensualité, c’est toujours la même somme chaque mois, et dedans il y a deux choses mélangées : les intérêts du mois, et une part qui rembourse la dette. La mensualité ne change pas, mais ce qu’il y a dedans change chaque mois. C’est là qu’est tout l’intérêt.
D’où elle vient
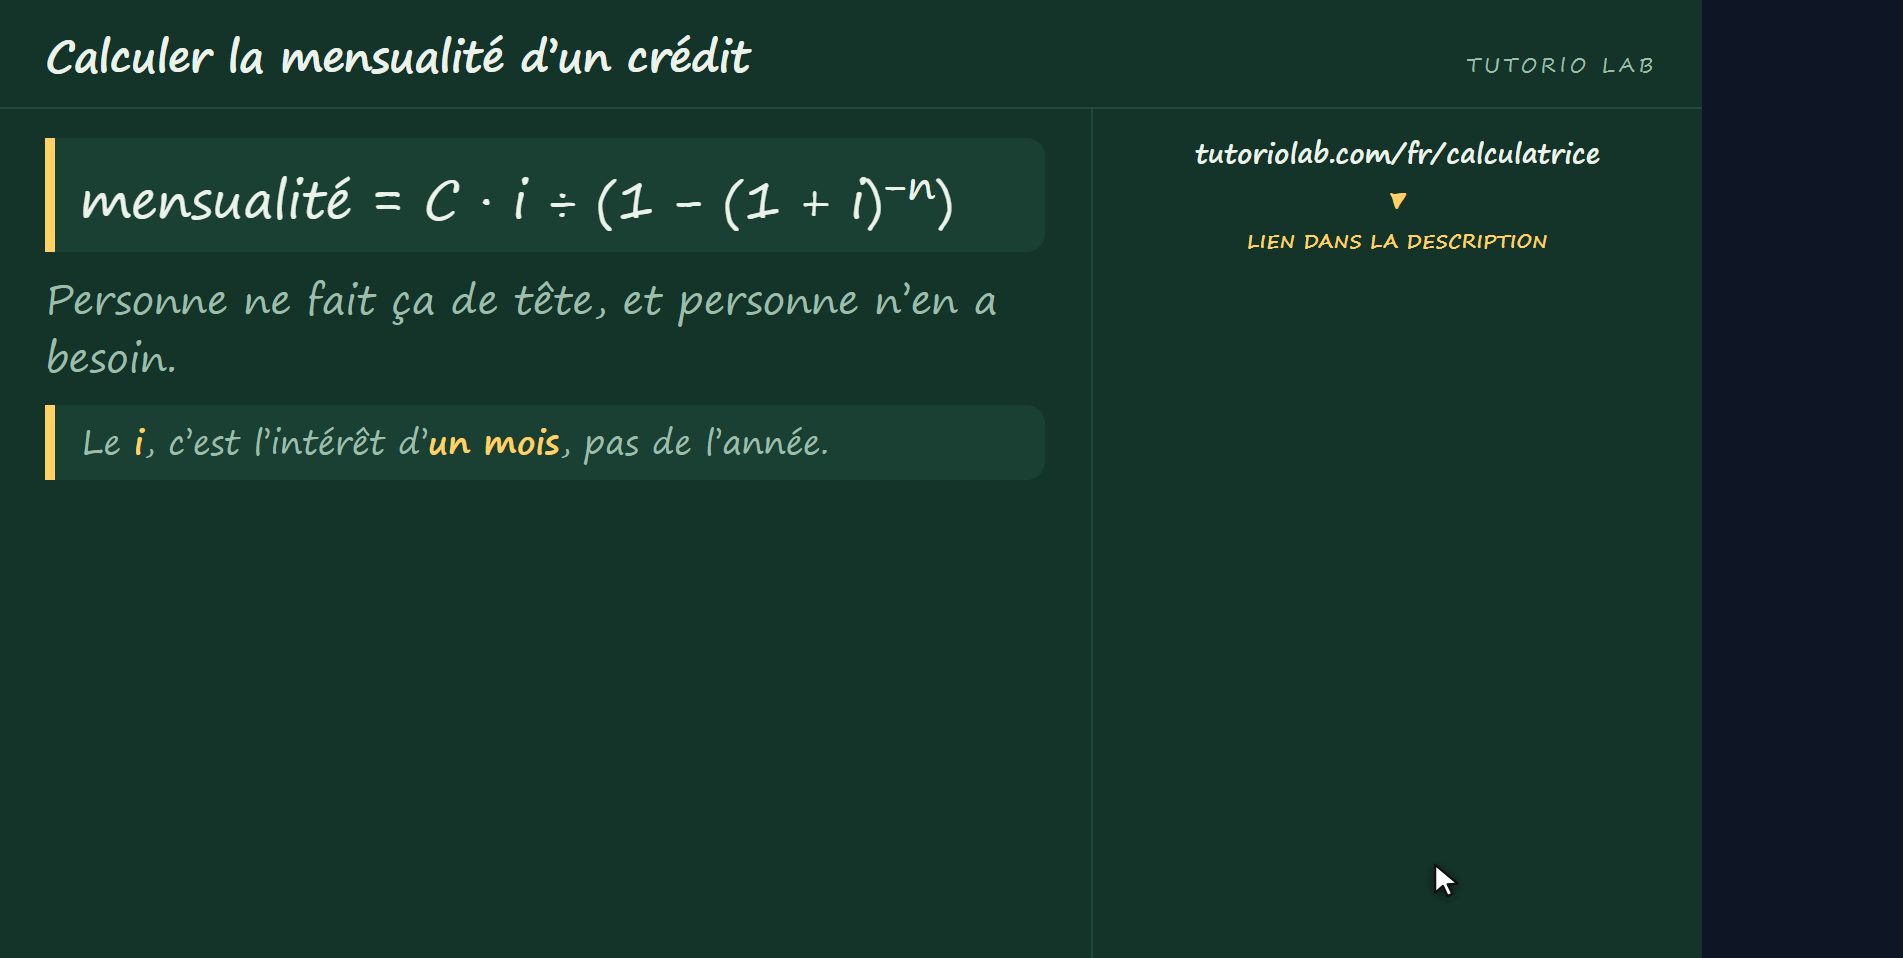
La formule est moche, et je ne vais pas faire semblant du contraire : capital fois taux, sur un moins un plus taux puissance moins le nombre de mensualités. Personne ne fait ça de tête, et personne n’en a besoin. Une seule chose compte : le i, c’est l’intérêt d’un mois, pas celui de l’année. C’est là que la plupart se trompent.
L’exemple
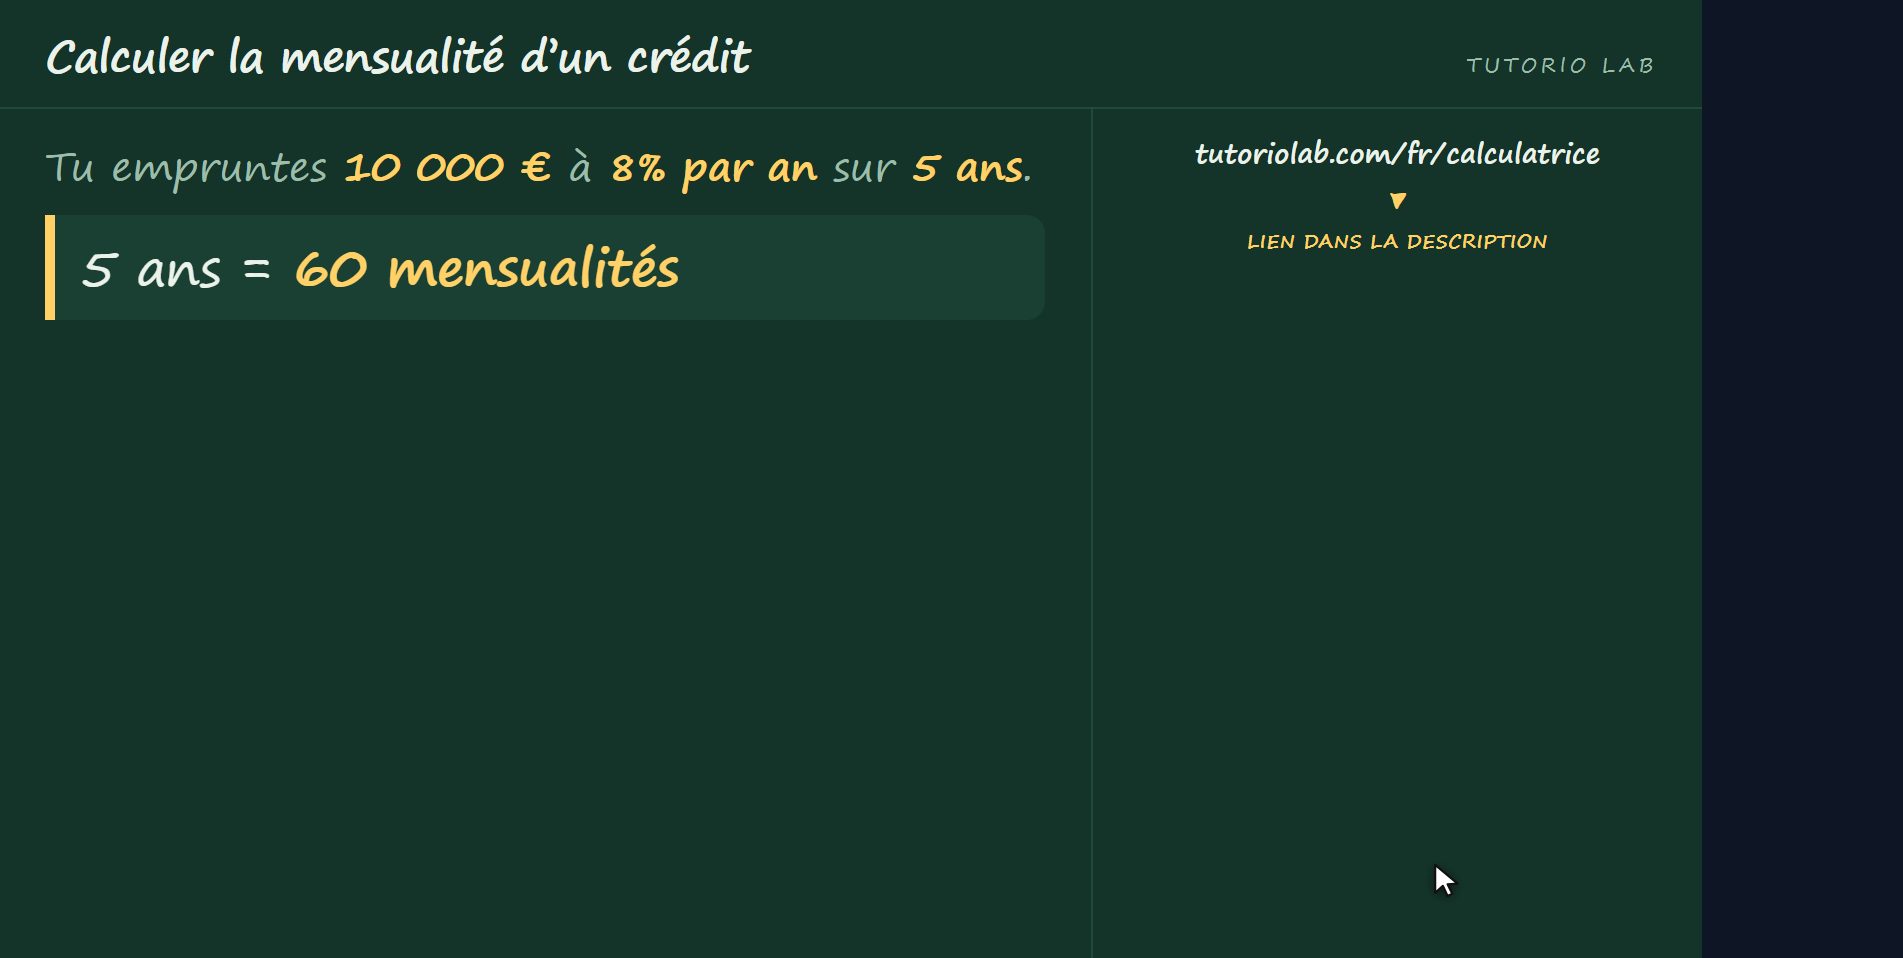
Prenons un cas. Tu empruntes dix mille, à huit pour cent par an, sur cinq ans. Cinq ans, ce sont soixante mois, donc tu vas faire soixante versements. Ces trois nombres suffisent.
L’intérêt d’un mois
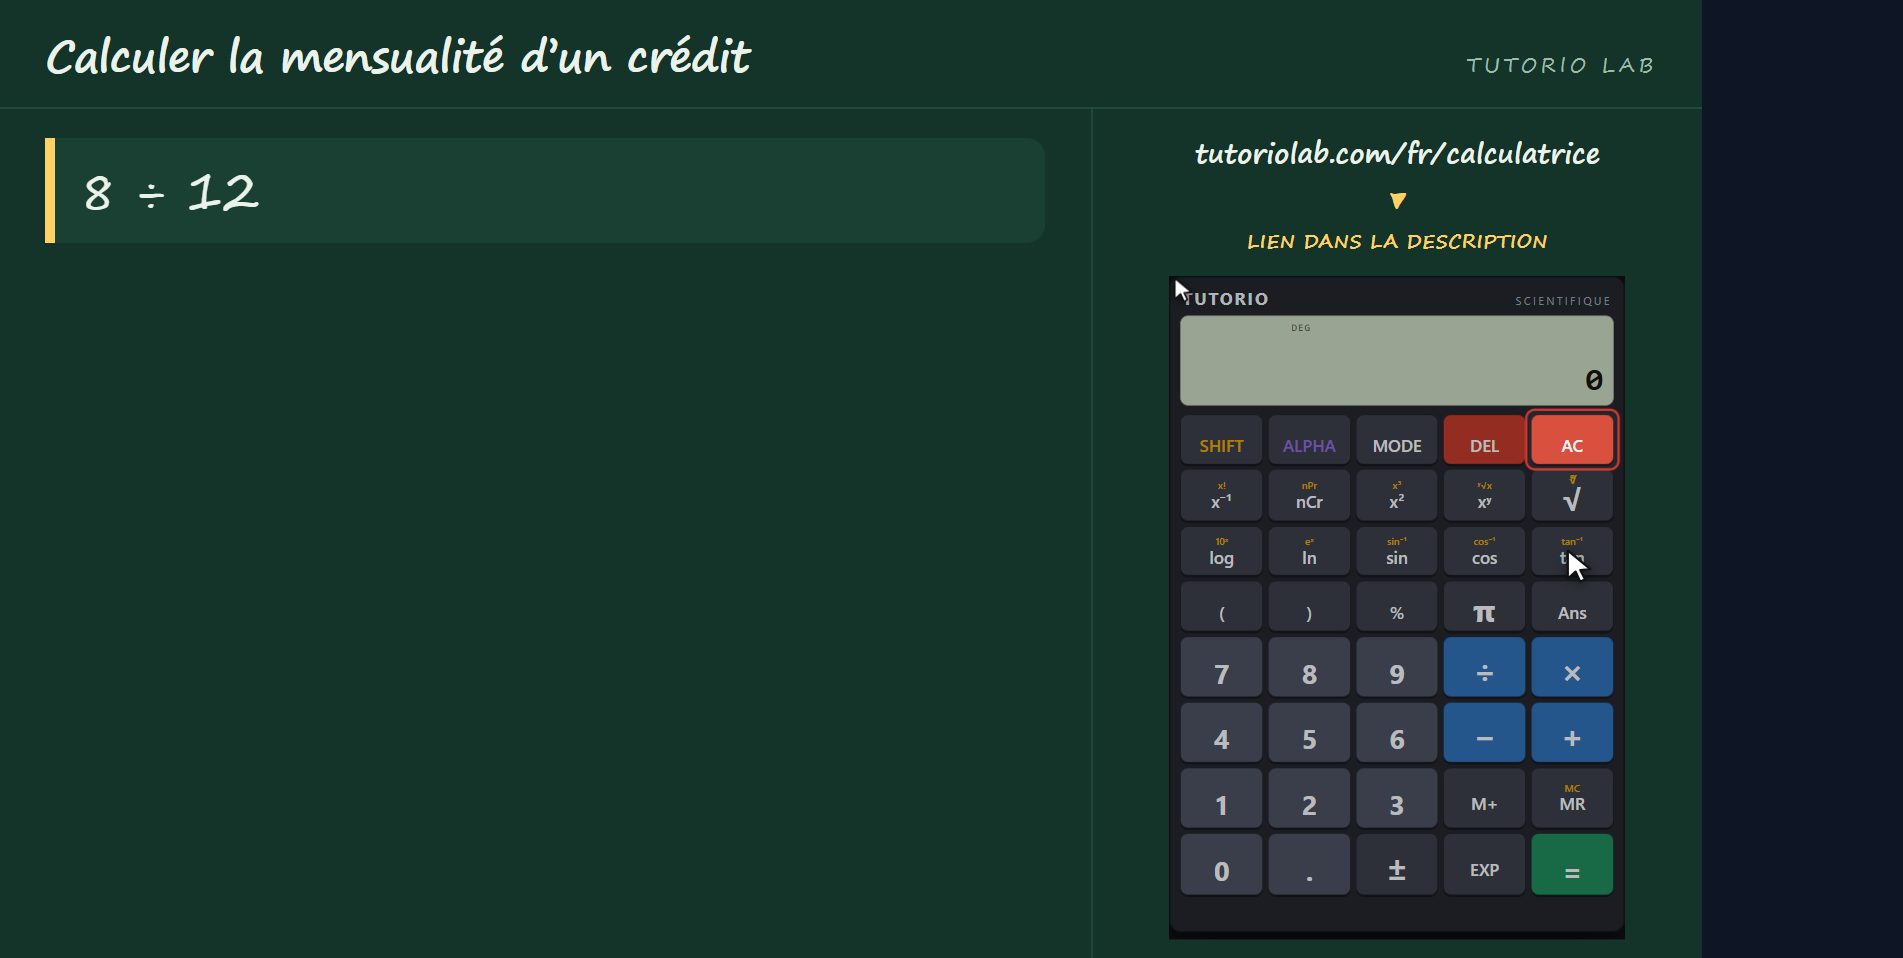
D’abord : les huit pour cent sont annuels et les mensualités sont mensuelles. Ils sont donc répartis sur douze. Huit divisé par douze donne zéro virgule soixante-six pour cent par mois. C’est ce nombre-là qui entre dans la formule, et le confondre avec le huit est l’erreur la plus fréquente de toutes.
La mensualité
Avec ces nombres, la formule donne deux cent deux euros soixante-seize par mois. C’est la mensualité que la banque t’annonce, et tu peux maintenant la vérifier toi-même au lieu de la croire.
Ce que tu rembourses en tout
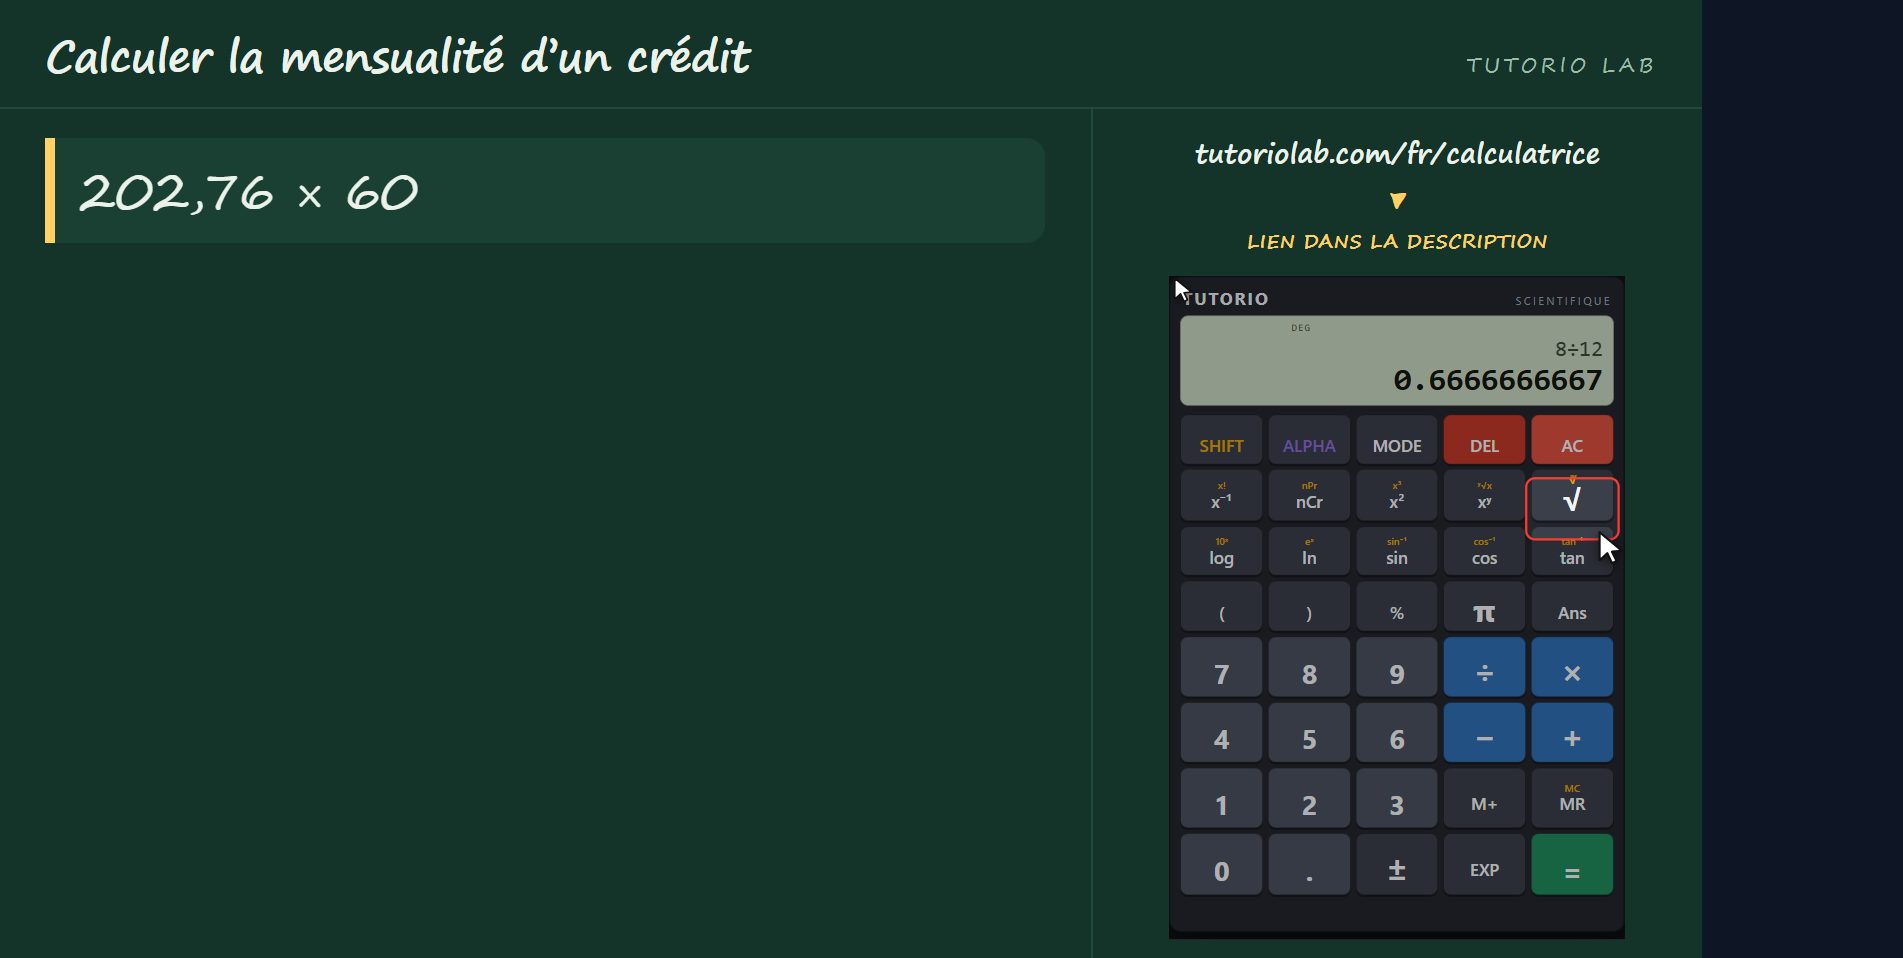
Mais regarde ce qui se passe quand tu les additionnes toutes. Deux cent deux euros soixante-seize fois soixante mois : douze mille cent soixante-cinq. Tu as emprunté dix mille et tu rembourses douze mille cent soixante-cinq. Deux mille cent soixante-cinq euros d’intérêts. La mensualité est petite ; le crédit ne l’est pas.
Où va chaque mensualité
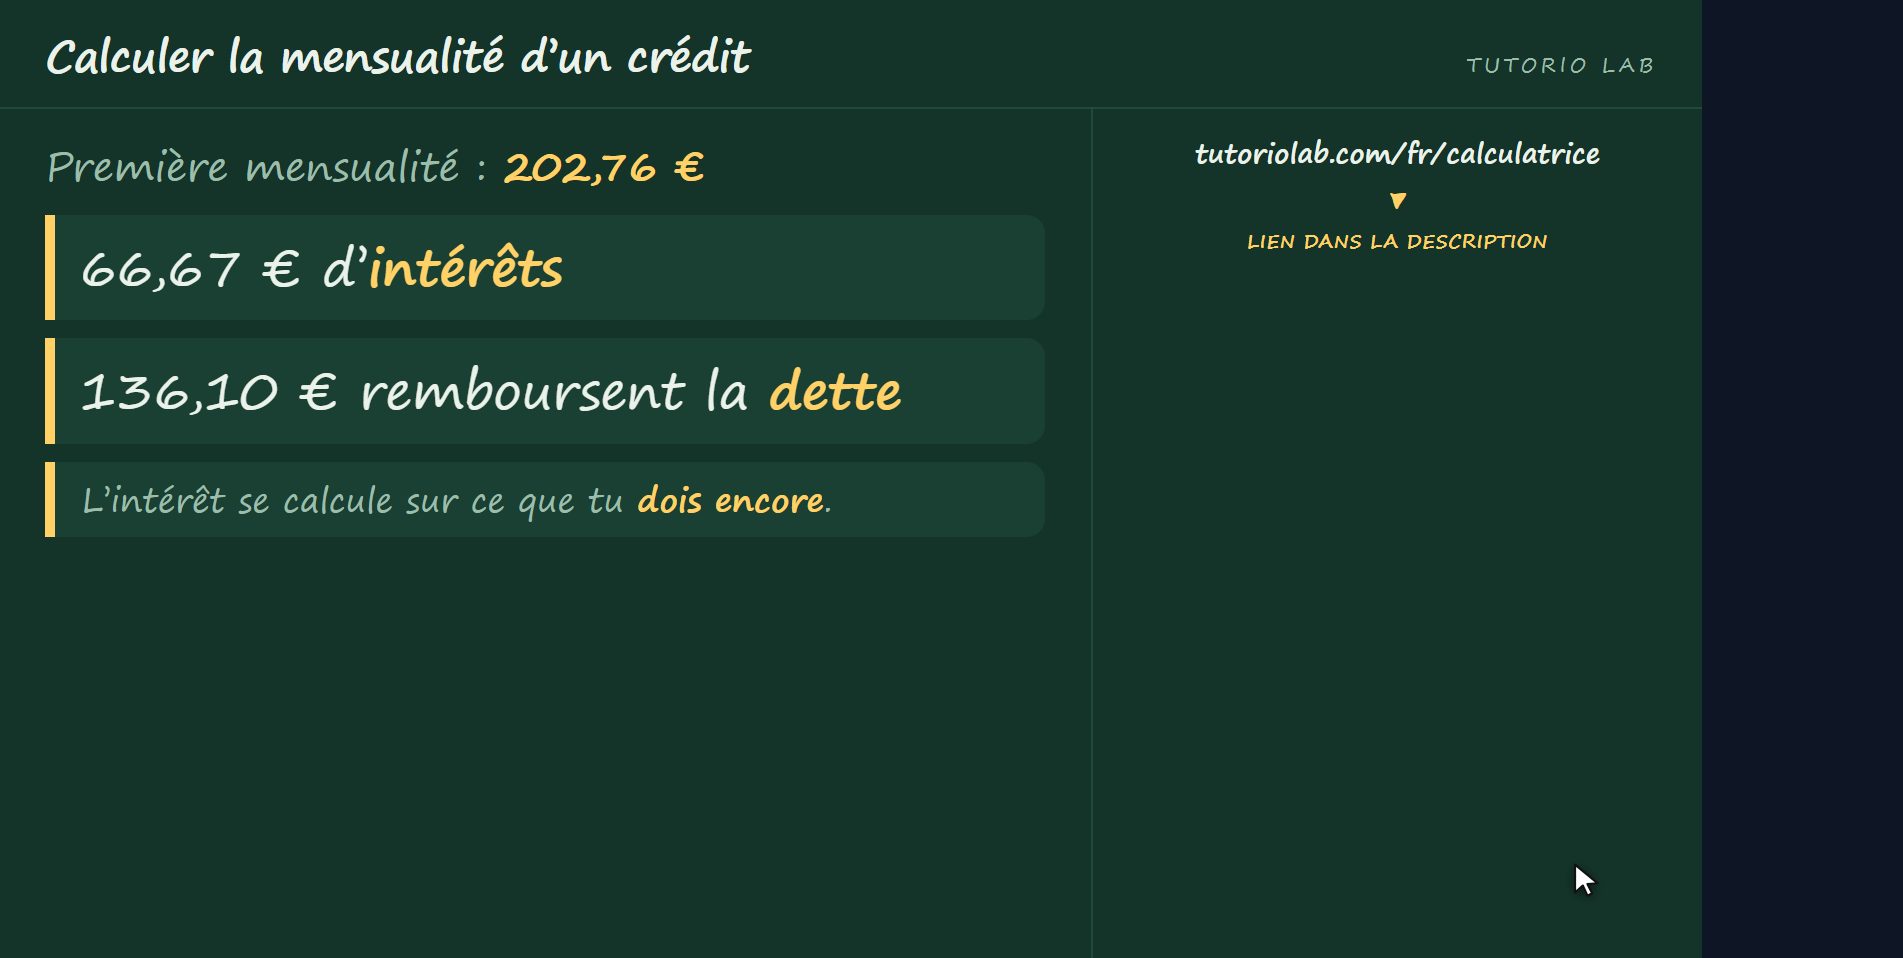
Et maintenant la partie que presque personne ne regarde. Sur cette première mensualité de deux cent deux euros soixante-seize, soixante-six euros soixante-sept sont des intérêts, et seulement cent trente-six euros dix remboursent ta dette. Pourquoi ? Parce que les intérêts de chaque mois se calculent sur ce que tu dois encore à ce moment-là, et au début tu dois presque tout.
Pourquoi rembourser tôt aide
Et il en découle quelque chose qui te fait économiser. Si tu peux rembourser par anticipation, fais-le le plus tôt possible. Au début tu rembourses une dette sur laquelle il resterait cinq ans d’intérêts ; la dernière année tu rembourses une dette qui ne coûte presque plus rien. Le même montant, un effet complètement différent.
Le site le calcule
Et pour ne pas le faire à la main à chaque fois, on t’en a fait une. Sur tutoriolab.com, slash f-r, slash calcul prêt, tu entres le montant, le taux et les années, et elle te donne la mensualité, le total, les intérêts et le tableau mois par mois pour voir où va chaque versement. Gratuit, sans inscription, et téléchargeable en PDF.
Retiens deux choses : le taux de la formule est le mensuel, pas l’annuel ; et la mensualité n’est pas le prix — le prix, c’est la mensualité multipliée par le nombre de mois. Les liens sont dans la description. Si ça t’a servi, abonne-toi.
Questions fréquentes
Comment calculer la mensualité d’un crédit ?
Avec la formule d’amortissement : mensualité = C · i ÷ (1 − (1 + i)^−n), où i est le taux MENSUEL (taux annuel divisé par 12) et n le nombre de mensualités. Pour 10 000 € à 8% sur 5 ans, cela fait 202,76 €.
Pourquoi le i est-il le taux mensuel ?
Parce que les mensualités sont mensuelles. Avec le taux annuel, tu obtiens une mensualité qui ne correspond à rien. 8% par an font 8 ÷ 12 = 0,66% par mois.
Combien je rembourse en tout ?
La mensualité multipliée par le nombre de mensualités. 202,76 € sur 60 mois font 12 165 € pour 10 000 € empruntés — 2 165 € d’intérêts.
Est-ce que rembourser par anticipation vaut le coup ?
Oui, et d’autant plus que c’est tôt. Au début tu rembourses une dette qui porterait encore des années d’intérêts ; la dernière année, une qui ne coûte presque plus rien.
Il existe une calculatrice qui le fait ?
Oui, et elle est gratuite : tutoriolab.com/fr/calcul-pret. Elle donne la mensualité, le total, les intérêts et le tableau mois par mois, téléchargeable en PDF.