La formule des intérêts composés
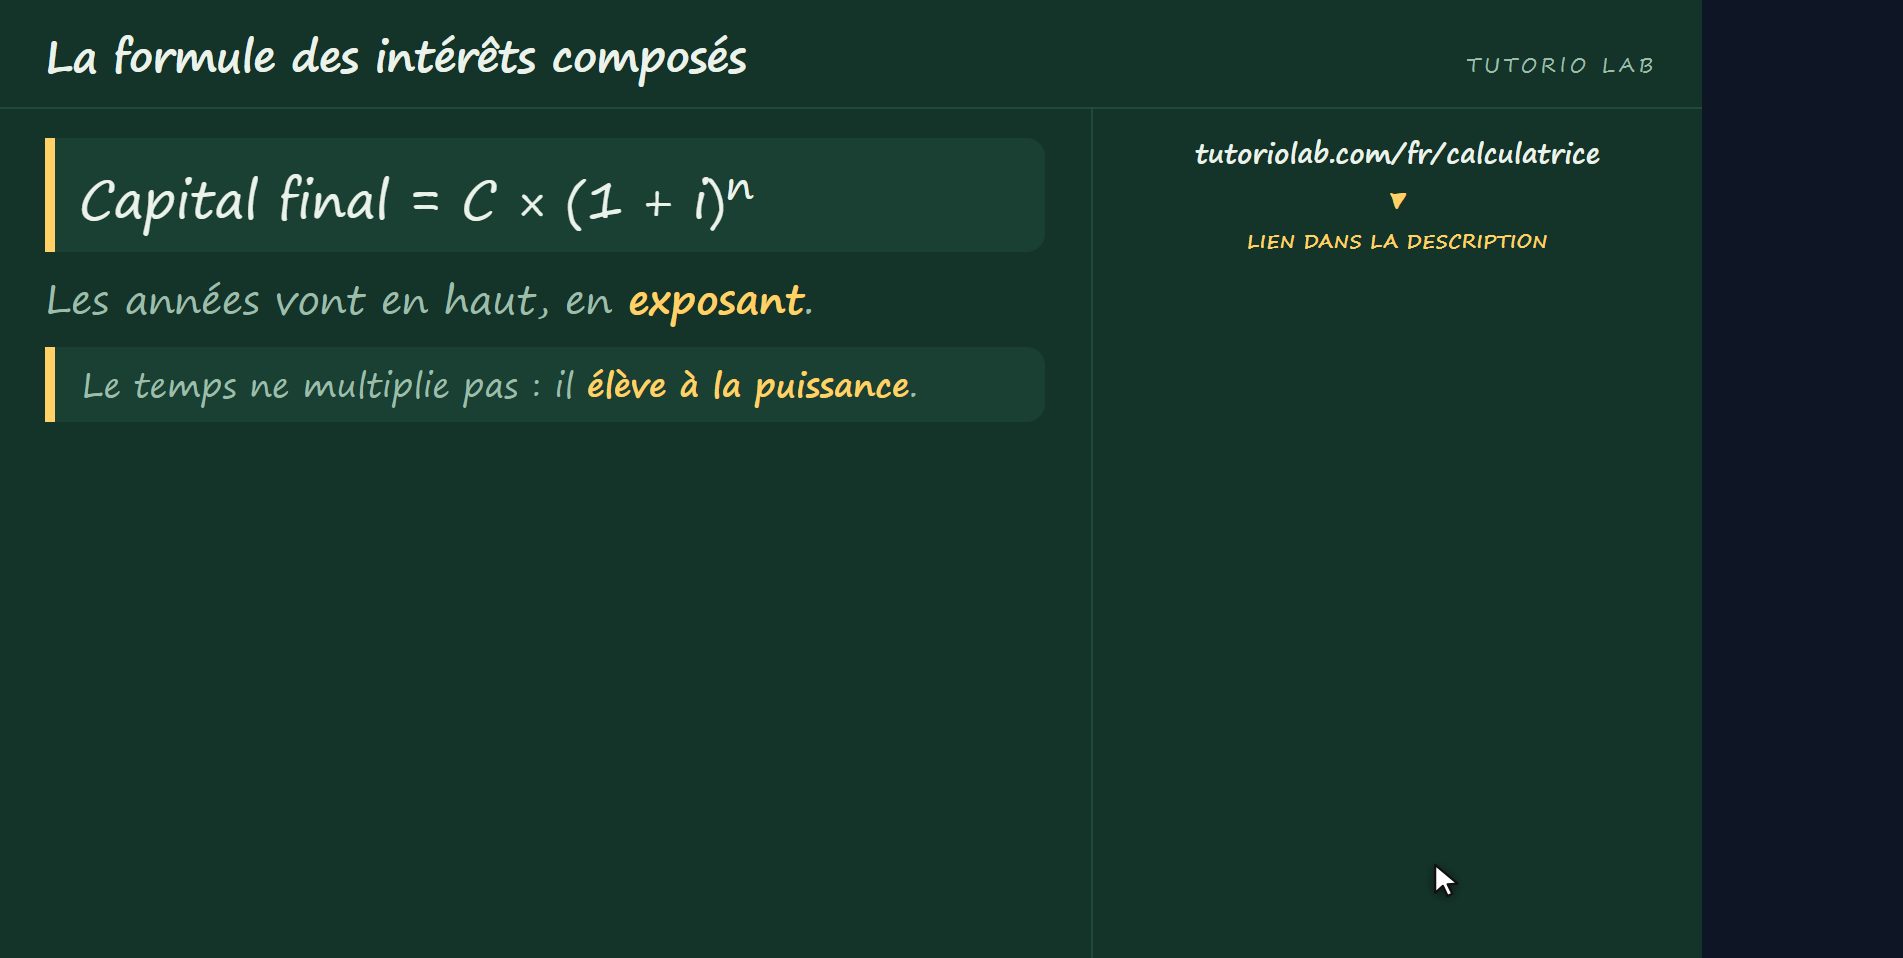
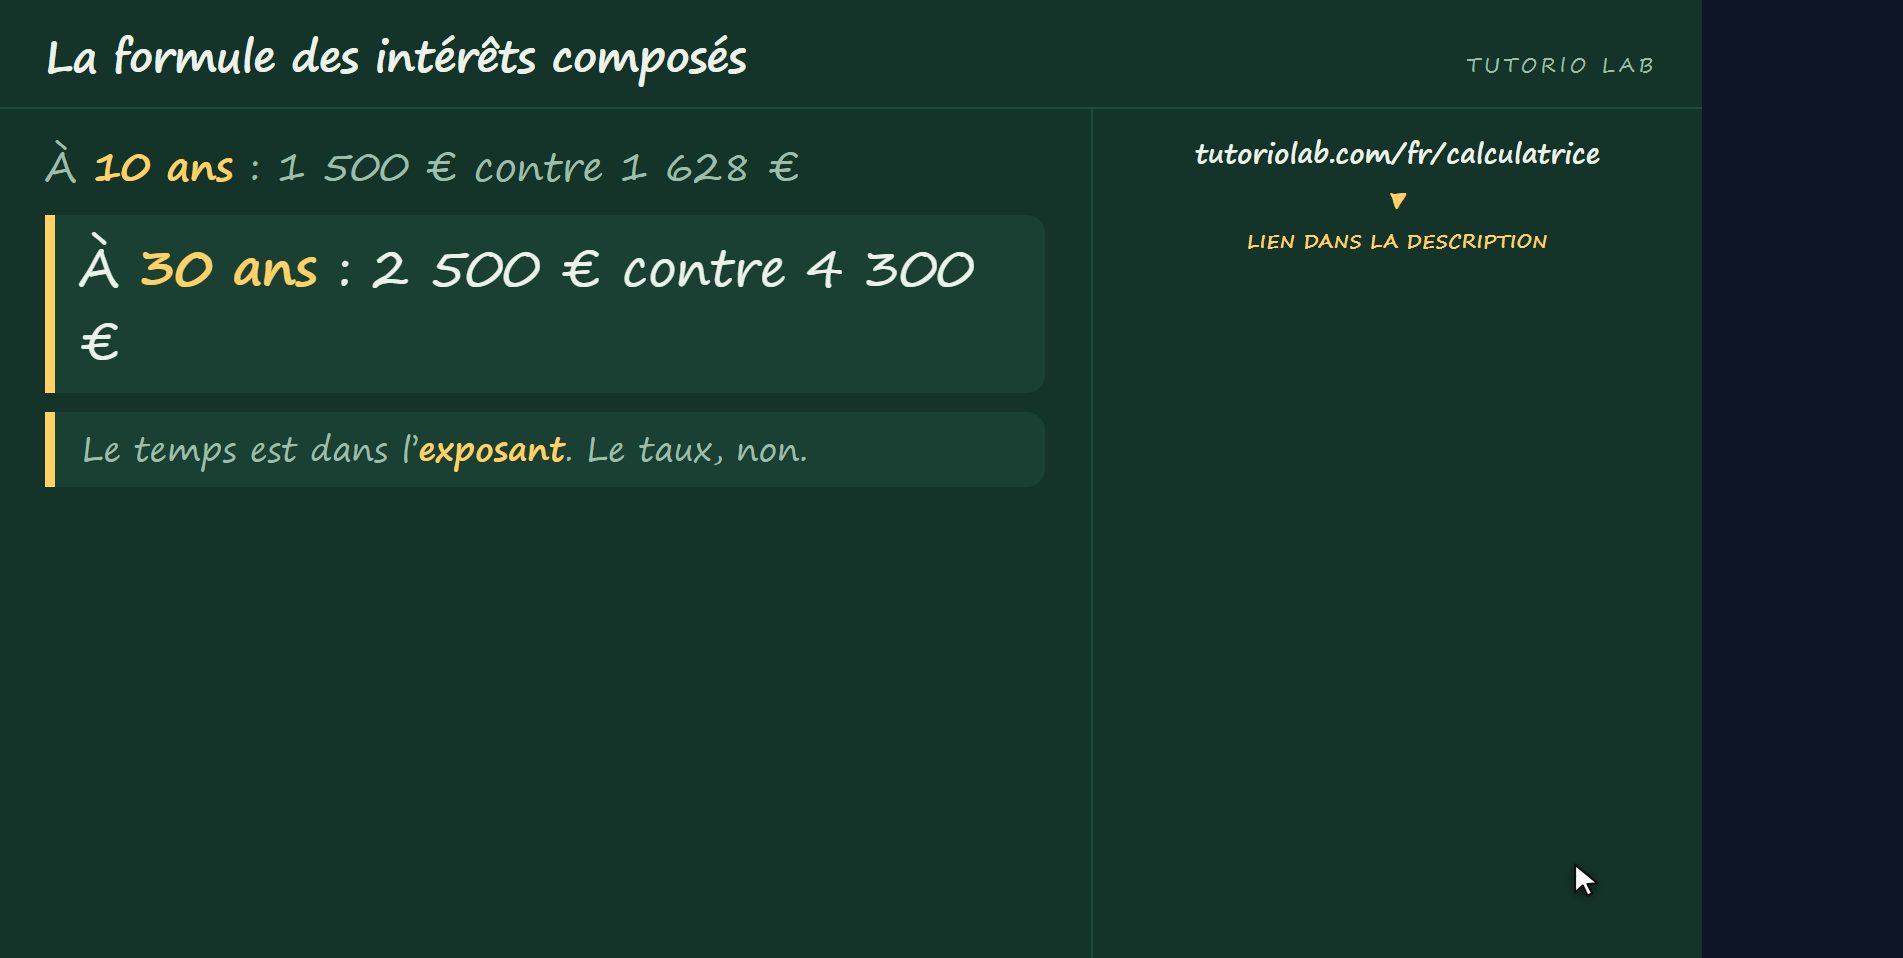
Les intérêts composés se calculent avec C × (1 + i)^n : 1 000 € à 5% sur 10 ans donnent 1 628,89 €, contre 1 500 € avec des intérêts simples. La différence vient de ce que les intérêts s’ajoutent chaque année au capital et rapportent eux aussi. Le temps compte plus que le taux parce que les années sont dans l’exposant : sur 30 ans, les mêmes 1 000 € donnent 4 321 € au lieu de 2 500 €.
Les intérêts composés sont la raison pour laquelle épargner tôt vaut plus qu’épargner beaucoup. En trois minutes je te montre la formule, le calcul avec de vrais nombres, et surtout l’écart avec les intérêts simples, que presque personne ne prend le temps de regarder.
La différence avec les simples
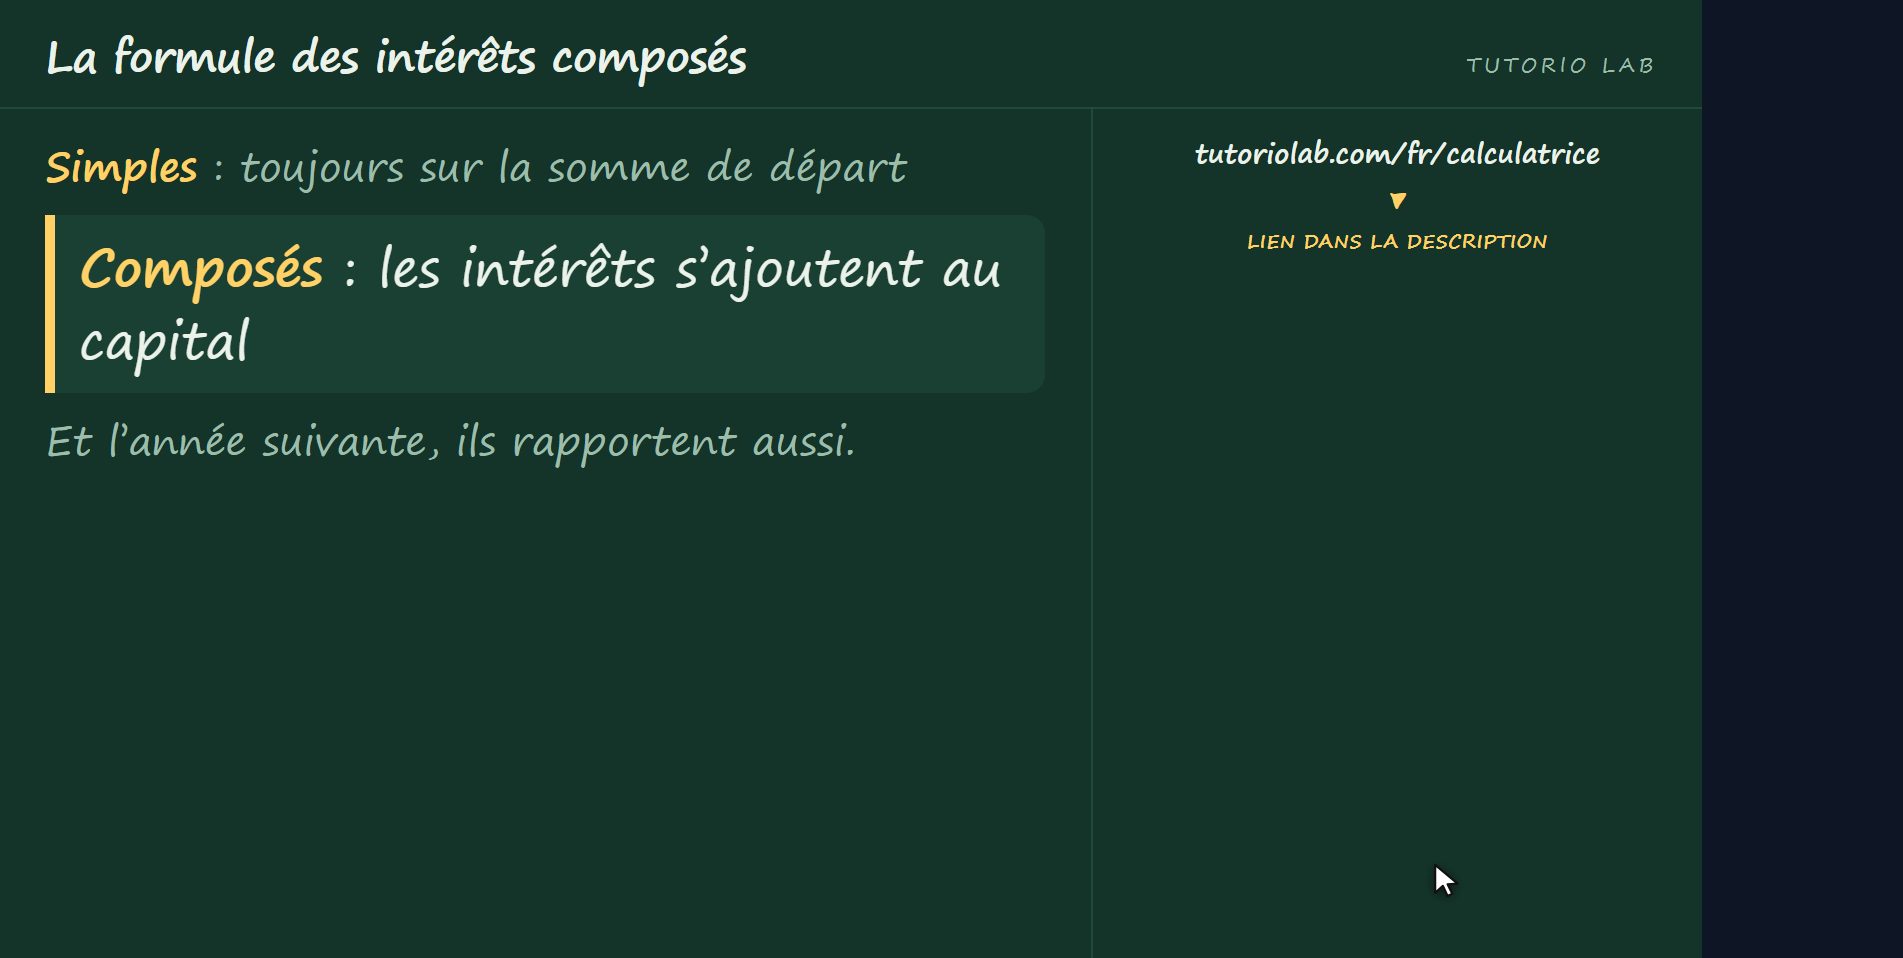
La différence avec les intérêts simples tient en une seule chose. Avec les simples, les intérêts se calculent toujours sur l’argent que tu as mis au départ. Avec les composés, les intérêts de chaque année s’ajoutent au capital, et l’année suivante cet argent rapporte lui aussi des intérêts. Les intérêts se mettent à travailler tout seuls.
La formule
La formule est courte : le capital, fois un plus le taux, élevé au nombre d’années. Ce un, c’est l’argent que tu avais déjà, le taux, c’est ce qui s’ajoute chaque année, et le nombre d’années va en haut, en exposant. Et voilà la clé de tout le sujet : le temps ne multiplie pas, le temps élève à la puissance.
L’exemple
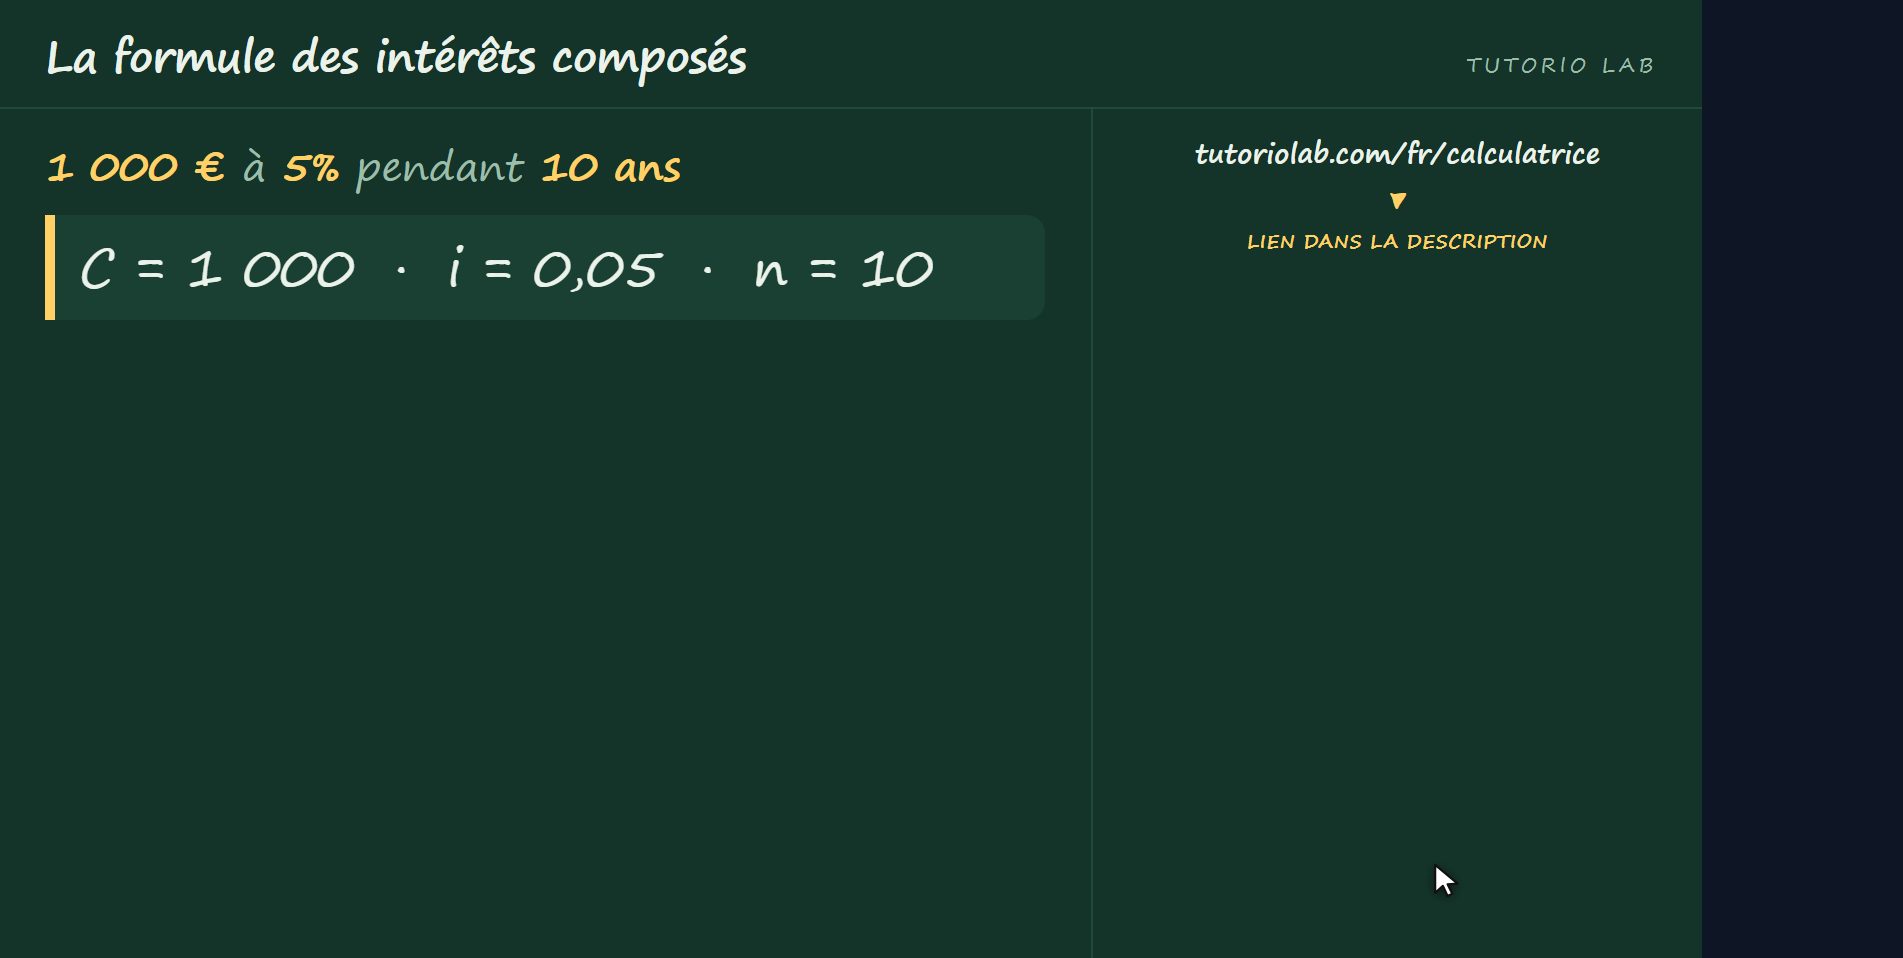
Allons-y avec des nombres. Tu places mille euros à cinq pour cent par an et tu les laisses dix ans. Le capital, c’est mille, le taux, c’est zéro virgule zéro cinq, et l’exposant, c’est dix. Rien de plus.
Le calcul
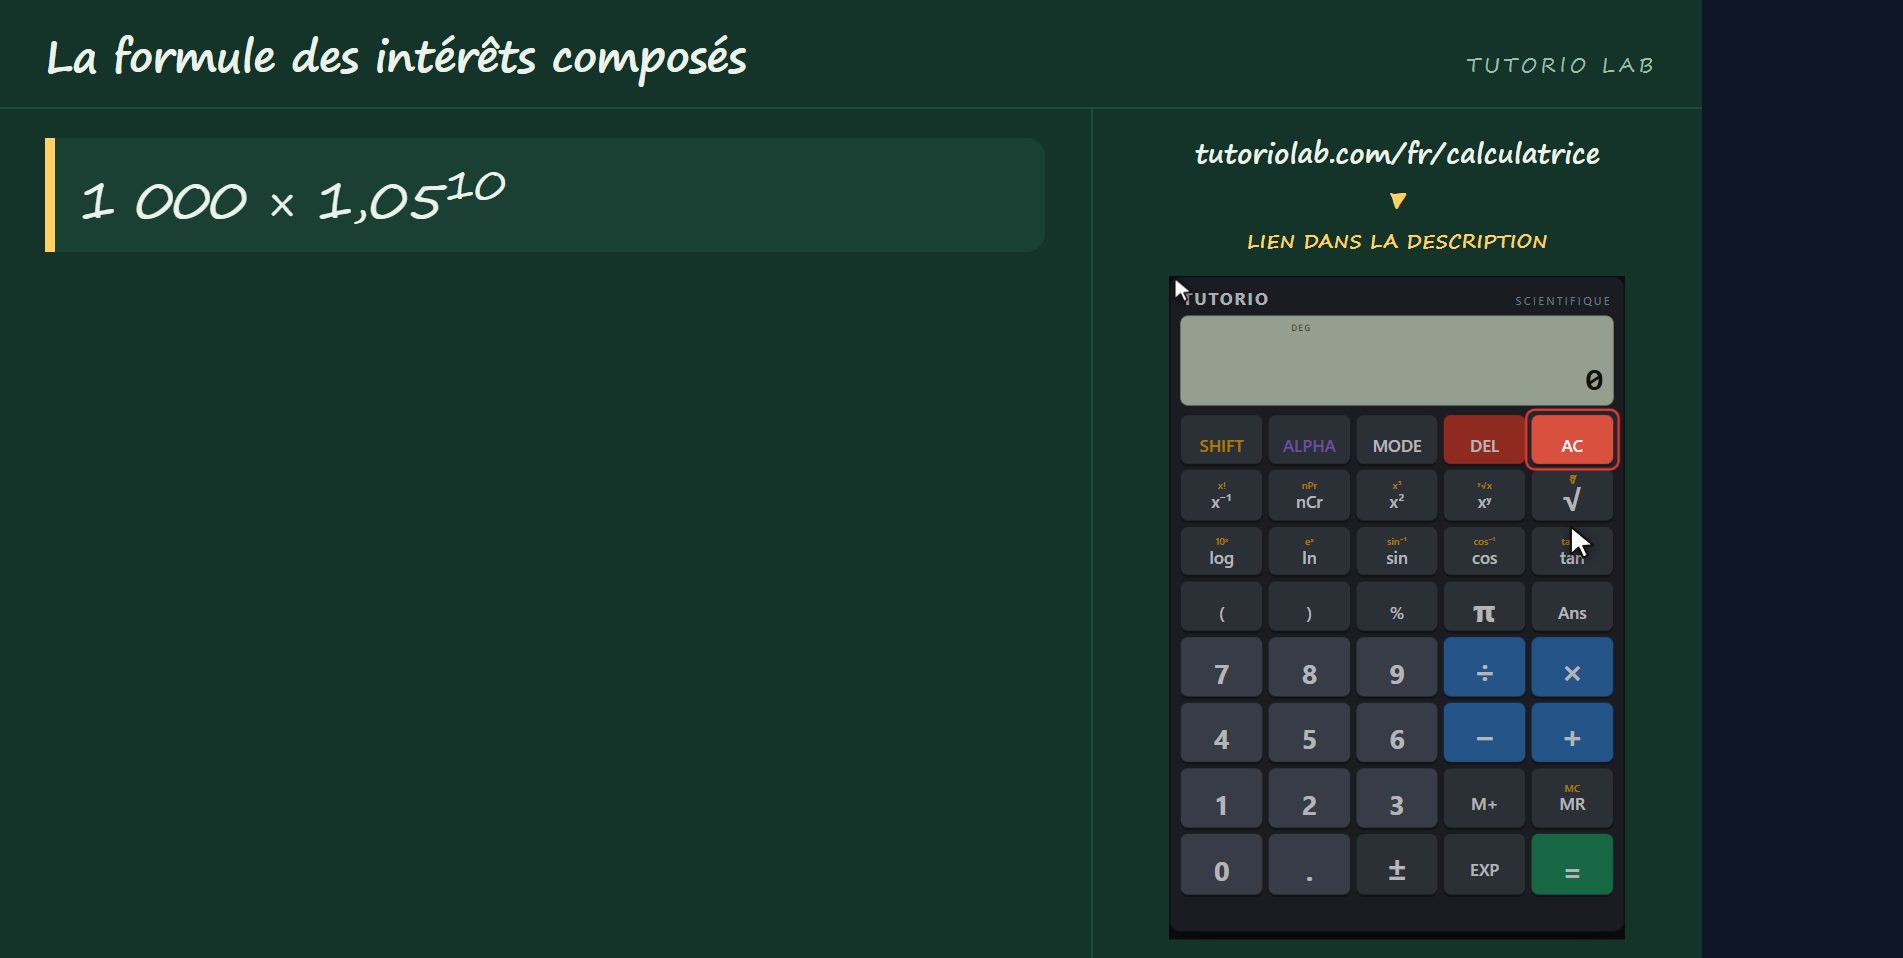
Passons à la calculatrice, parce que ce calcul-là se tape. On met mille, fois un virgule zéro cinq, qui est le un plus le taux. Et maintenant la partie qui change tout : il faut mettre ça à la puissance dix, qui sont les années. Et ça donne mille six cent vingt-huit euros quatre-vingt-neuf. Tu as mis mille et tu as six cent vingt-huit euros quatre-vingt-neuf d’intérêts.
Contre les intérêts simples
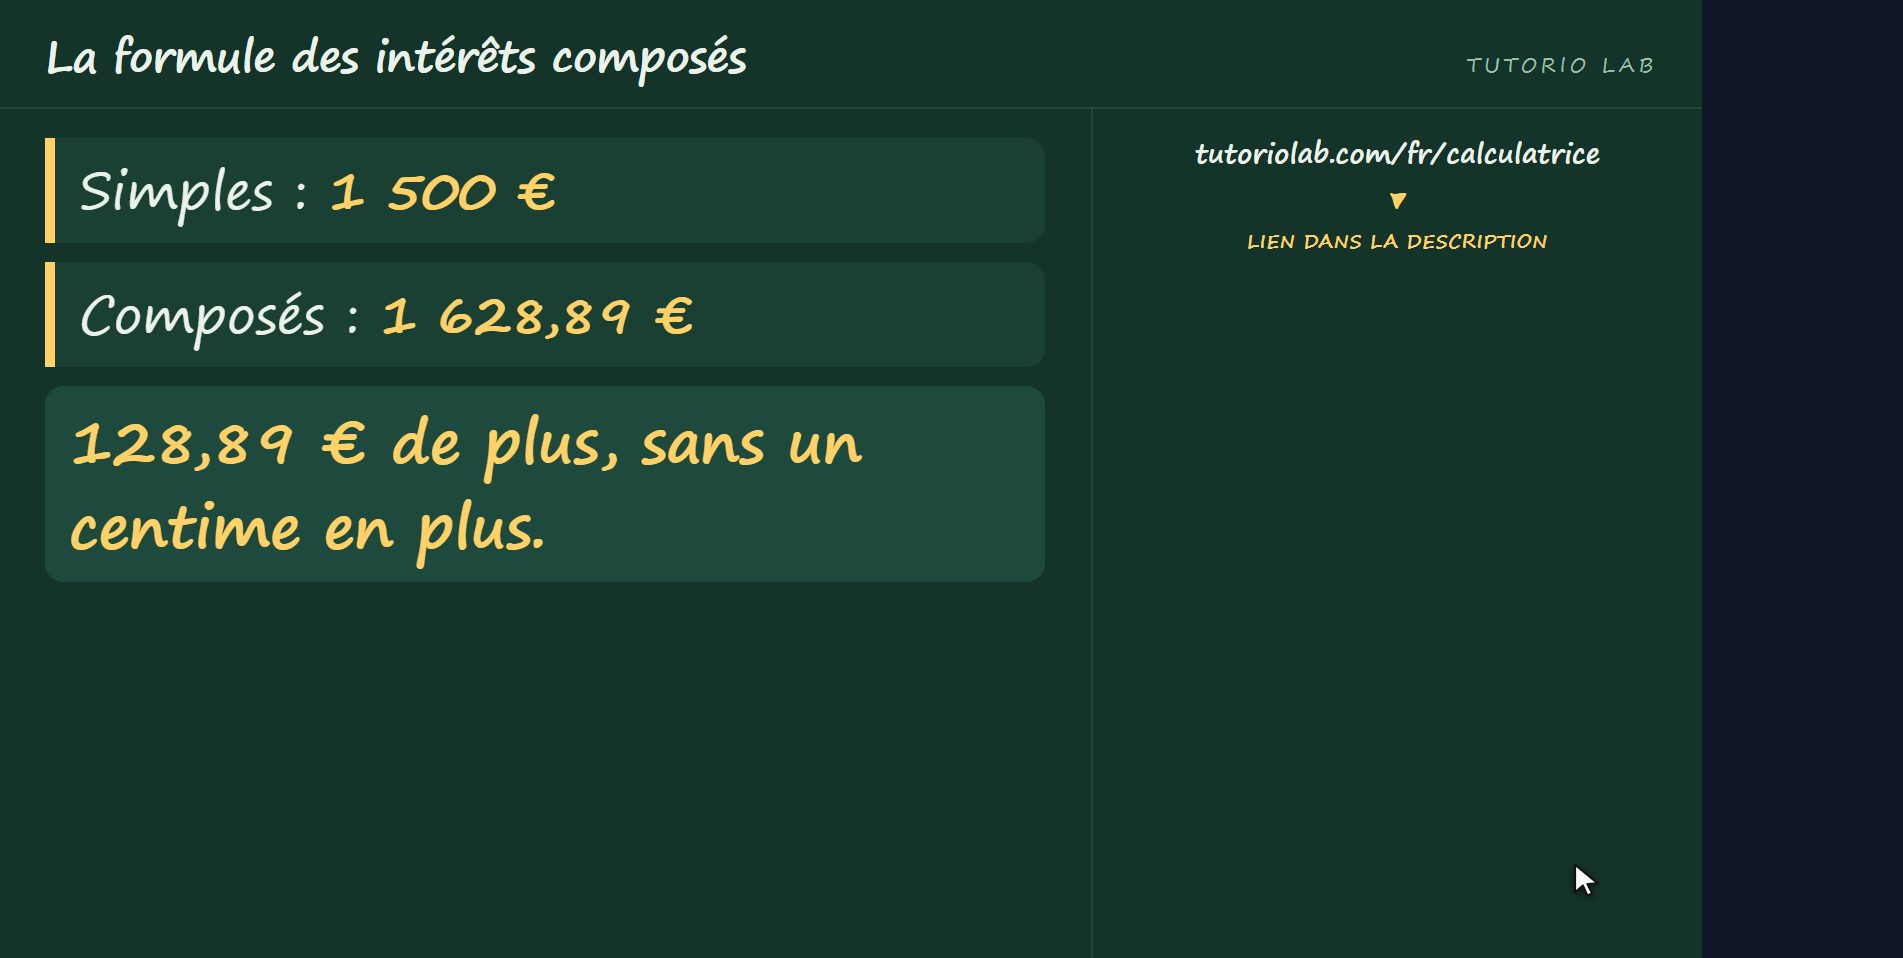
Maintenant la comparaison, celle qui fait tilt. Avec des intérêts simples, ce même argent au même cinq pour cent pendant les mêmes dix ans donnerait mille cinq cents. Avec des composés, mille six cent vingt-huit. Cent vingt-huit euros quatre-vingt-neuf de plus, sans avoir mis un centime de plus.
D’où vient la différence
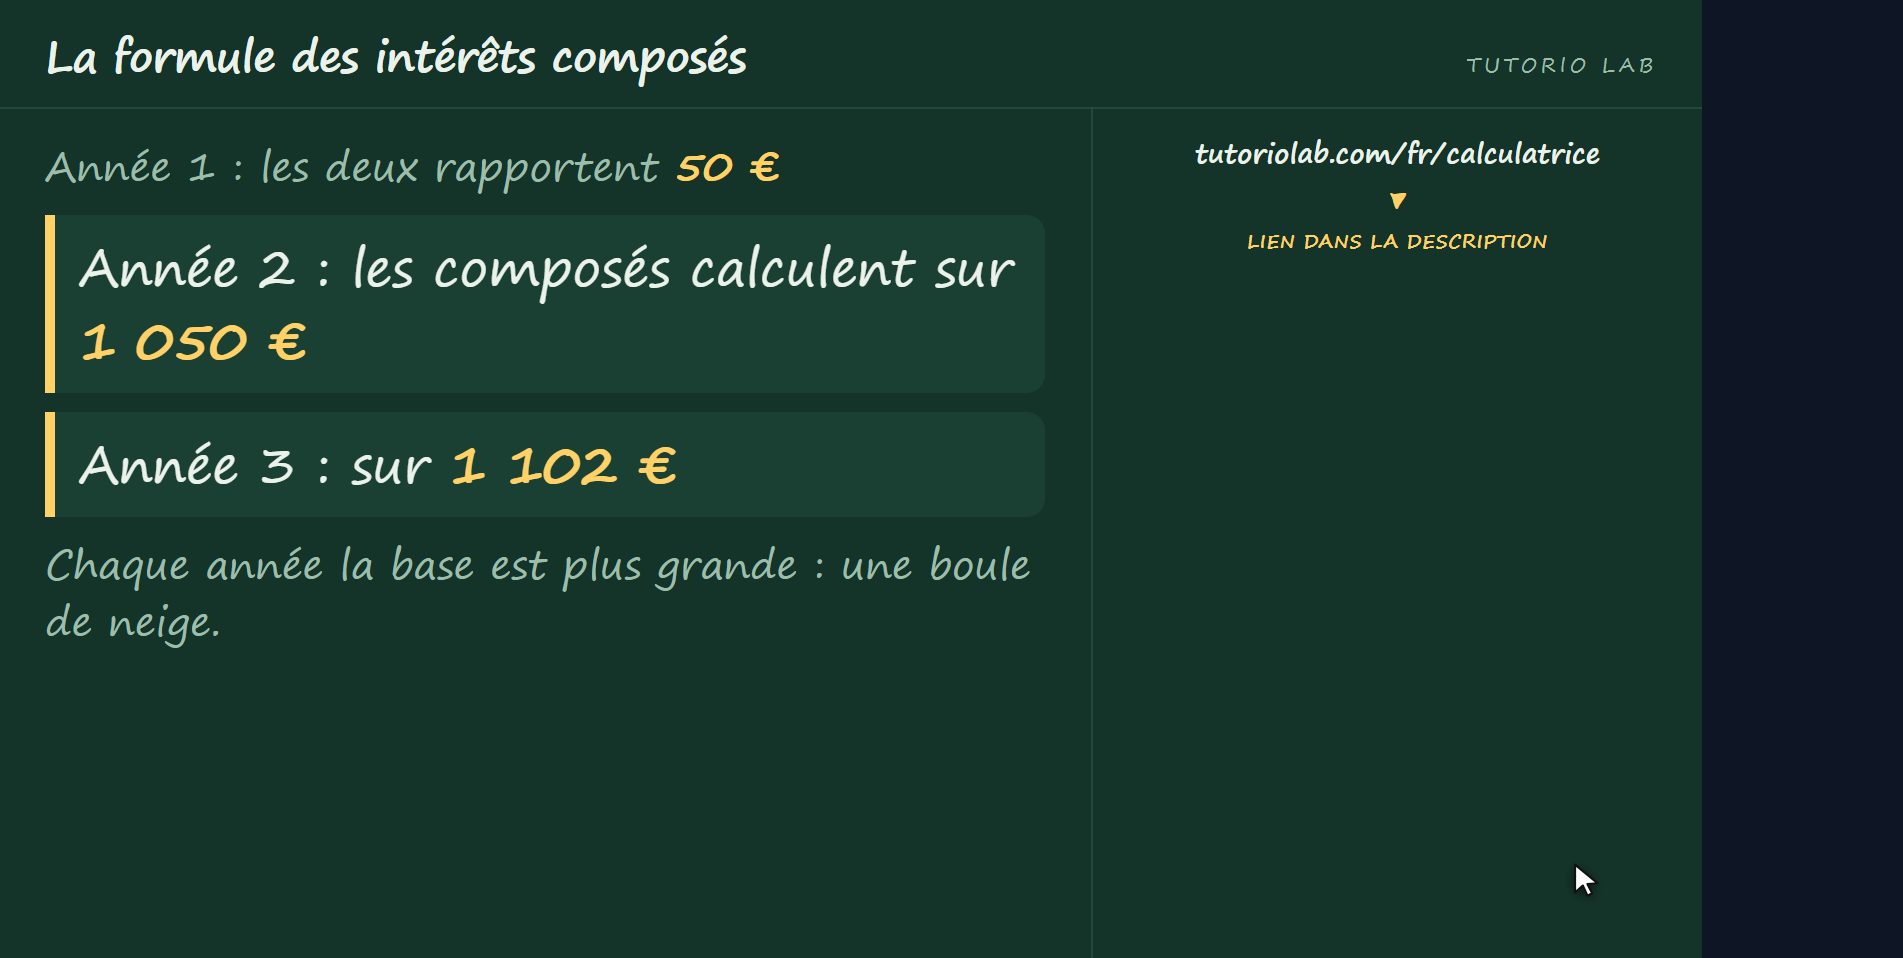
Et cette différence ne sort pas de nulle part : c’est exactement ce que les intérêts ont produit tout seuls. La première année, les deux font pareil, cinquante euros d’intérêts. Mais la deuxième année, les composés calculent sur mille cinquante au lieu de mille. Et la troisième sur mille cent deux. Chaque année la base est un peu plus grande, et cette boule de neige, c’est toute l’affaire.
Le temps bat le taux
De là vient le plus important, et presque personne ne le dit : le temps compte plus que le taux. À dix ans, l’écart est de cent vingt-huit euros ; à trente ans, avec les mêmes mille et le même taux, les composés montent à quatre mille trois cents et les simples restent à deux mille cinq cents. Presque le double. Parce que le temps est dans l’exposant et le taux, non.
En ajoutant chaque mois
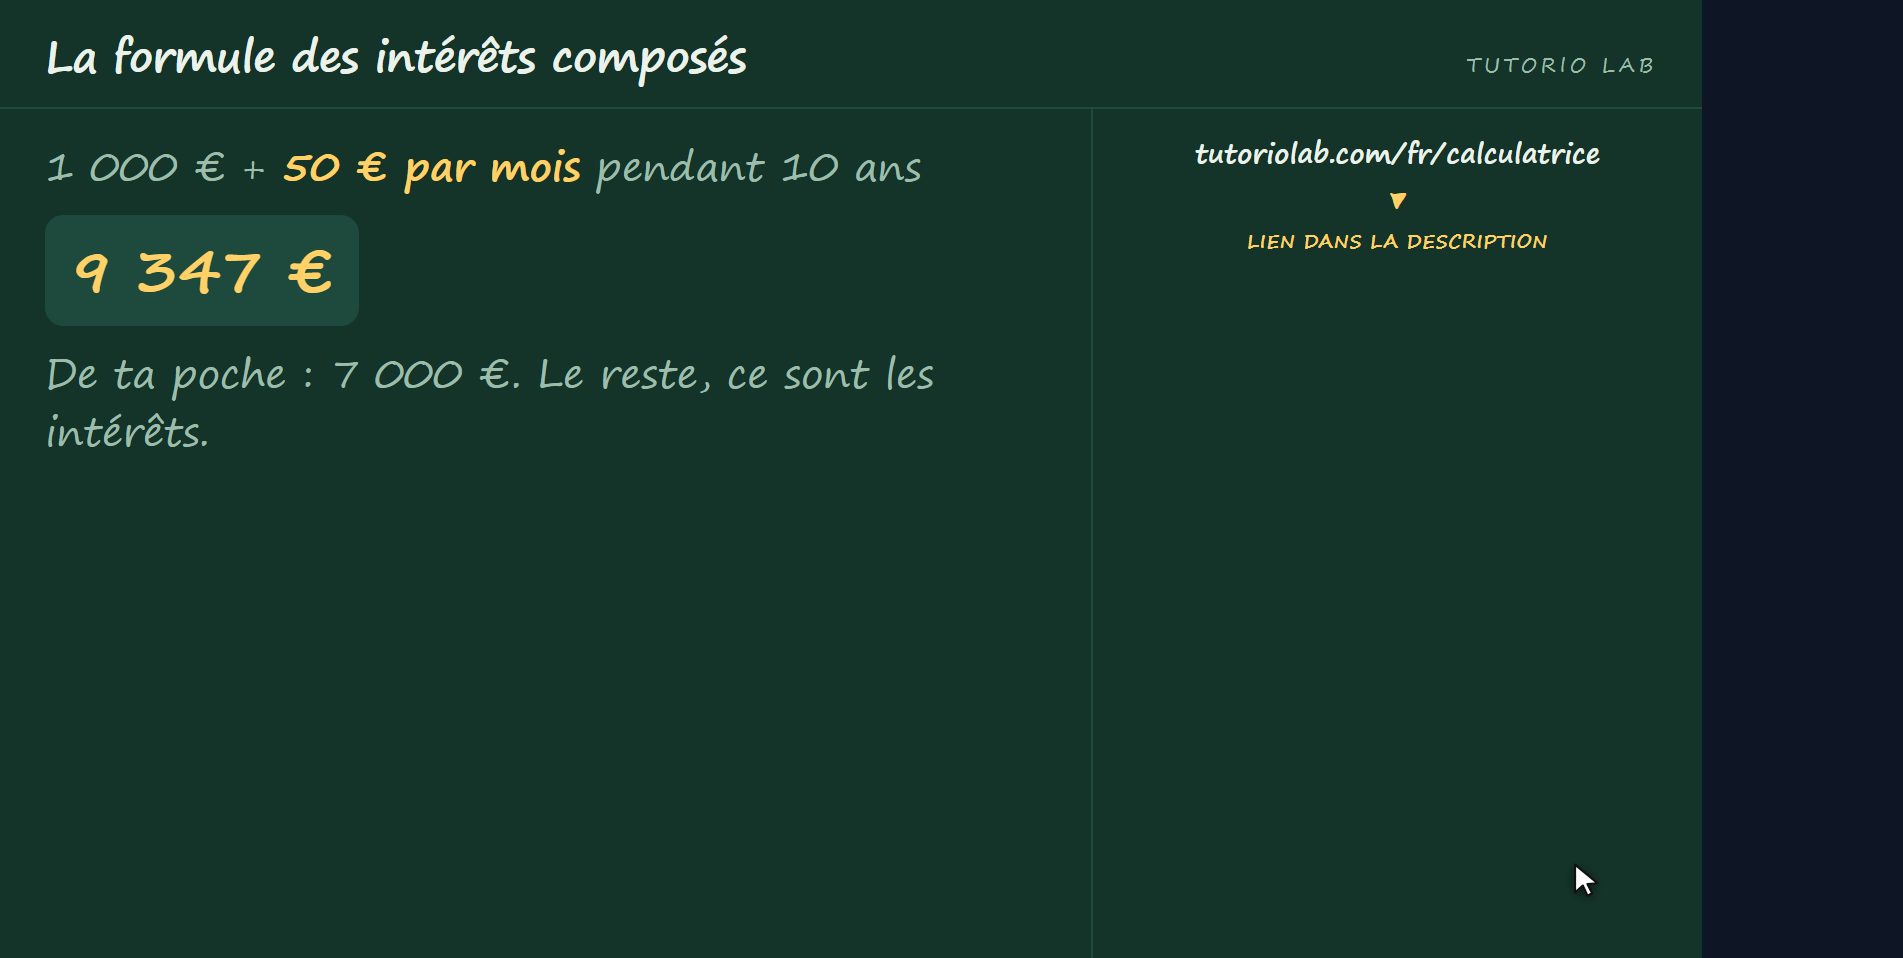
Et il manque le cas réel, qui n’est pas de laisser mille euros dormir : c’est d’en mettre un peu chaque mois. Si en plus de ces mille tu mets cinquante euros par mois pendant les dix ans, tu finis avec neuf mille trois cent quarante-sept euros. Sept mille sont sortis de ta poche, donc deux mille trois cent quarante-sept ont été mis là par les intérêts.
Le site le calcule pour toi
Et ce calcul avec versements, plus personne ne le fait de tête. Sur tutoriolab.com, slash f-r, slash intérêts composés, tu entres le capital, ce que tu ajoutes chaque mois, le taux et les années, et elle le calcule, te dit combien tu as mis toi et combien a été produit, et le compare aux intérêts simples. Gratuit, sans inscription, et téléchargeable en PDF.
En résumé : avec les composés, les intérêts rapportent des intérêts ; la formule, c’est le capital fois un plus le taux élevé aux années ; et le temps compte plus que le taux parce qu’il est dans l’exposant. Les liens sont dans la description. Si ça t’a servi, abonne-toi.
Questions fréquentes
Quelle est la formule des intérêts composés ?
Capital final = C × (1 + i)^n. C est ce que tu places, i le taux en décimal (5% font 0,05) et n le nombre d’années, qui va en exposant.
Combien les composés rapportent-ils de plus que les simples ?
Avec 1 000 € à 5% sur 10 ans : 1 628,89 € contre 1 500 €, soit 128,89 € de plus. Sur 30 ans, 4 321 € contre 2 500 € — l’écart grandit avec le temps, pas avec le taux.
Pourquoi le temps compte-t-il plus que le taux ?
Parce que le taux multiplie une fois et que les années sont l’exposant. Élever à une puissance plus grande fait croître bien plus vite que multiplier par un nombre un peu plus grand.
Et si j’ajoute de l’argent chaque mois ?
Ça change beaucoup. 1 000 € plus 50 € par mois à 5% sur 10 ans donnent 9 347 €. Tu en as mis 7 000 toi-même ; les 2 347 restants viennent des intérêts.
Il existe une calculatrice qui le fait ?
Oui, et elle est gratuite : tutoriolab.com/fr/interets-composes. Elle accepte les versements mensuels et différentes périodes de capitalisation, et compare aux intérêts simples.