Die Zinseszins-Formel
Der Zinseszins wird mit K × (1 + i)^n gerechnet: 1.000 € zu 5% über 10 Jahre ergeben 1.628,89 €, gegenüber 1.500 € mit einfachem Zins. Der Unterschied entsteht, weil die Zinsen jedes Jahr zum Kapital dazukommen und selbst Zinsen bringen. Die Zeit zählt mehr als der Zinssatz, weil die Jahre im Exponenten stehen: nach 30 Jahren werden aus denselben 1.000 € 4.321 € statt 2.500 €.
Der Zinseszins ist der Grund, warum früh sparen mehr bringt als viel sparen. In drei Minuten zeige ich dir die Formel, die Rechnung mit echten Zahlen, und vor allem wie groß der Unterschied zum einfachen Zins wirklich ist — genau das schaut sich kaum jemand an.
Der Unterschied zum einfachen Zins
Der Unterschied zum einfachen Zins ist eine einzige Sache. Beim einfachen werden die Zinsen immer auf das Geld gerechnet, das du am Anfang eingezahlt hast. Beim Zinseszins kommen die Zinsen jedes Jahr zum Kapital dazu, und im nächsten Jahr bringt dieses Geld selbst wieder Zinsen. Die Zinsen fangen an, für sich selbst zu arbeiten.
Die Formel
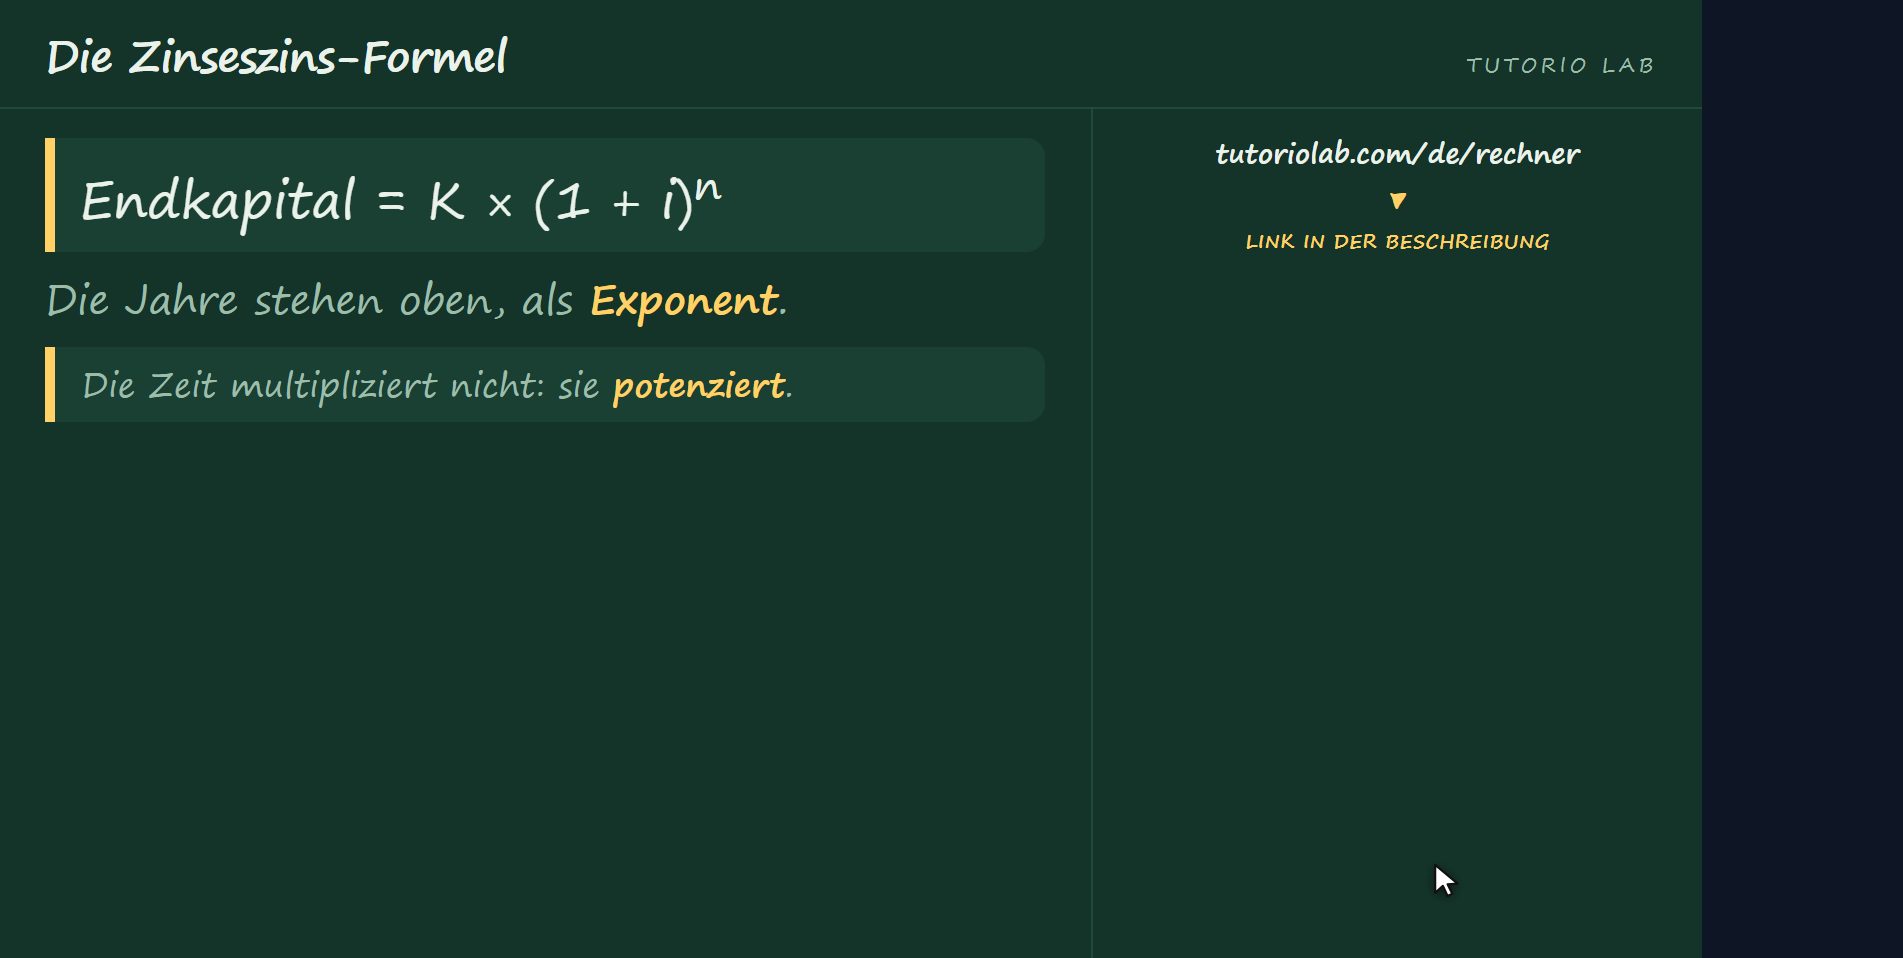
Die Formel ist kurz: das Kapital, mal eins plus den Zinssatz, potenziert mit der Anzahl der Jahre. Diese Eins ist das Geld, das du schon hattest, der Zinssatz ist das, was jedes Jahr dazukommt, und die Anzahl der Jahre steht oben, als Exponent. Und genau darin steckt der Schlüssel zum ganzen Thema: die Zeit multipliziert nicht, die Zeit potenziert.
Das Beispiel
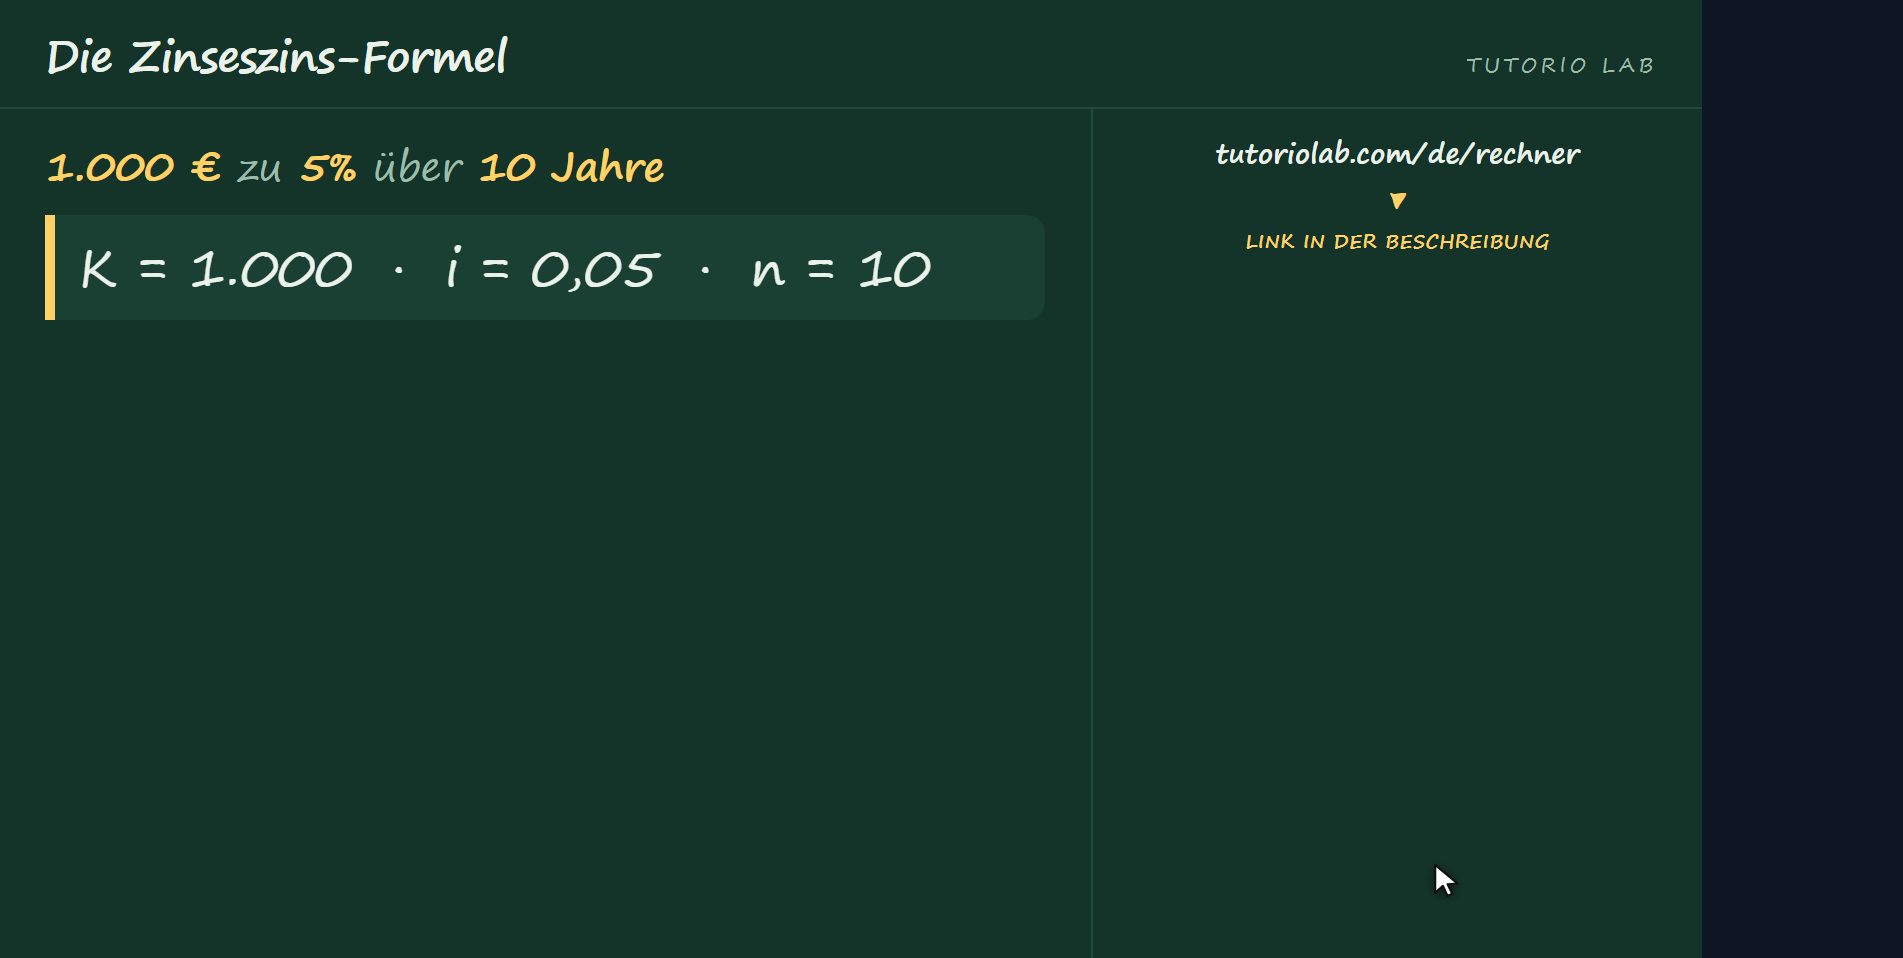
Jetzt mit Zahlen. Du legst tausend Euro zu fünf Prozent im Jahr an und lässt sie zehn Jahre liegen. Das Kapital sind tausend, der Zinssatz ist null Komma null fünf, und der Exponent ist zehn. Mehr nicht.
Die Rechnung
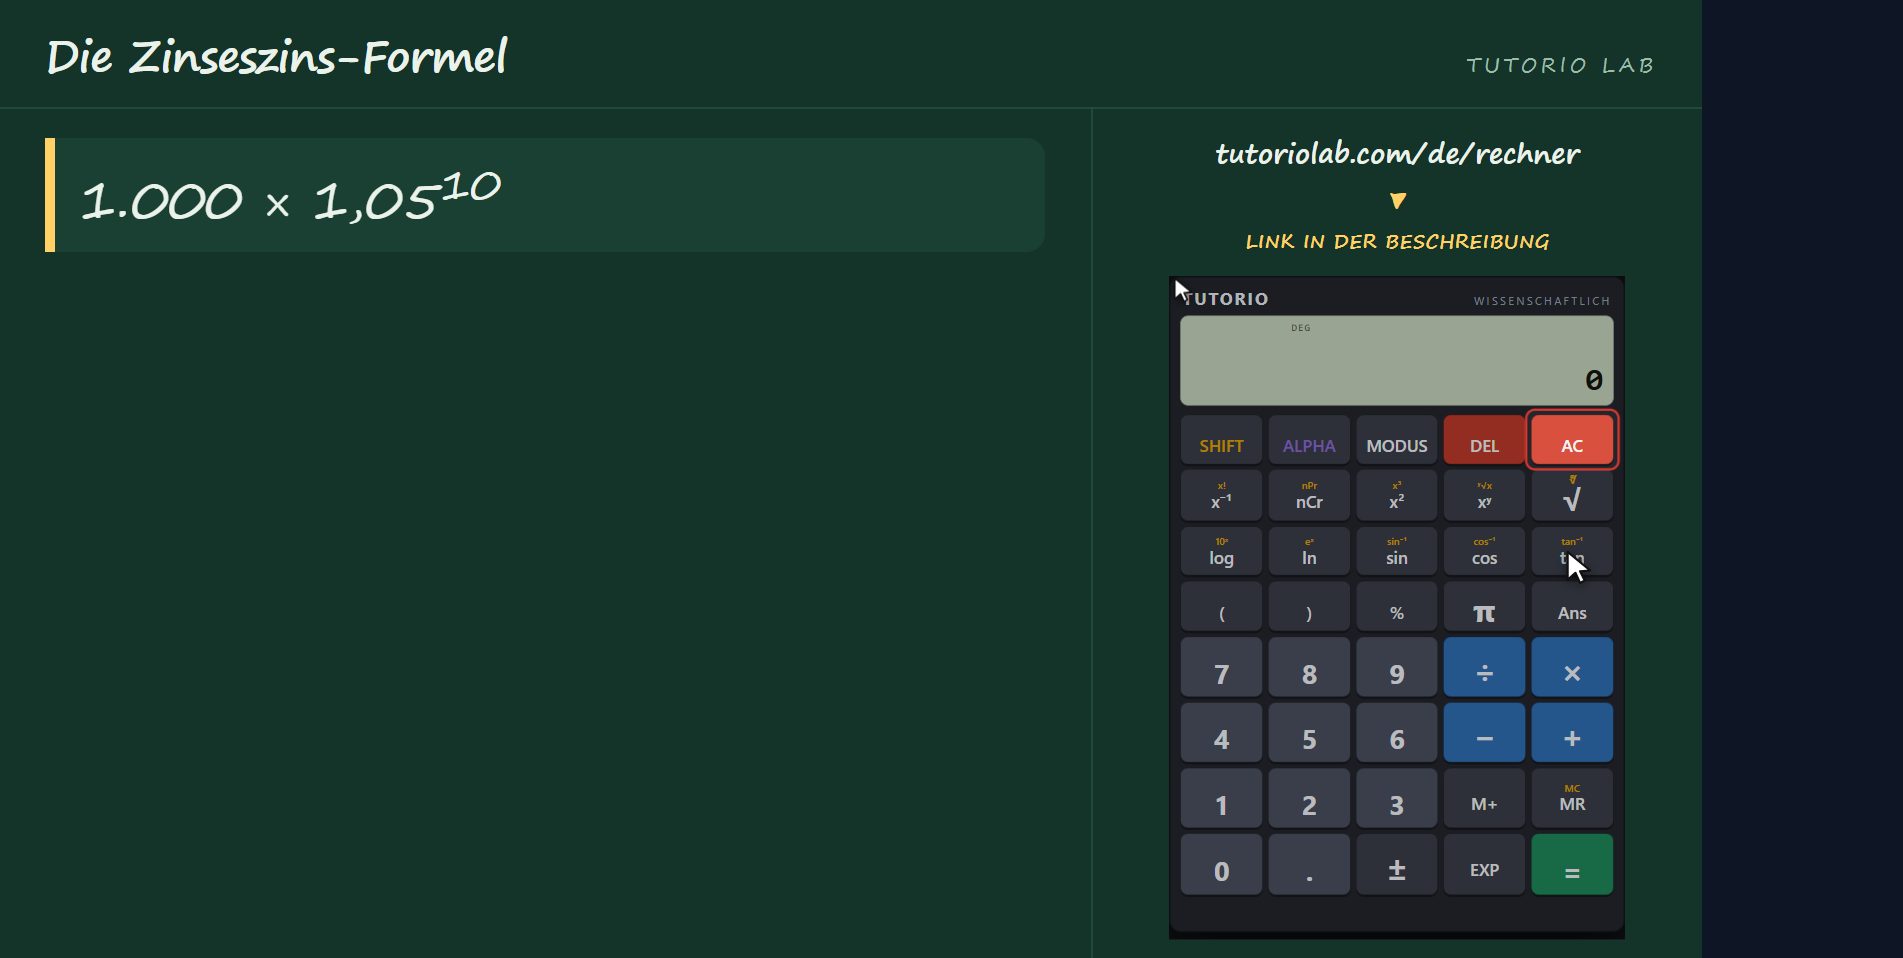
Jetzt zum Taschenrechner, denn diese Rechnung lässt sich eintippen. Wir tippen tausend ein, mal eins Komma null fünf, das ist die Eins plus der Zinssatz. Und jetzt der Teil, der alles verändert: das Ganze muss hoch zehn, das sind die Jahre. Und es kommen tausendsechshundertachtundzwanzig Euro neunundachtzig heraus. Du hast tausend eingezahlt und hast sechshundertachtundzwanzig Euro neunundachtzig an Zinsen.
Gegen den einfachen Zins
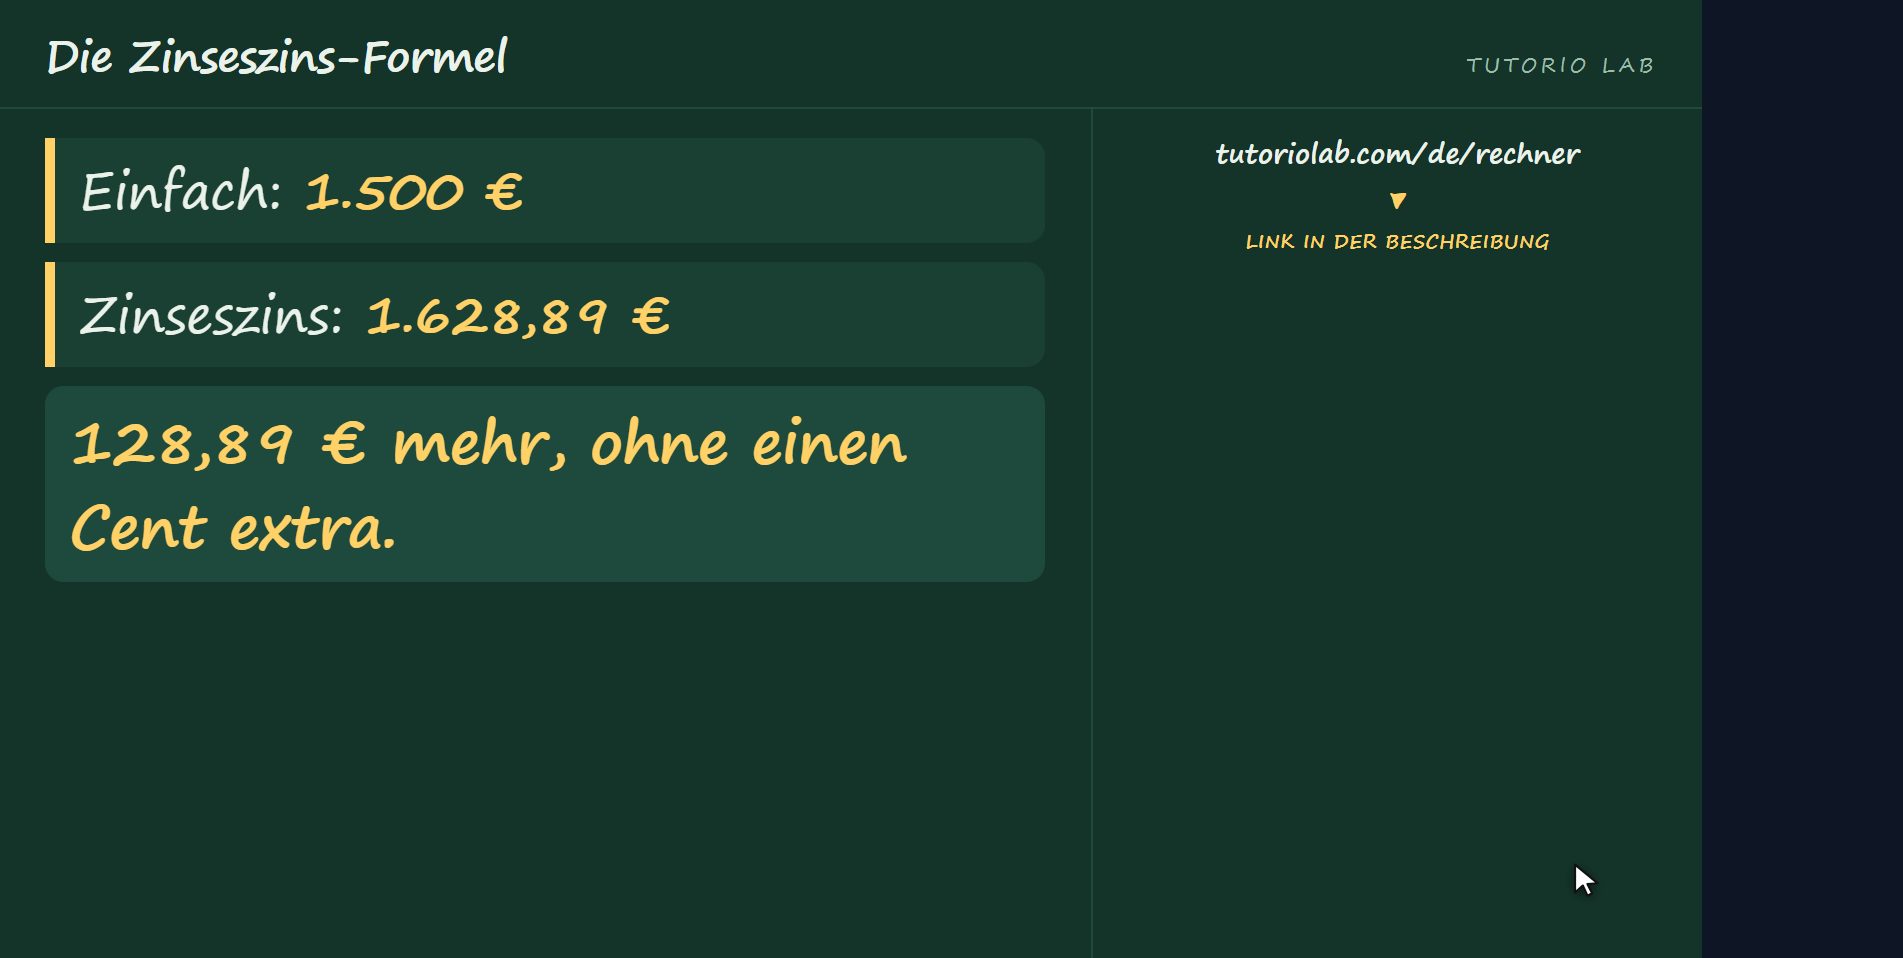
Jetzt der Vergleich, an dem es klick macht. Mit einfachem Zins hätte dasselbe Geld zum selben Zinssatz über dieselben zehn Jahre tausendfünfhundert Euro ergeben. Mit Zinseszins sind es tausendsechshundertachtundzwanzig. Hundertachtundzwanzig Euro neunundachtzig mehr, ohne dass du einen Cent zusätzlich eingezahlt hast.
Woher der Unterschied kommt
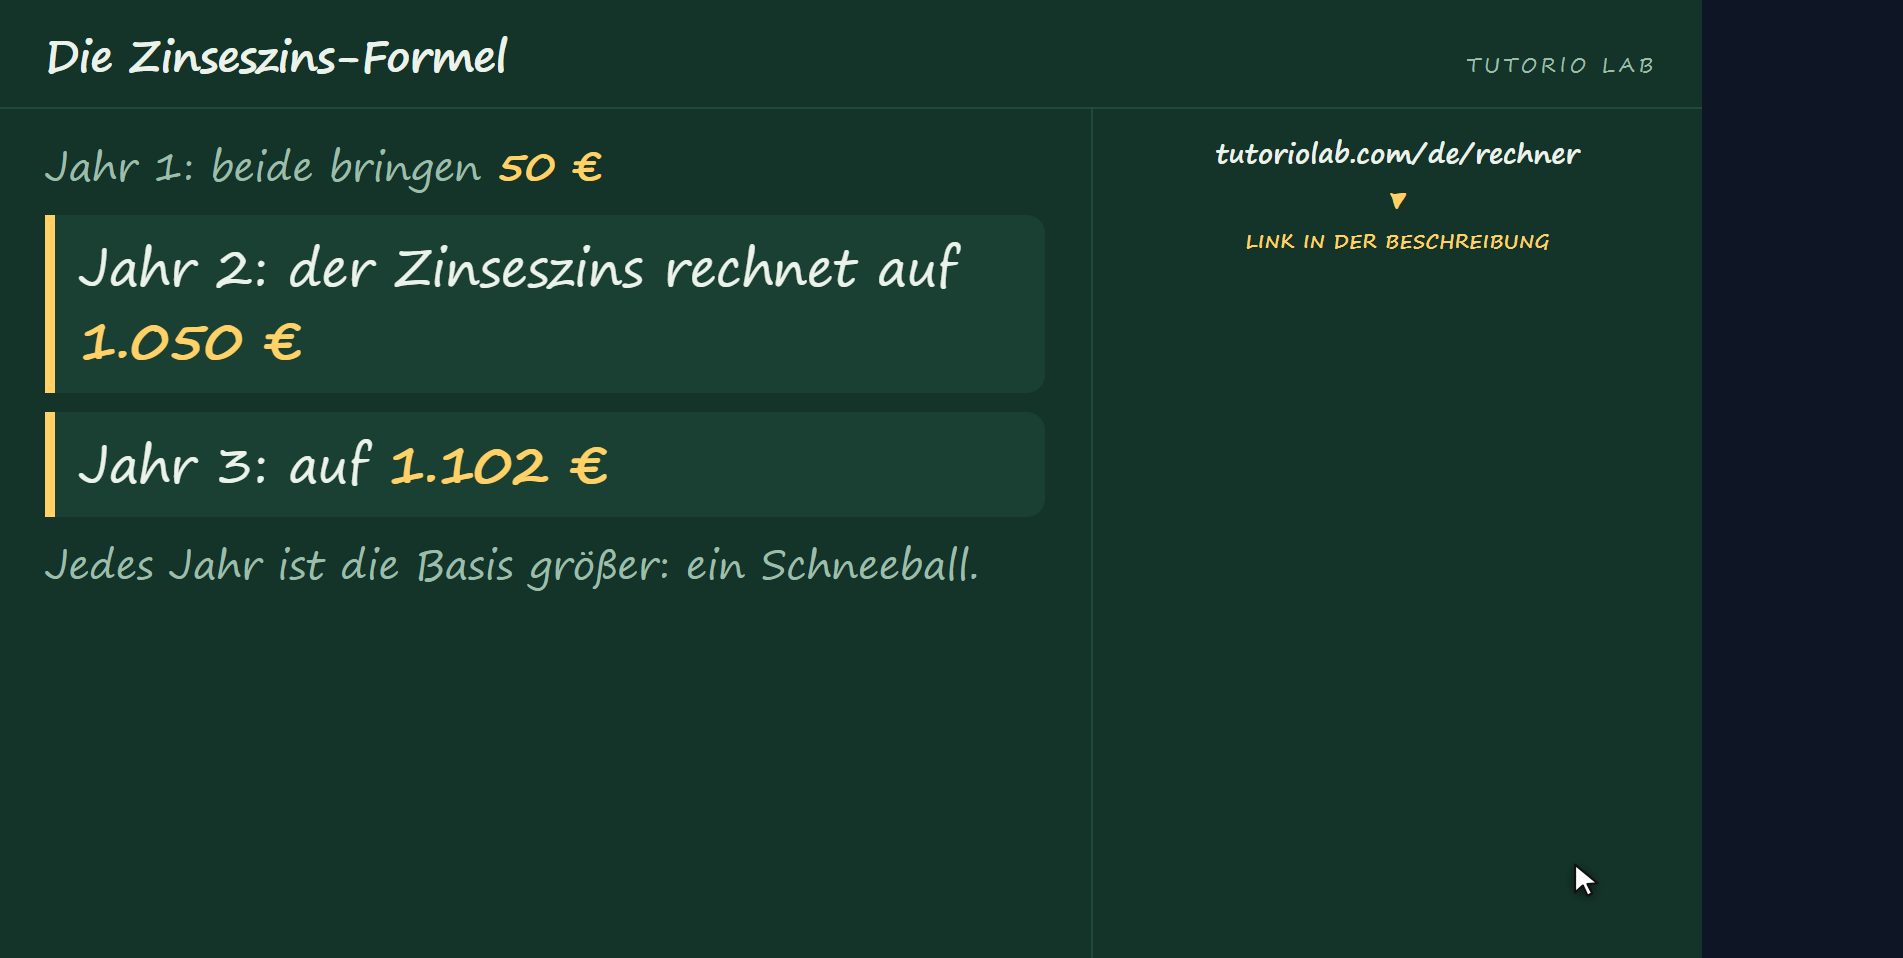
Und dieser Unterschied kommt nicht aus dem Nichts: er ist genau das, was die Zinsen von selbst erwirtschaftet haben. Im ersten Jahr laufen beide gleich, fünfzig Euro Zinsen. Aber im zweiten Jahr rechnet der Zinseszins auf tausendfünfzig statt auf tausend. Und im dritten auf tausendeinhundertzwei. Jedes Jahr ist die Basis ein Stück größer, und dieser Schneeball ist die ganze Sache.
Die Zeit schlägt den Zinssatz
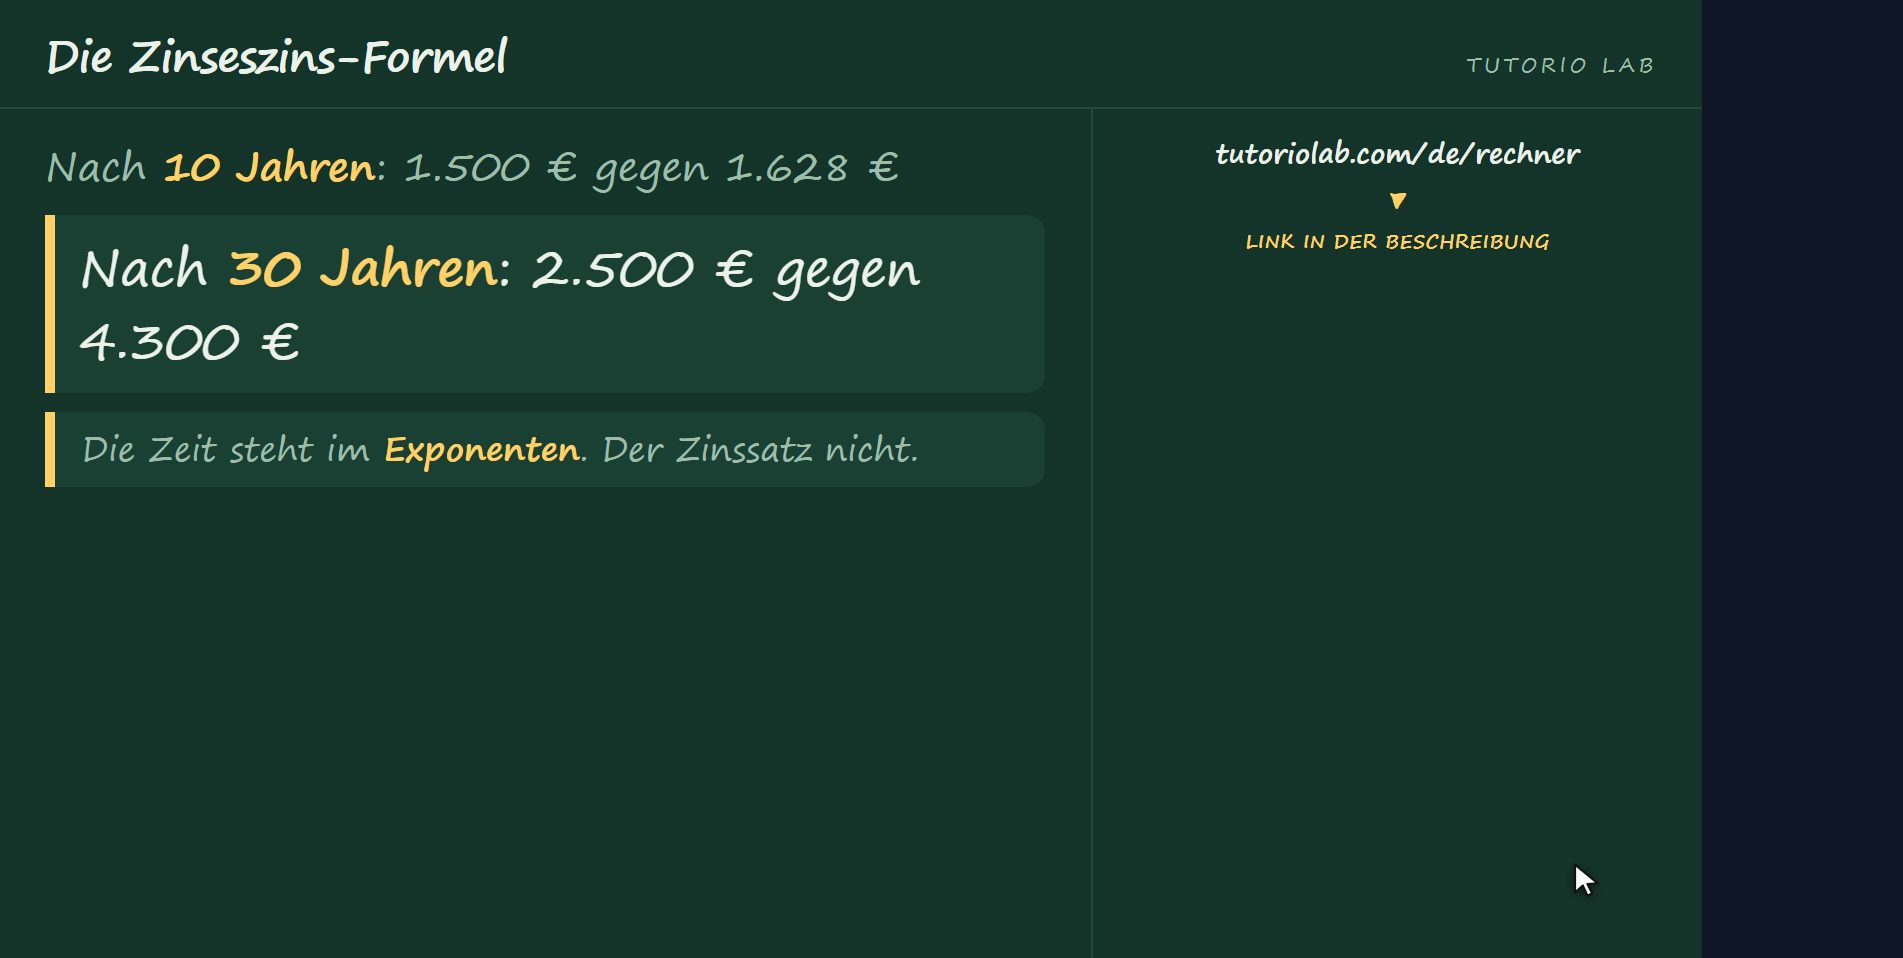
Daraus folgt das Wichtigste, und kaum jemand sagt es: die Zeit zählt mehr als der Zinssatz. Nach zehn Jahren ist der Unterschied hundertachtundzwanzig Euro; nach dreißig Jahren, mit denselben tausend und demselben Zinssatz, steht der Zinseszins bei viertausenddreihundert und der einfache Zins bei zweitausendfünfhundert. Fast das Doppelte. Weil die Zeit im Exponenten steht und der Zinssatz nicht.
Jeden Monat etwas dazu
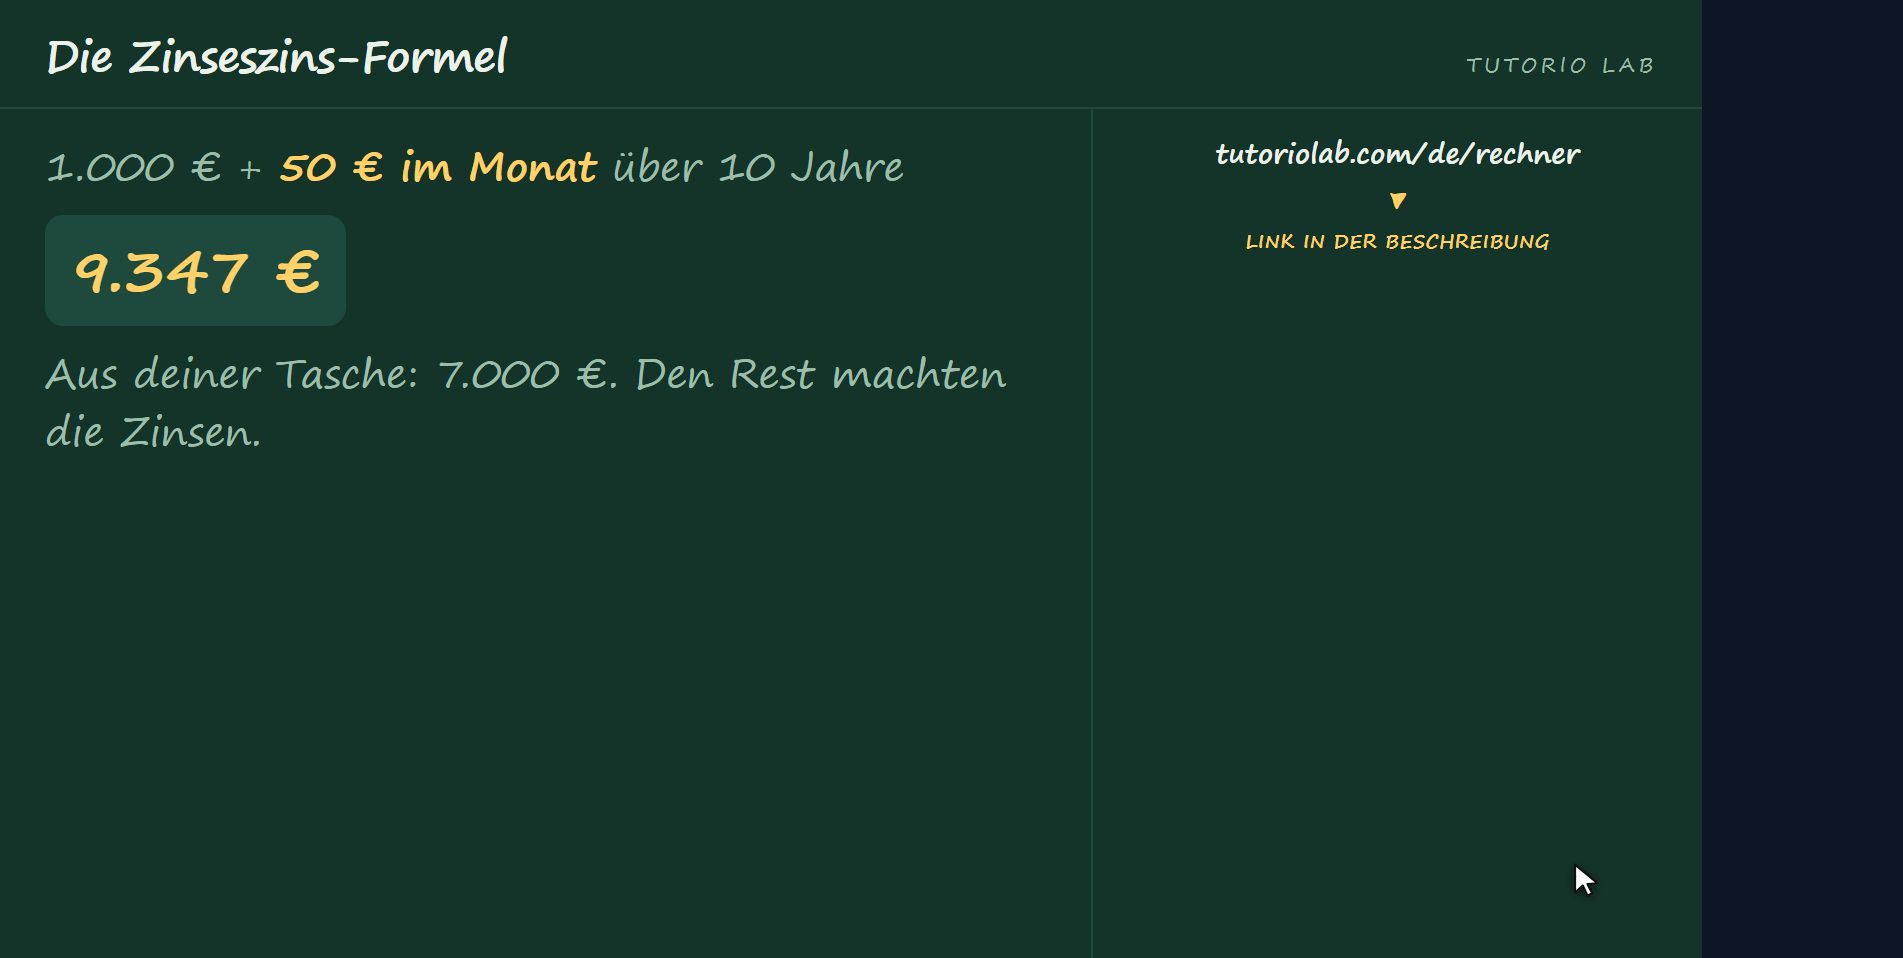
Und es fehlt der echte Fall, der nicht darin besteht, tausend Euro liegen zu lassen: es geht darum, jeden Monat ein bisschen einzuzahlen. Wenn du zusätzlich zu diesen tausend zehn Jahre lang fünfzig Euro im Monat einzahlst, hast du am Ende neuntausenddreihundertsiebenundvierzig Euro. Siebentausend davon kamen aus deiner Tasche, zweitausenddreihundertsiebenundvierzig haben also die Zinsen beigesteuert.
Die Website rechnet es für dich
Und diese Rechnung mit monatlichen Einzahlungen macht niemand mehr im Kopf. Auf tutoriolab.com, Schrägstrich d-e, Schrägstrich Zinseszinsrechner, gibst du das Kapital ein, was du jeden Monat einzahlst, den Zinssatz und die Jahre, und er rechnet es aus, sagt dir wie viel du selbst eingezahlt hast und wie viel dazugekommen ist, und stellt es neben den einfachen Zins. Kostenlos, ohne Anmeldung, und als PDF zum Herunterladen.
Zusammengefasst: beim Zinseszins bringen Zinsen selbst wieder Zinsen; die Formel ist Kapital mal eins plus Zinssatz, potenziert mit den Jahren; und die Zeit zählt mehr als der Zinssatz, weil sie im Exponenten steht. Die Links stehen in der Beschreibung. Wenn es dir geholfen hat, abonniere gern.
Häufige Fragen
Wie lautet die Zinseszins-Formel?
Endkapital = K × (1 + i)^n. K ist das, was du einzahlst, i der Zinssatz als Dezimalzahl (5% sind 0,05) und n die Anzahl der Jahre, die in den Exponenten kommt.
Wie viel mehr ist Zinseszins als einfacher Zins?
Bei 1.000 € zu 5% über 10 Jahre: 1.628,89 € gegenüber 1.500 €, also 128,89 € mehr. Nach 30 Jahren sind es 4.321 € gegenüber 2.500 € — der Abstand wächst mit der Zeit, nicht mit dem Zinssatz.
Warum zählt die Zeit mehr als der Zinssatz?
Weil der Zinssatz einmal multipliziert und die Jahre der Exponent sind. Mit einer größeren Hochzahl zu potenzieren wächst weit schneller, als mit einer etwas größeren Zahl zu multiplizieren.
Was ändert sich, wenn ich jeden Monat einzahle?
Eine ganze Menge. 1.000 € plus 50 € im Monat zu 5% über 10 Jahre ergeben 9.347 €. Davon hast du 7.000 € selbst eingezahlt; die restlichen 2.347 € kamen von den Zinsen.
Gibt es einen Rechner dafür?
Ja, und er ist kostenlos: tutoriolab.com/de/zinseszinsrechner. Er kann monatliche Einzahlungen und verschiedene Zinsperioden und stellt das Ergebnis neben den einfachen Zins.