Le tableau d’amortissement
Un tableau d’amortissement a une ligne par mensualité et cinq colonnes : n°, mensualité, intérêts, capital et reste dû. Les intérêts de chaque mois se calculent sur le capital restant dû, pas sur le montant emprunté. Pour 10 000 € à 8% sur 5 ans avec une mensualité de 202,76 € : le premier mois, 66,67 € d’intérêts et 136,09 € de capital, il reste 9 863,91 €. Pour solder, tu paies le reste dû de cette ligne, pas la mensualité multipliée par les mois restants.
Un tableau d’amortissement, c’est le tableau qui dit où part chacune des mensualités de ton crédit. La banque te le donne et presque personne ne le regarde, alors qu’il contient les deux seuls nombres qui comptent vraiment. En trois minutes je te montre comment il est construit et comment le calculer toi-même, ligne par ligne.
Ce que c’est et à quoi ça sert
Un tableau d’amortissement, c’est une ligne pour chaque mensualité, et il montre ce que la mensualité seule cache : la mensualité ne change jamais, mais ce qu’il y a dedans change chaque mois. Au début c’est presque tout de l’intérêt, à la fin presque tout du remboursement, et le montant que tu vires est le même du premier au dernier jour.
Les cinq colonnes
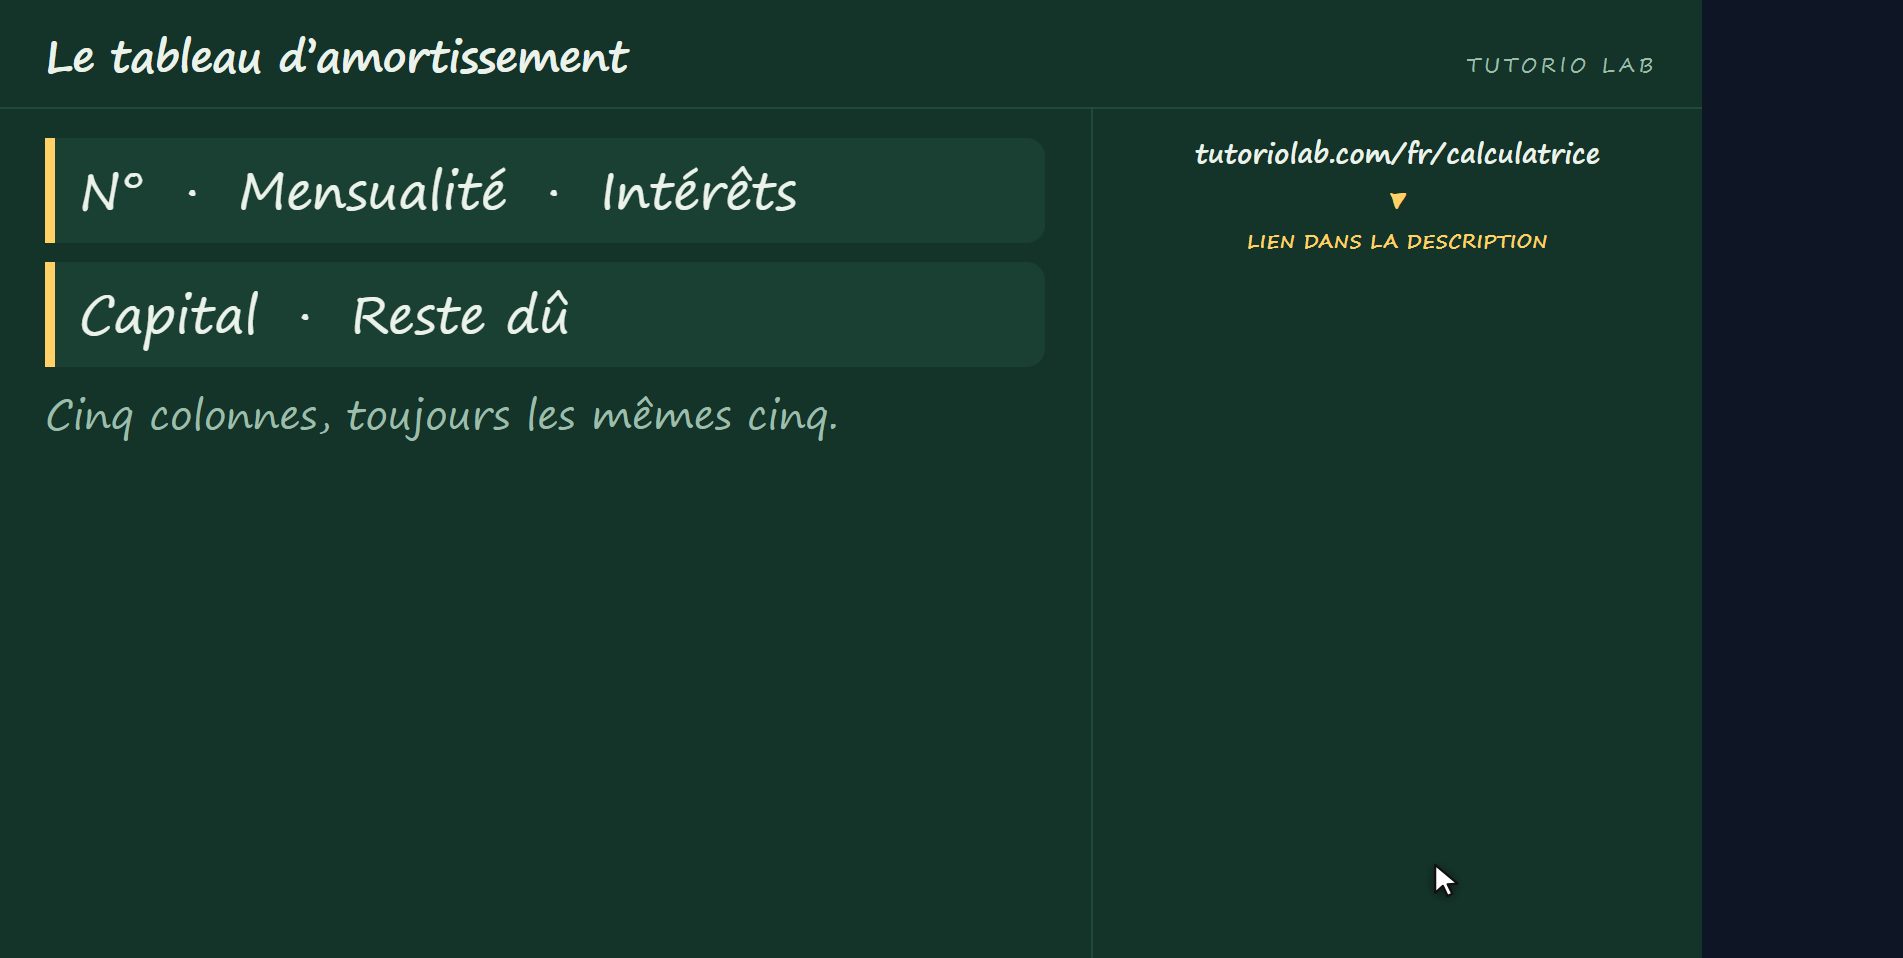
Le tableau a cinq colonnes, et toujours les mêmes cinq. Le numéro de la mensualité. La mensualité elle-même, qui est fixe. Combien de cette mensualité part en intérêts. Combien rembourse la dette. Et ce qu’il reste dû après. Il n’y a pas d’autres colonnes, quelle que soit la banque.
L’intérêt du mois
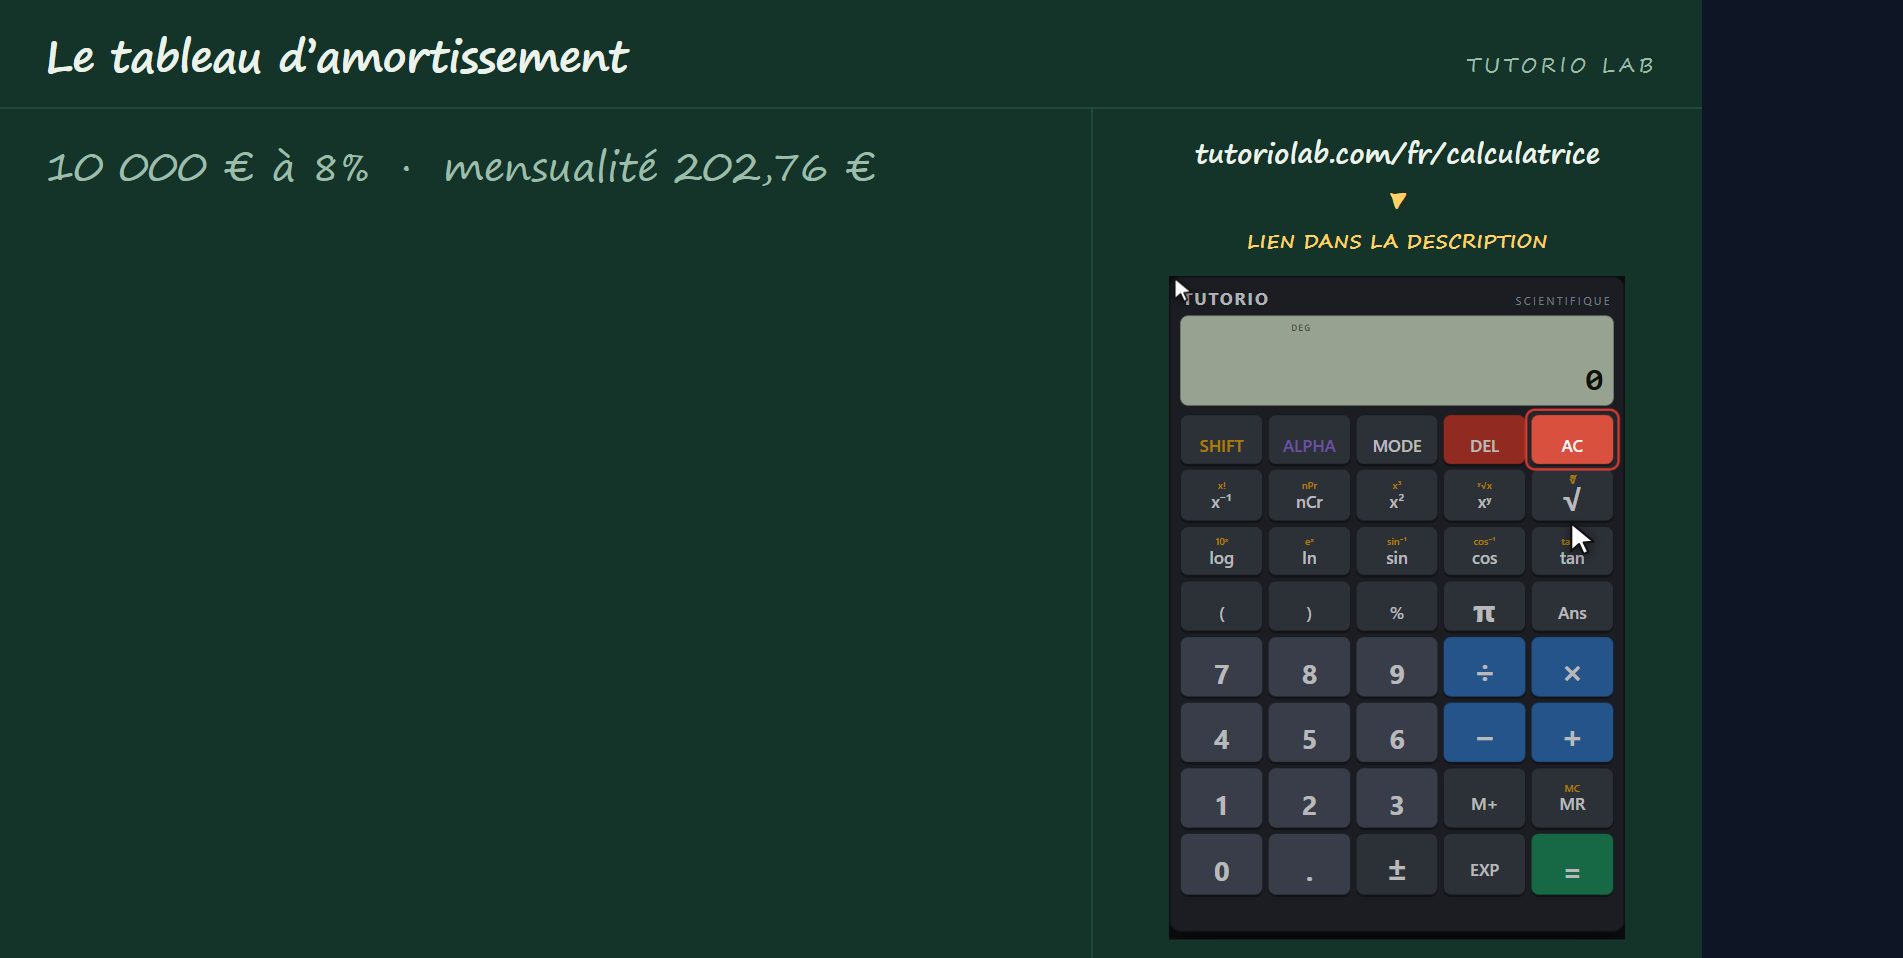
Reprenons le crédit de tout à l’heure : dix mille euros à huit pour cent par an, mensualité de deux cent deux euros soixante-seize. Les intérêts du premier mois se calculent sur ce que tu dois : dix mille, multiplié par zéro virgule zéro zéro six six six sept, le taux mensuel. Soixante-six euros soixante-sept.
Ce qui rembourse la dette
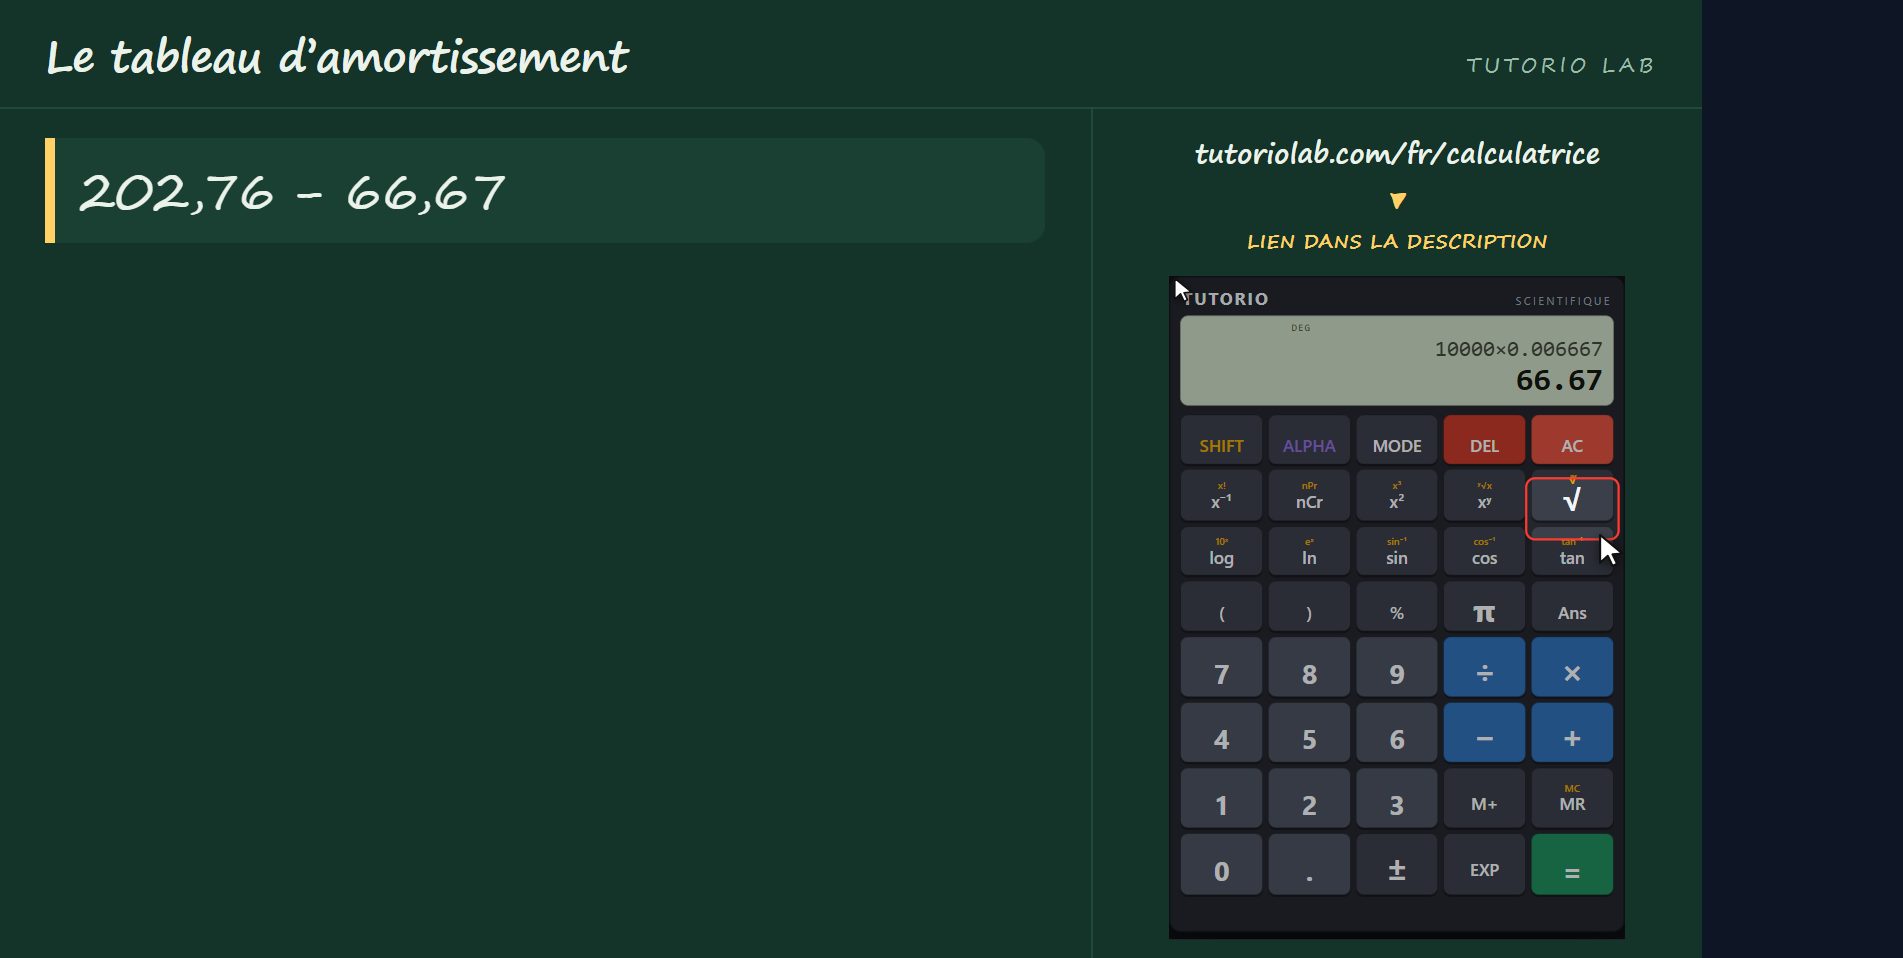
Et le reste de la mensualité rembourse la dette. Une simple soustraction : deux cent deux euros soixante-seize moins soixante-six euros soixante-sept font cent trente-six euros zéro neuf. C’est tout ce qui descend de ta dette ce premier mois. Il reste neuf mille huit cent soixante-trois euros quatre-vingt-onze.
La deuxième ligne
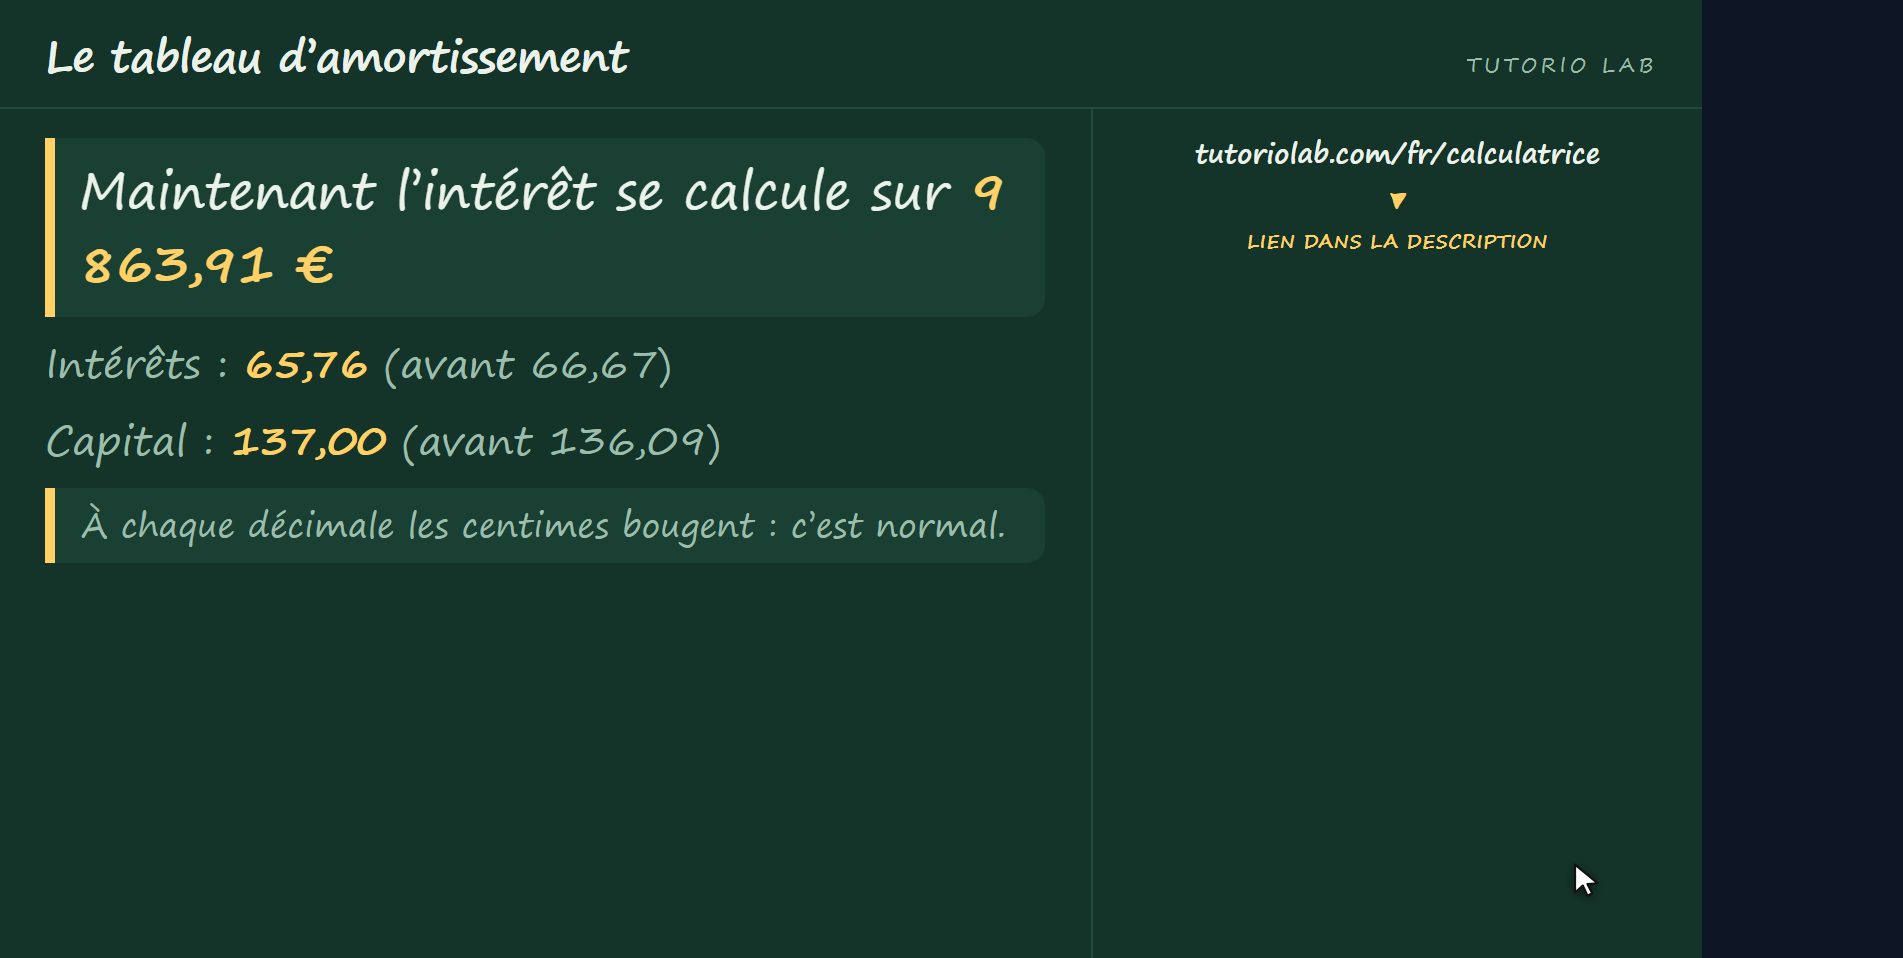
Et maintenant la deuxième ligne, celle où ça se voit. Les intérêts de ce mois ne se calculent plus sur dix mille, mais sur neuf mille huit cent soixante-trois quatre-vingt-onze. Donc soixante-cinq euros soixante-seize au lieu de soixante-six soixante-sept. Et comme la mensualité reste la même, ce sont maintenant cent trente-sept euros qui remboursent au lieu de cent trente-six. À chaque décimale les centimes bougent un peu, c’est normal.
Pourquoi la répartition change
Voilà tout le mécanisme, il n’y a rien de plus. La mensualité est fixe, l’intérêt se calcule sur ce que tu dois encore, et ce qui reste rembourse. Comme la dette baisse chaque mois, l’intérêt baisse chaque mois, et la part qui rembourse grandit chaque mois. C’est pour ça que le tableau commence en presque tout intérêt et finit en presque tout remboursement.
Ce que tu dois aujourd’hui
Et il en sort le nombre qui t’intéresse vraiment. Si tu veux solder ton crédit aujourd’hui, tu ne paies pas la mensualité fois les mois restants : tu paies le reste dû de ta ligne. C’est ce que tu dois réellement, et c’est nettement moins que la somme des mensualités à venir.
Si tu rembourses plus tôt
Et si tu fais un versement anticipé, il part entièrement en remboursement, parce que les intérêts du mois sont déjà payés. Il baisse donc la dette tout de suite, et avec elle les intérêts de tous les mois qui restent. C’est pour ça que le même versement économise beaucoup au début et presque rien à la fin.
Le site le calcule
Et calculer tout le tableau à la main, personne ne le fait. Sur tutoriolab.com, slash f-r, slash calcul prêt, tu entres le montant, le taux et les années, et tu obtiens le tableau complet mois par mois avec les intérêts, le capital et le reste dû. Gratuit, sans inscription, et en PDF que tu peux montrer à qui tu veux.
Retiens : l’intérêt se calcule sur le capital restant dû, pas sur ce que tu as emprunté ; et pour solder aujourd’hui, c’est la colonne reste dû qui compte, pas la somme des mensualités. Les liens sont dans la description. Si ça t’a servi, abonne-toi.
Questions fréquentes
Comment calculer un tableau d’amortissement soi-même ?
Ligne par ligne : intérêts = reste dû × taux mensuel ; capital = mensualité − intérêts ; nouveau reste dû = ancien reste dû − capital. Pour 10 000 € à 8% : 66,67 € d’intérêts, 136,09 € de capital, 9 863,91 € restants.
Pourquoi au début est-ce presque tout de l’intérêt ?
Parce que l’intérêt se calcule sur ce que tu dois encore, et au début tu dois presque tout. Pour 10 000 € à 8%, le premier mois c’est 66,67 € d’intérêts et seulement 136,09 € de capital.
Combien je paie si je solde aujourd’hui ?
Le reste dû de ta ligne, pas la mensualité multipliée par les mois restants. Le reste dû est nettement moins, parce que les mensualités à venir contiennent des intérêts que tu ne paieras pas.
Quand un remboursement anticipé rapporte-t-il le plus ?
Le plus tôt possible. Il part entièrement en remboursement et t’économise les intérêts de tous les mois qui restent — beaucoup au début, presque aucun à la fin.
Il existe une calculatrice qui fait le tableau ?
Oui, et elle est gratuite : tutoriolab.com/fr/calcul-pret. Elle donne le tableau complet mois par mois avec intérêts, capital et reste dû, téléchargeable en PDF.