Tilgungsplan erstellen
Ein Tilgungsplan hat eine Zeile je Rate und fünf Spalten: Nr., Rate, Zinsen, Tilgung und Restschuld. Die Zinsen jedes Monats werden auf die Restschuld gerechnet, nicht auf den geliehenen Betrag. Bei 10.000 € zu 8% über 5 Jahre und einer Rate von 202,76 €: im ersten Monat sind 66,67 € Zinsen und 136,09 € Tilgung, es bleiben 9.863,91 €. Zum Ablösen zahlst du die Restschuld dieser Zeile, nicht die Rate mal die restlichen Monate.
Ein Tilgungsplan ist die Tabelle, in der steht, wohin jede einzelne Rate deines Kredits geht. Die Bank gibt sie dir und fast niemand schaut sie an, obwohl darin die beiden Zahlen stehen, die wirklich zählen. In drei Minuten zeige ich dir, wie sie gebaut ist und wie du sie Zeile für Zeile selbst rechnest.
Was er ist und wofür
Ein Tilgungsplan ist eine Zeile für jede Rate, und er zeigt etwas, das die Rate allein verbirgt: die Rate ändert sich nie, aber was in ihr steckt, ändert sich jeden Monat. Am Anfang sind fast alles Zinsen, am Ende fast alles Tilgung, und die Zahl, die du überweist, ist die ganze Zeit dieselbe.
Die fünf Spalten
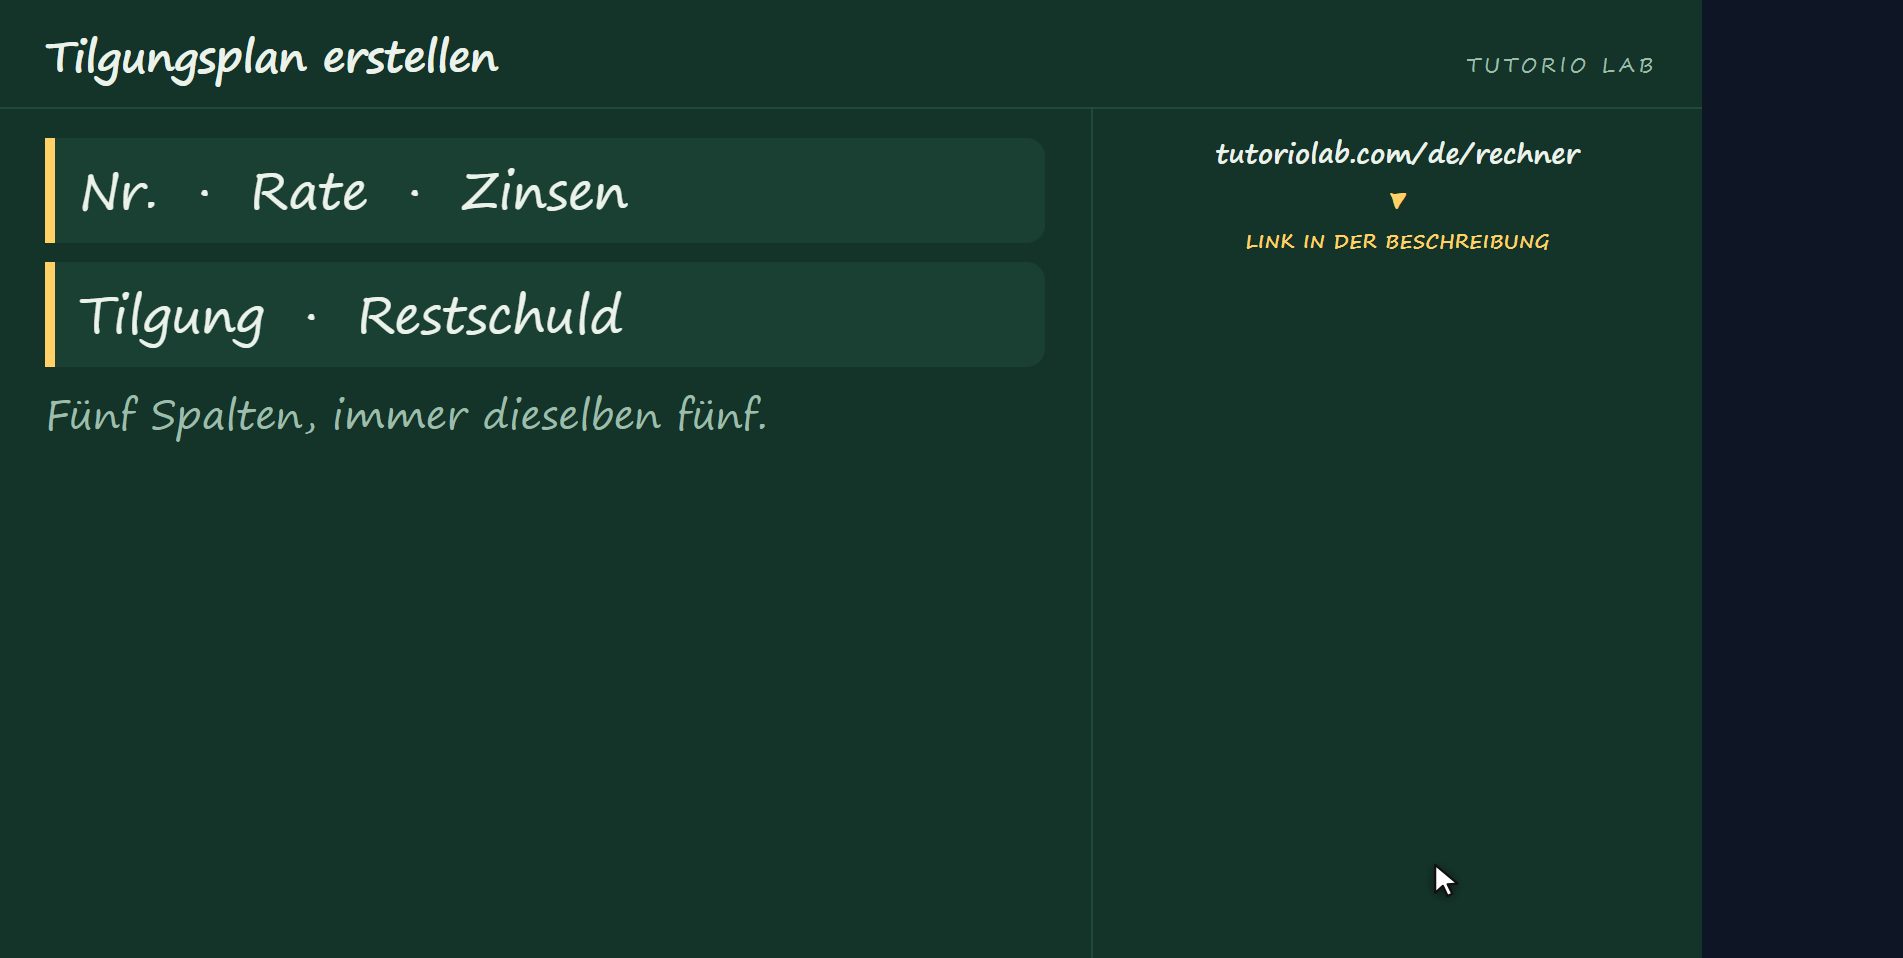
Die Tabelle hat fünf Spalten, und immer dieselben fünf. Die Nummer der Rate. Die Rate selbst, die fest ist. Wie viel von dieser Rate an Zinsen geht. Wie viel die Schuld tilgt. Und was danach noch offen ist, die Restschuld. Mehr Spalten gibt es nicht, egal bei welcher Bank.
Die Zinsen des Monats
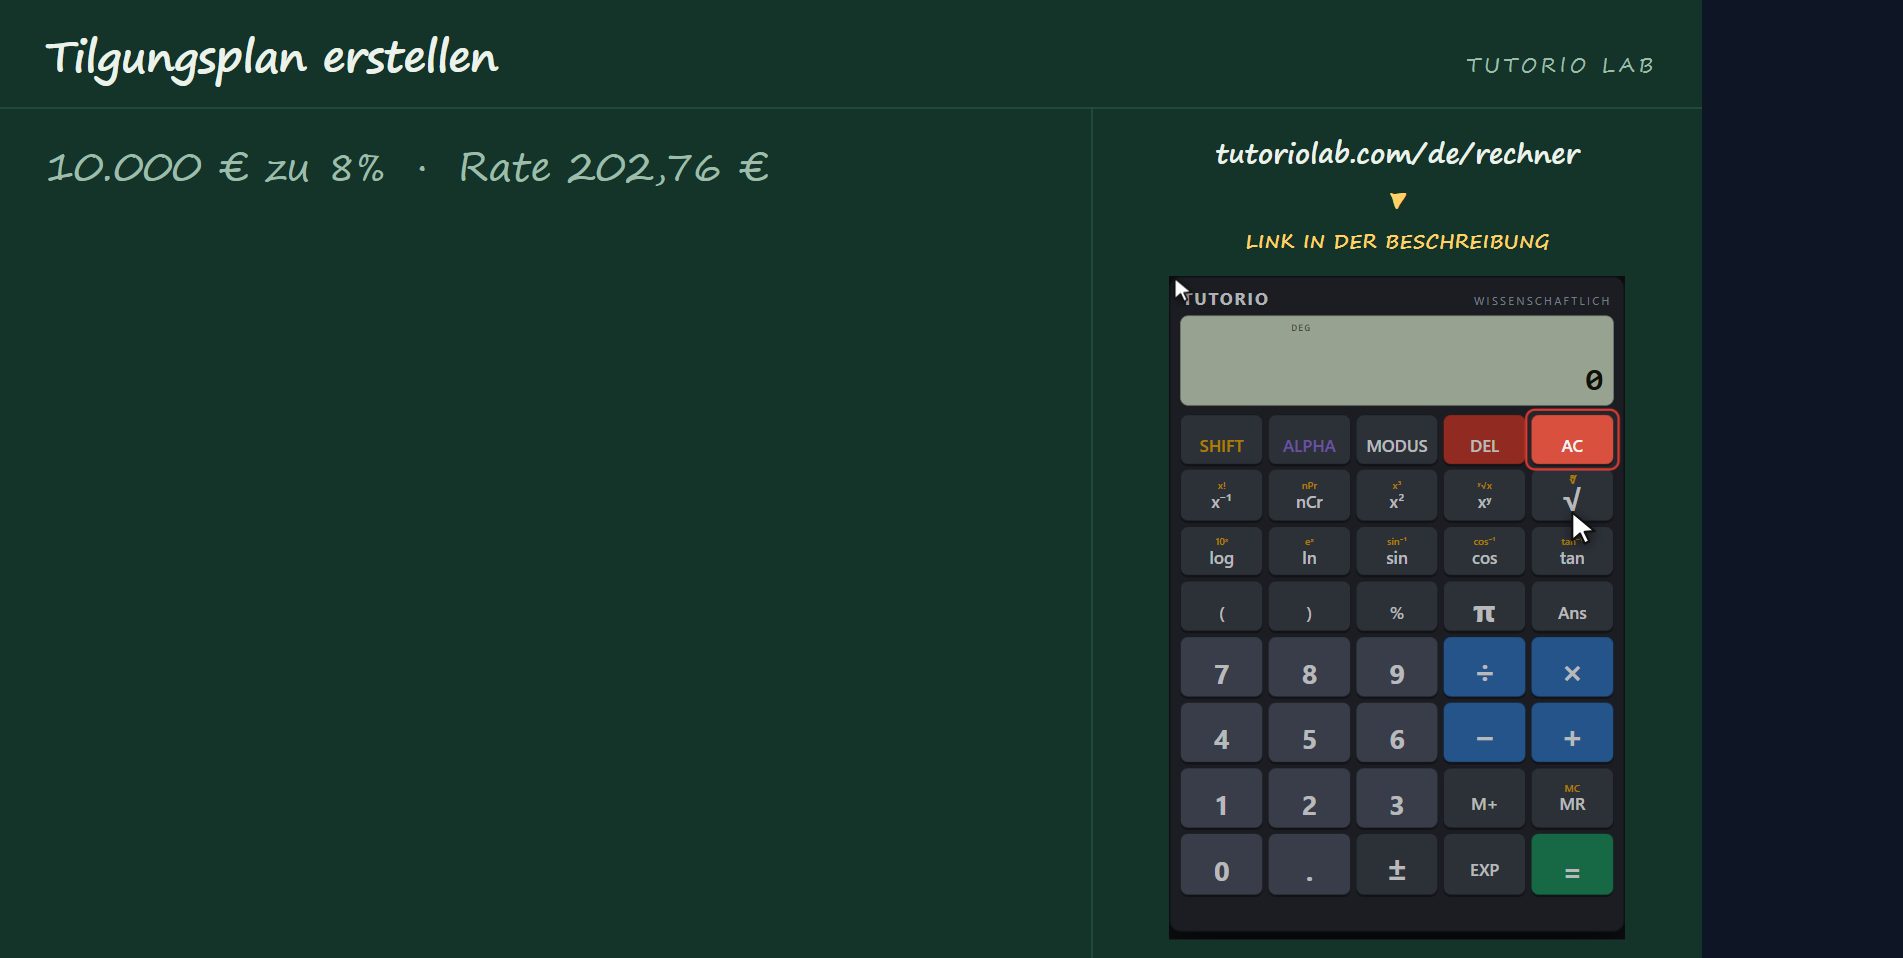
Nehmen wir den Kredit von vorhin: zehntausend Euro zu acht Prozent im Jahr, Rate zweihundertzwei Euro sechsundsiebzig. Die Zinsen des ersten Monats werden auf das gerechnet, was du schuldest: zehntausend, multipliziert mit null Komma null null sechs sechs sechs sieben, dem Monatszins. Sechsundsechzig Euro siebenundsechzig.
Was die Schuld tilgt
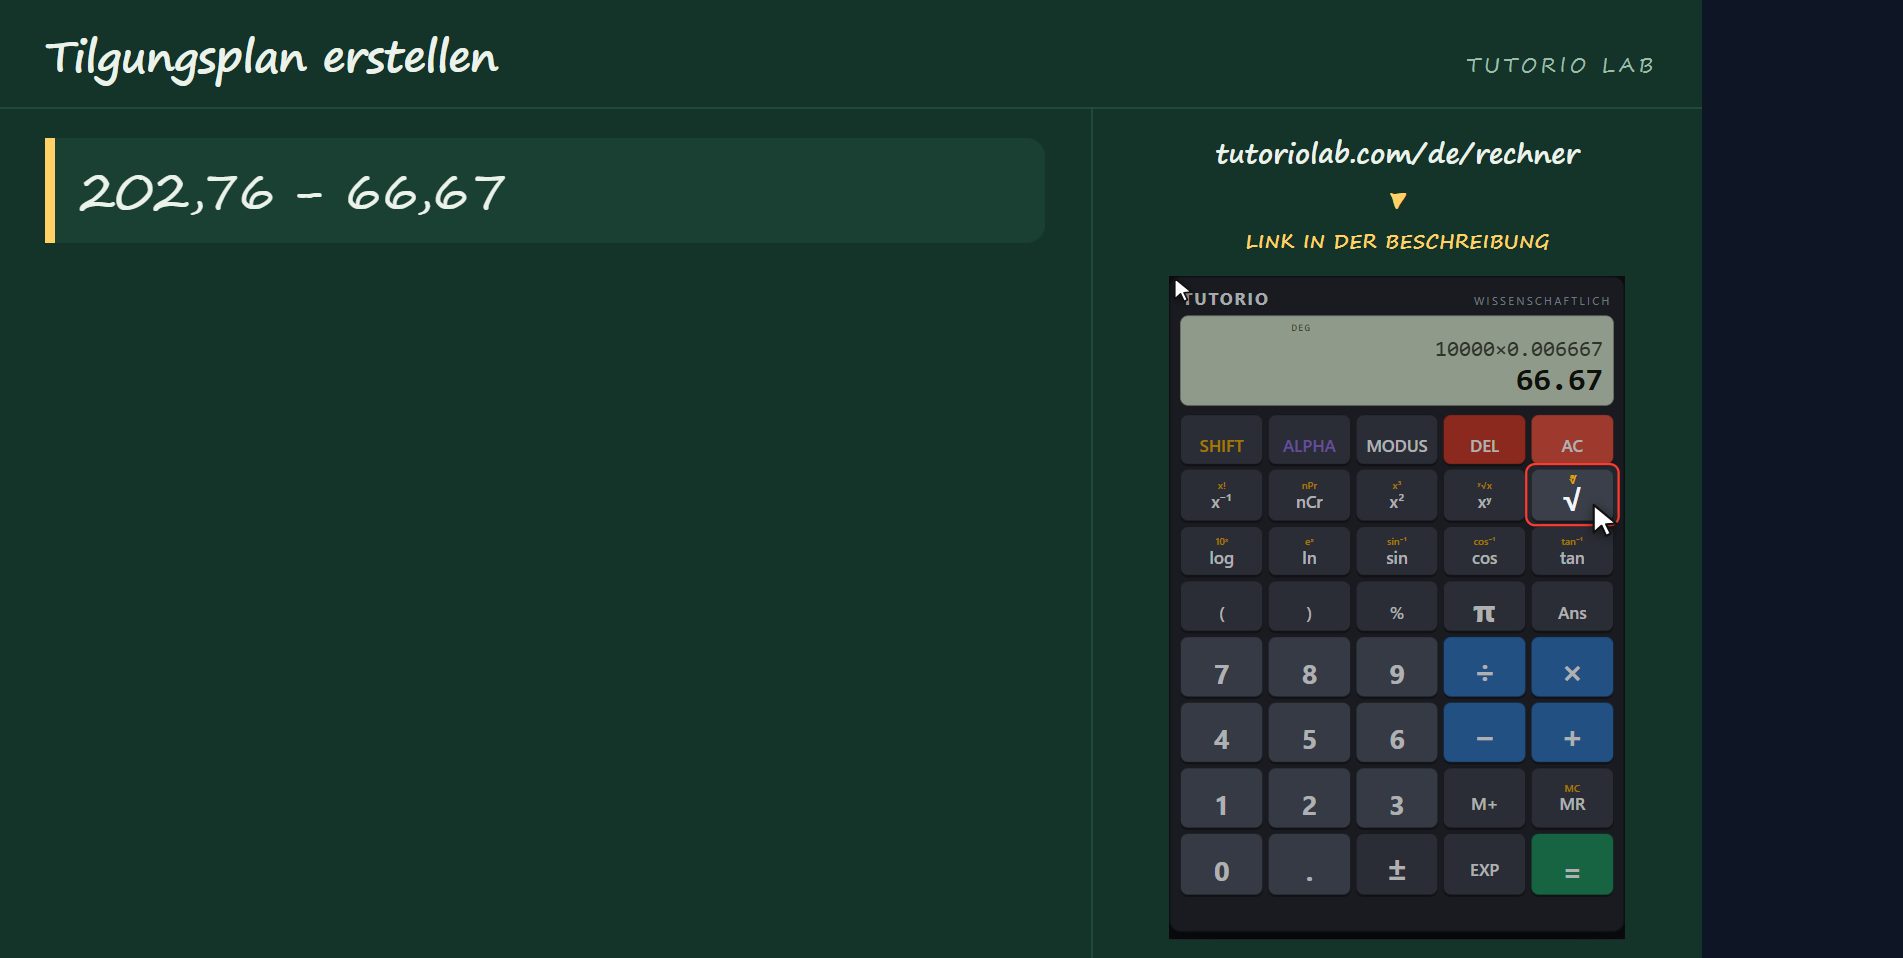
Und der Rest der Rate tilgt die Schuld. Eine einzige Subtraktion: zweihundertzwei Euro sechsundsiebzig minus sechsundsechzig Euro siebenundsechzig sind hundertsechsunddreißig Euro null neun. Das ist alles, was in diesem ersten Monat von deiner Schuld heruntergeht. Es bleiben neuntausendachthundertdreiundsechzig Euro einundneunzig.
Die zweite Zeile
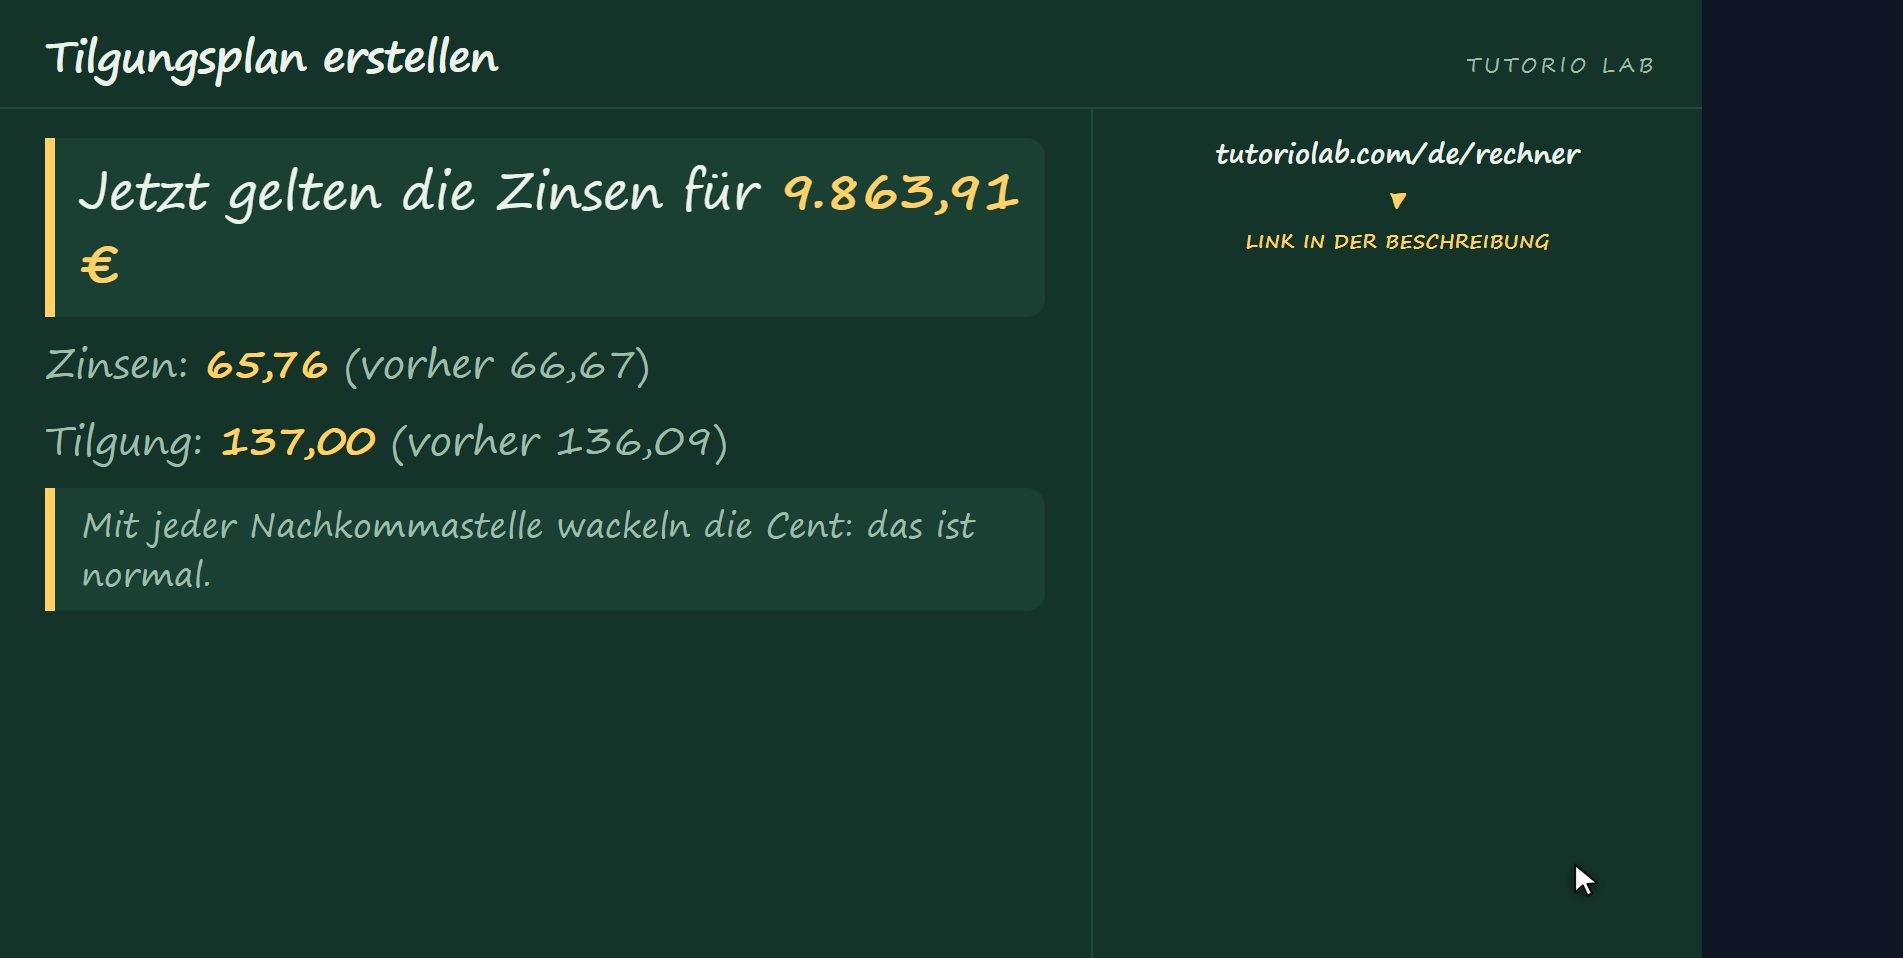
Und jetzt die zweite Zeile, an der man es sieht. Die Zinsen dieses Monats werden nicht mehr auf zehntausend gerechnet, sondern auf neuntausendachthundertdreiundsechzig einundneunzig. Also fünfundsechzig Euro sechsundsiebzig statt sechsundsechzig siebenundsechzig. Und weil die Rate dieselbe bleibt, tilgen jetzt hundertsiebenunddreißig Euro statt hundertsechsunddreißig. Mit jeder Nachkommastelle wackeln die Cent ein wenig, das ist normal.
Warum sich die Aufteilung ändert
Da hast du den ganzen Mechanismus, mehr ist es nicht. Die Rate ist fest, die Zinsen werden auf das gerechnet, was du noch schuldest, und was übrig bleibt, tilgt. Weil die Schuld jeden Monat sinkt, sinken die Zinsen jeden Monat, und der tilgende Teil wächst jeden Monat. Deshalb fängt die Tabelle mit fast nur Zinsen an und endet mit fast nur Tilgung.
Was du heute schuldest
Und daraus folgt die Zahl, die dich wirklich interessiert. Wenn du den Kredit heute ablösen willst, zahlst du nicht die Rate mal die restlichen Monate: du zahlst die Restschuld aus deiner Zeile. Das ist der Betrag, den du wirklich schuldest, und er ist deutlich kleiner als die Summe der Raten, die noch kommen.
Wenn du früher zahlst
Und wenn du eine Sondertilgung leistest, geht sie vollständig in die Tilgung, denn die Zinsen des Monats sind schon bezahlt. Sie senkt also die Schuld sofort, und damit die Zinsen aller Monate, die noch kommen. Deshalb spart dieselbe Sondertilgung am Anfang viel und am Ende fast nichts.
Die Website rechnet es
Und die ganze Tabelle von Hand zu rechnen macht niemand. Auf tutoriolab.com, Schrägstrich d-e, Schrägstrich Kreditrechner, gibst du den Betrag, den Zinssatz und die Jahre ein, und er gibt dir den kompletten Plan Monat für Monat mit Zinsen, Tilgung und Restschuld. Kostenlos, ohne Anmeldung, und als PDF, das du jedem zeigen kannst.
Merk dir: die Zinsen gelten für die Restschuld, nicht für das, was du geliehen hast; und um heute abzulösen, zählt die Spalte Restschuld, nicht die Summe der Raten. Die Links stehen in der Beschreibung. Wenn es dir geholfen hat, abonniere gern.
Häufige Fragen
Wie rechne ich einen Tilgungsplan selbst?
Zeile für Zeile: Zinsen = Restschuld × Monatszins; Tilgung = Rate − Zinsen; neue Restschuld = alte Restschuld − Tilgung. Bei 10.000 € zu 8%: 66,67 € Zinsen, 136,09 € Tilgung, 9.863,91 € Restschuld.
Warum sind am Anfang fast alles Zinsen?
Weil die Zinsen auf das gerechnet werden, was du noch schuldest, und am Anfang schuldest du fast alles. Bei 10.000 € zu 8% sind es im ersten Monat 66,67 € Zinsen und nur 136,09 € Tilgung.
Was zahle ich, wenn ich den Kredit heute ablöse?
Die Restschuld aus deiner Zeile, nicht die Rate mal die restlichen Monate. Die Restschuld ist deutlich kleiner, weil in den kommenden Raten noch Zinsen stecken, die du dann nicht zahlst.
Wann lohnt sich eine Sondertilgung am meisten?
So früh wie möglich. Sie geht vollständig in die Tilgung und spart dir die Zinsen aller Monate, die noch kommen — am Anfang sind das viele, am Ende fast keine.
Gibt es einen Rechner, der den Plan erstellt?
Ja, und er ist kostenlos: tutoriolab.com/de/kreditrechner. Er gibt dir den kompletten Plan Monat für Monat mit Zinsen, Tilgung und Restschuld, als PDF zum Herunterladen.