De formule van samengestelde rente
Samengestelde rente reken je met K × (1 + i)^n: € 1.000 tegen 5% over 10 jaar wordt € 1.628,89, tegenover € 1.500 met enkelvoudige rente. Het verschil komt doordat de rente elk jaar bij het kapitaal komt en zelf ook rente oplevert. Tijd weegt zwaarder dan het percentage omdat de jaren in de exponent staan: na 30 jaar wordt dezelfde € 1.000 € 4.321 in plaats van € 2.500.
Samengestelde rente is de reden dat vroeg sparen meer oplevert dan veel sparen. In drie minuten laat ik je de formule zien, de som met echte getallen, en vooral hoeveel het scheelt met enkelvoudige rente, want daar kijkt bijna niemand naar.
Het verschil met enkelvoudig
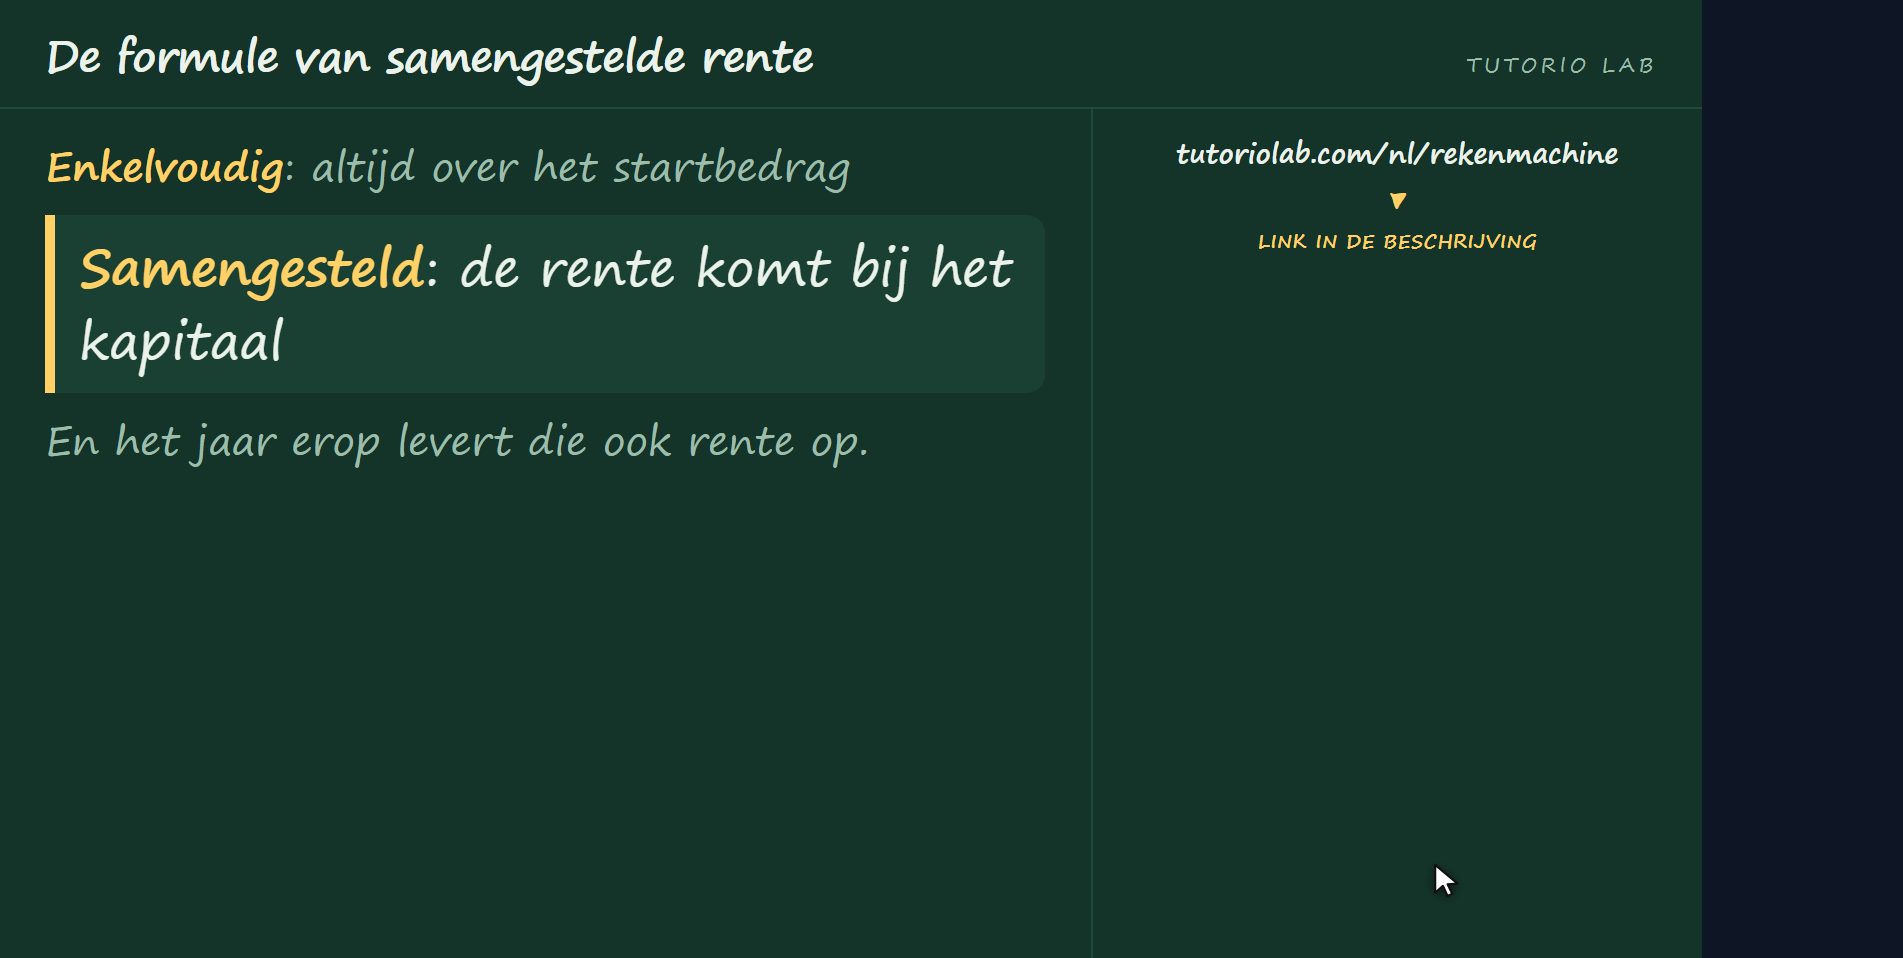
Het verschil met enkelvoudige rente zit in één ding. Bij enkelvoudig wordt de rente altijd berekend over het geld dat je aan het begin hebt ingelegd. Bij samengesteld komt de rente van elk jaar bij het kapitaal, en het jaar erop levert dat geld zelf ook weer rente op. De rente gaat voor zichzelf werken.
De formule
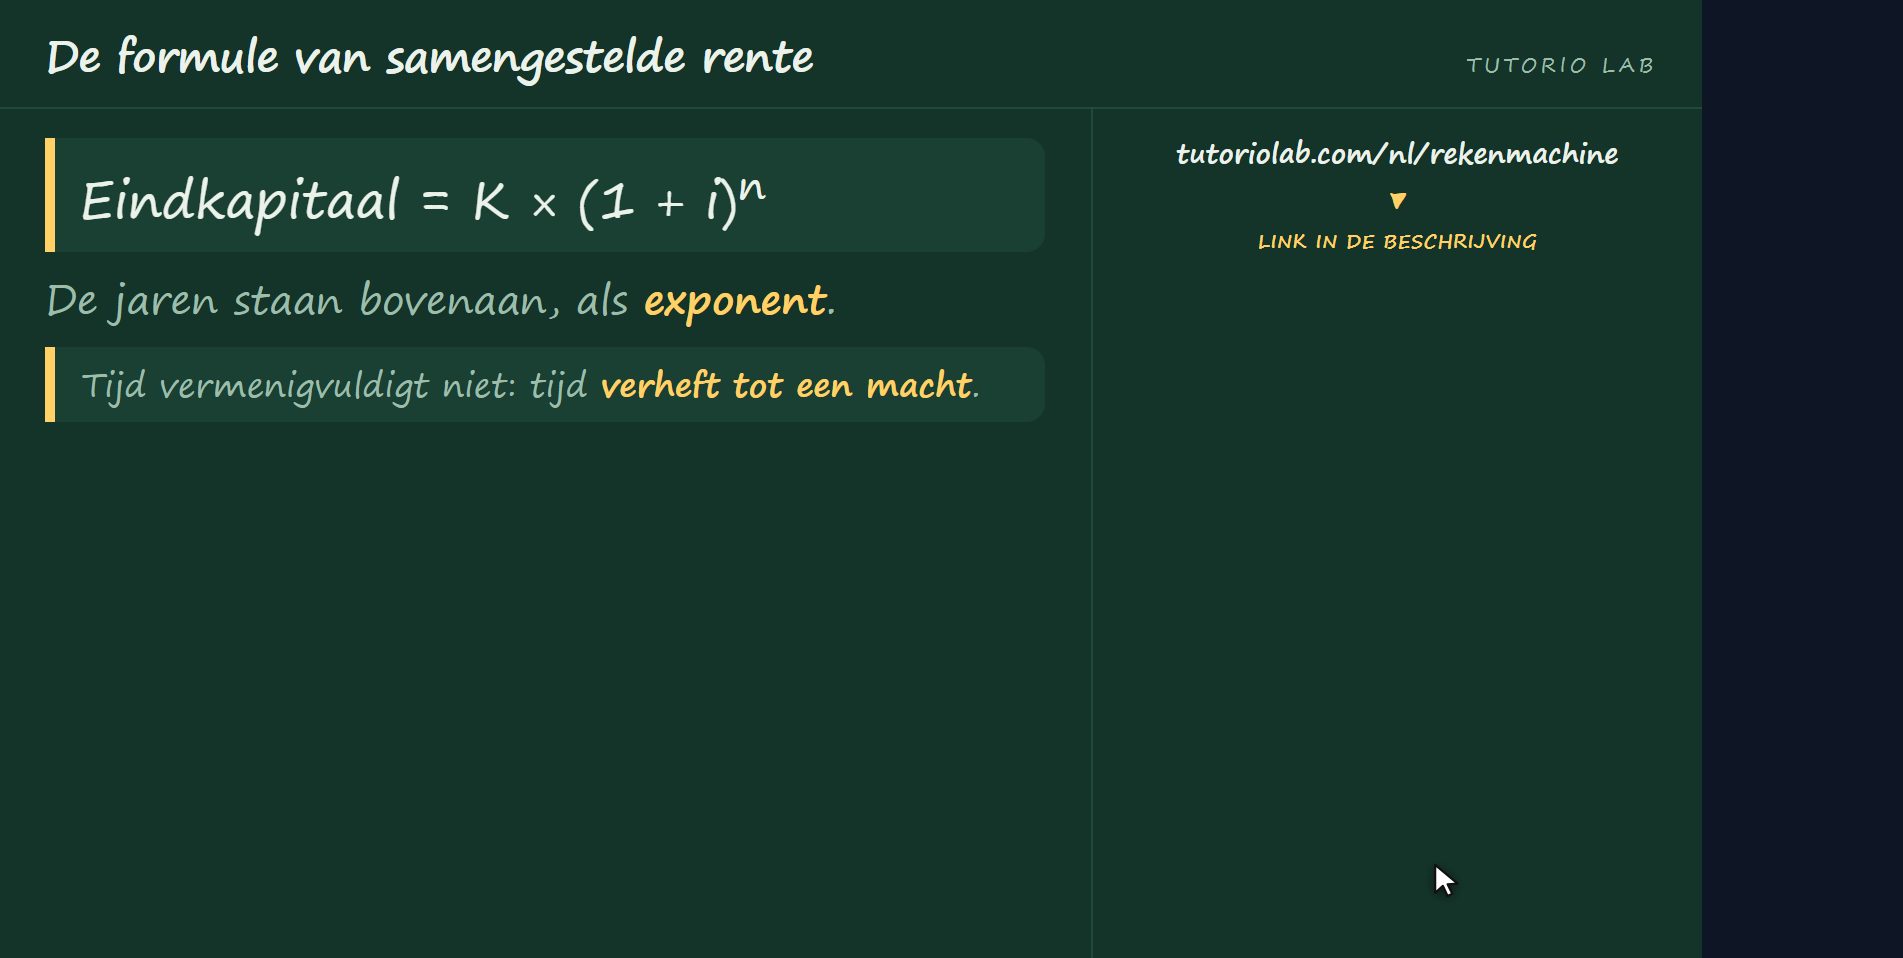
De formule is kort: het kapitaal, keer een plus het rentepercentage, verheven tot het aantal jaren. Die een is het geld dat je al had, het percentage is waar het elk jaar mee groeit, en het aantal jaren staat bovenaan, als exponent. En daar zit de sleutel van het hele onderwerp: tijd vermenigvuldigt niet, tijd verheft tot een macht.
Het voorbeeld
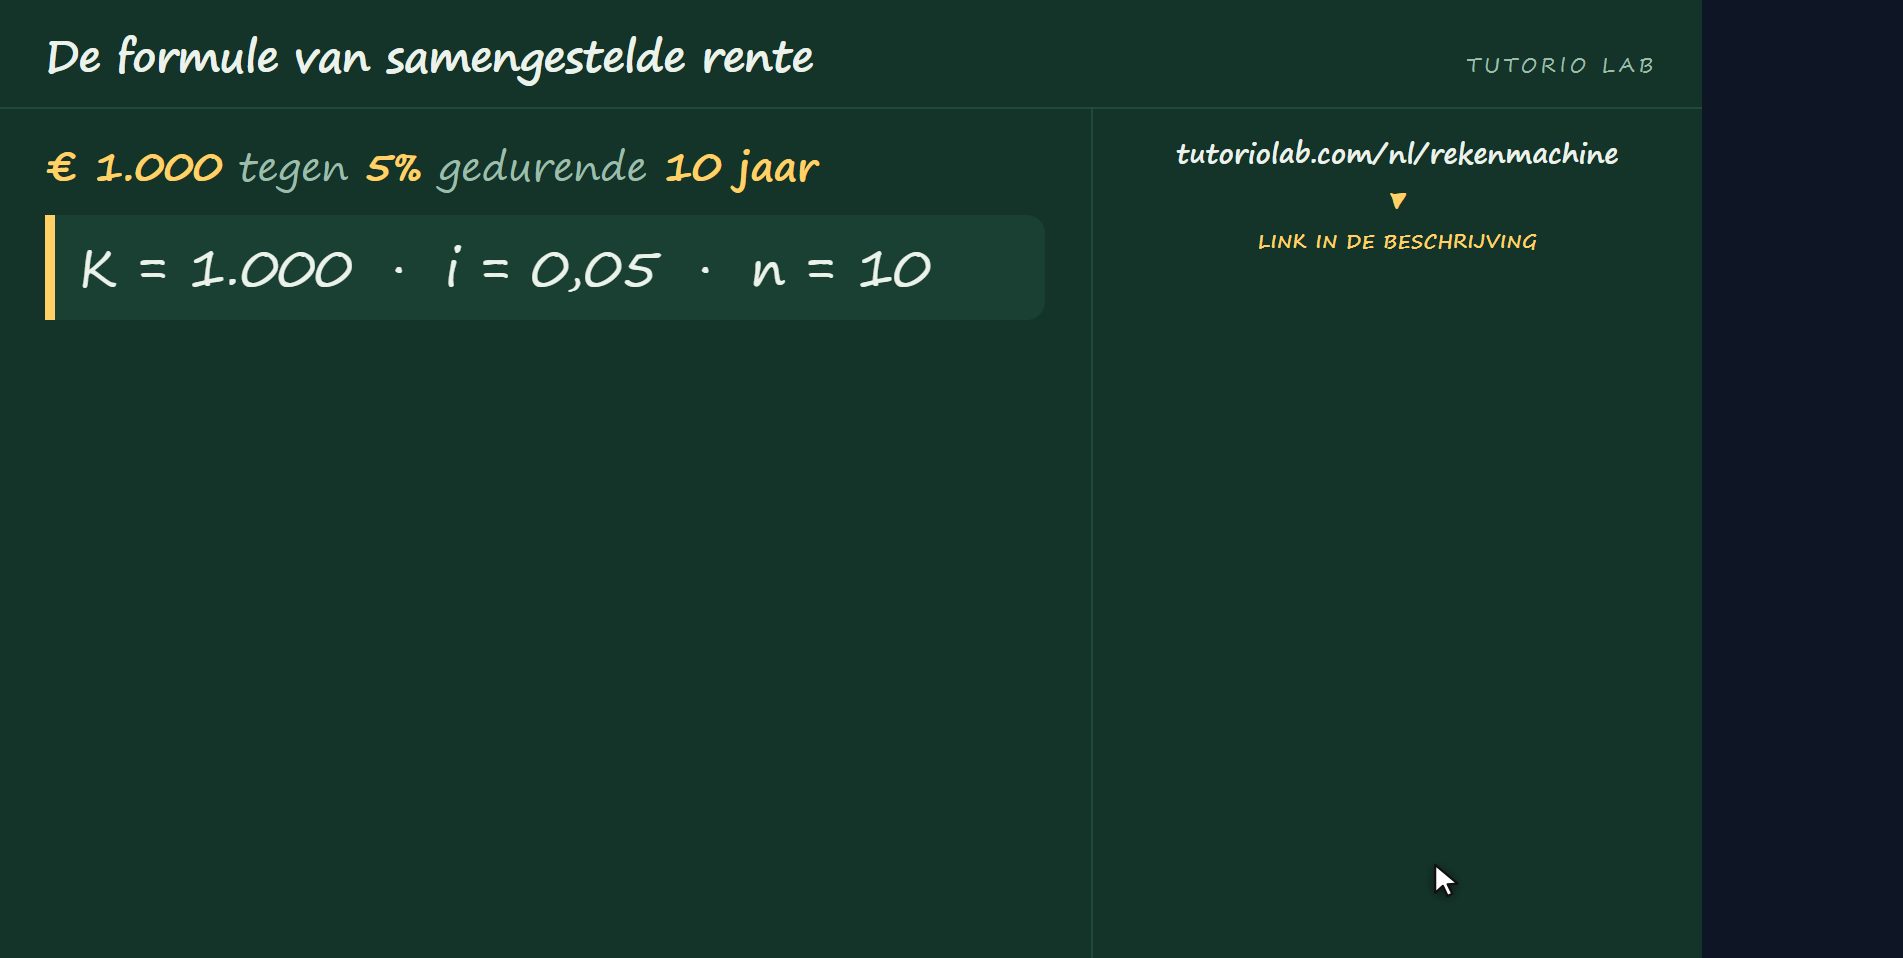
Nu met getallen. Je zet duizend euro weg tegen vijf procent per jaar en laat het tien jaar staan. Het kapitaal is duizend, het percentage is nul komma nul vijf, en de exponent is tien. Meer is het niet.
De som
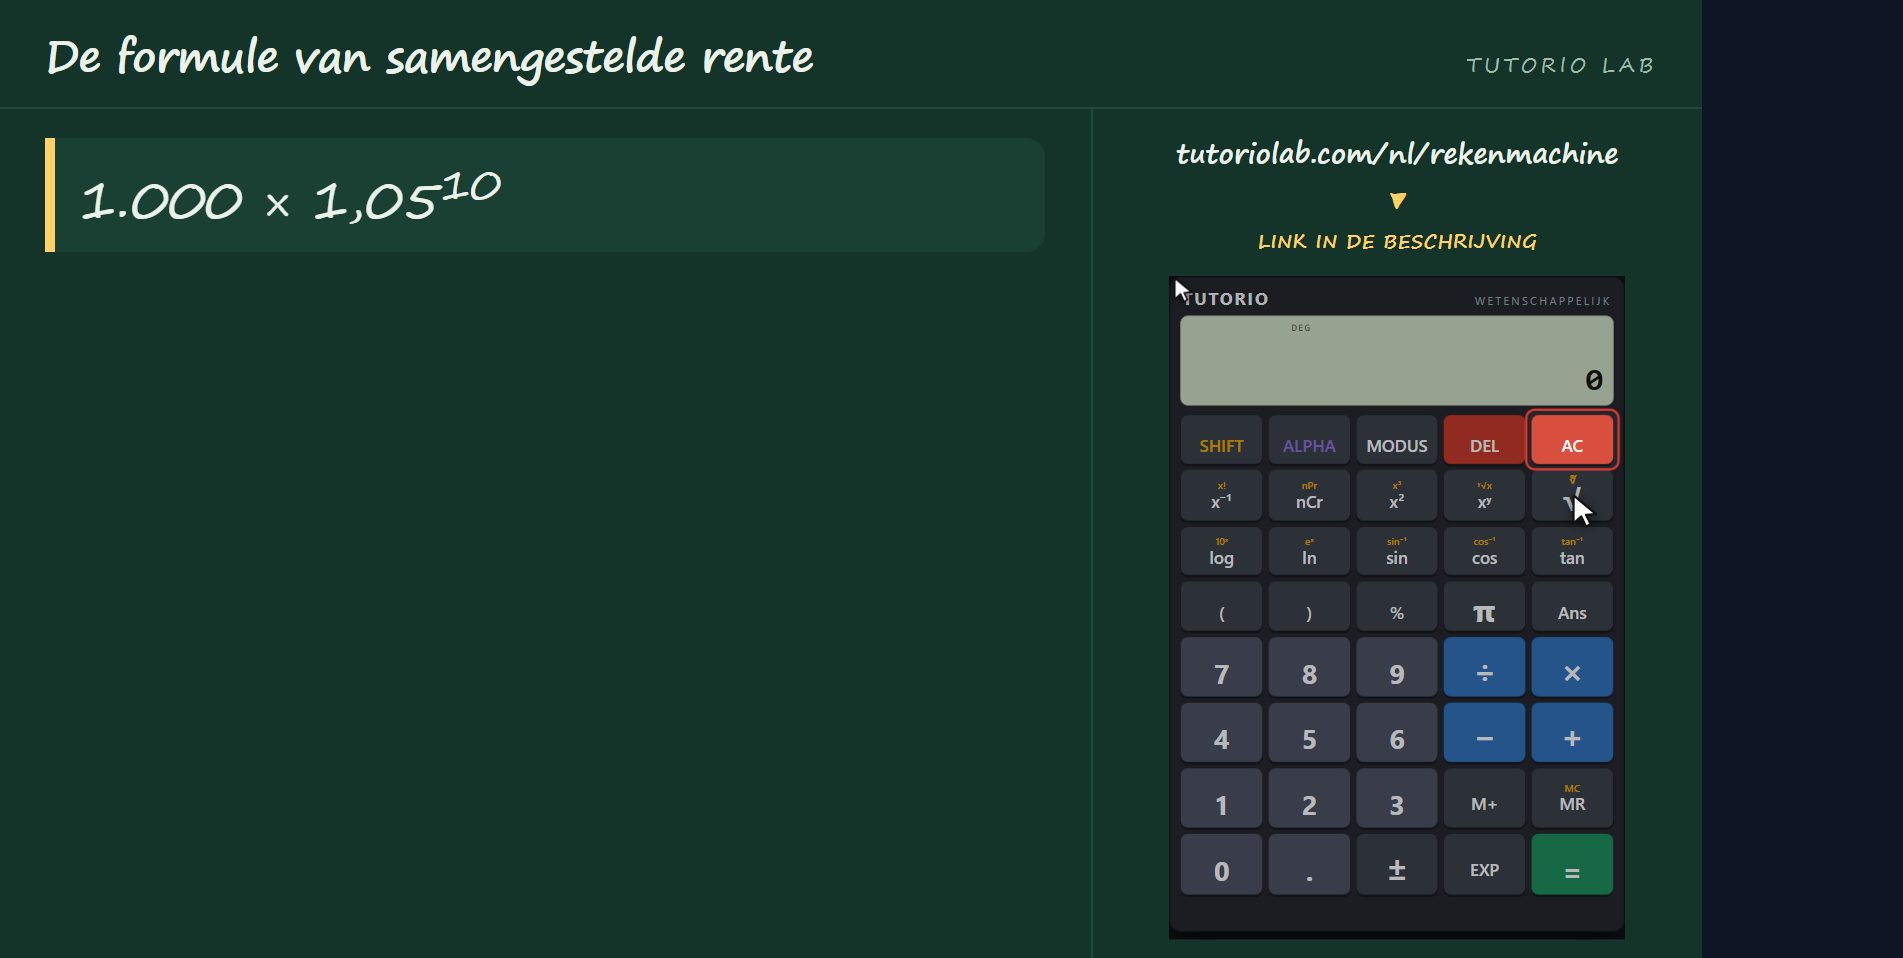
Naar de rekenmachine, want deze som kun je intypen. We zetten duizend, keer een komma nul vijf, dat is de een plus het percentage. En nu het stuk dat alles verandert: dat moet tot de macht tien, en dat zijn de jaren. En daar komt duizend zeshonderdachtentwintig euro negenentachtig uit. Je hebt duizend ingelegd en je hebt zeshonderdachtentwintig euro negenentachtig aan rente.
Tegen enkelvoudige rente
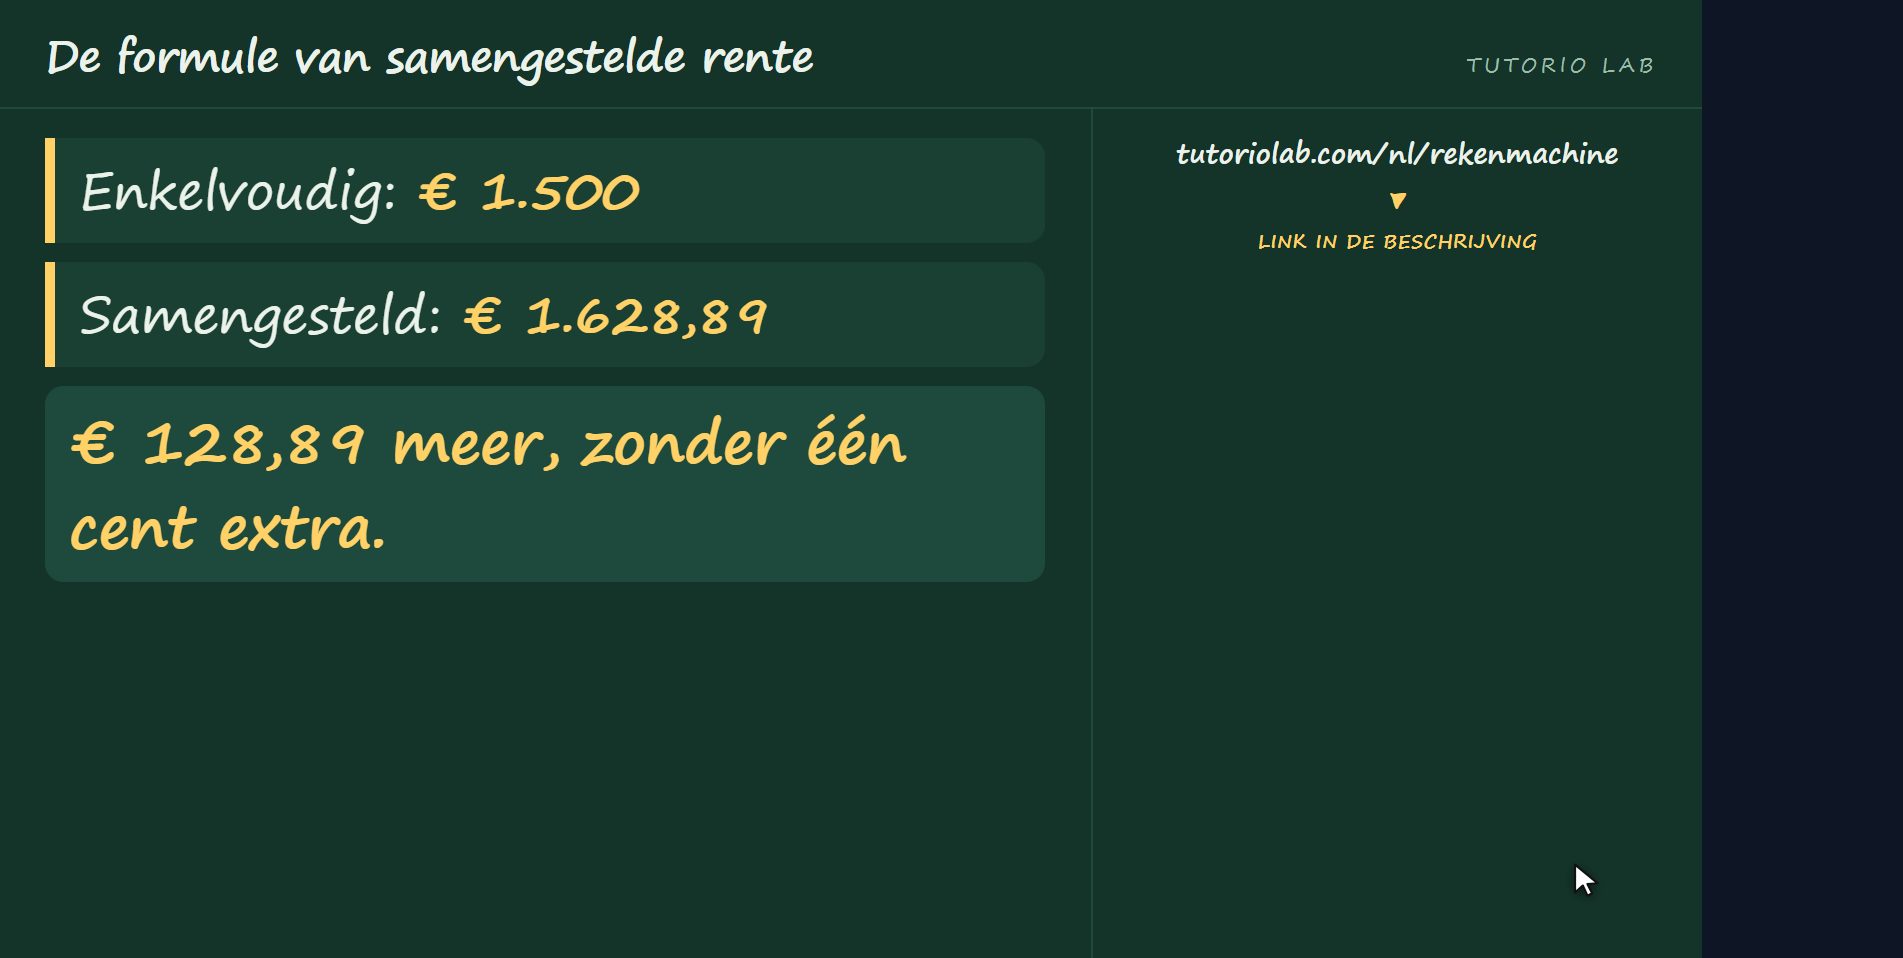
Nu de vergelijking, want daar valt het kwartje. Met enkelvoudige rente zou datzelfde geld tegen datzelfde percentage over dezelfde tien jaar vijftienhonderd opleveren. Met samengestelde rente duizend zeshonderdachtentwintig. Honderdachtentwintig euro negenentachtig meer, zonder dat je één cent extra hebt ingelegd.
Waar het verschil vandaan komt
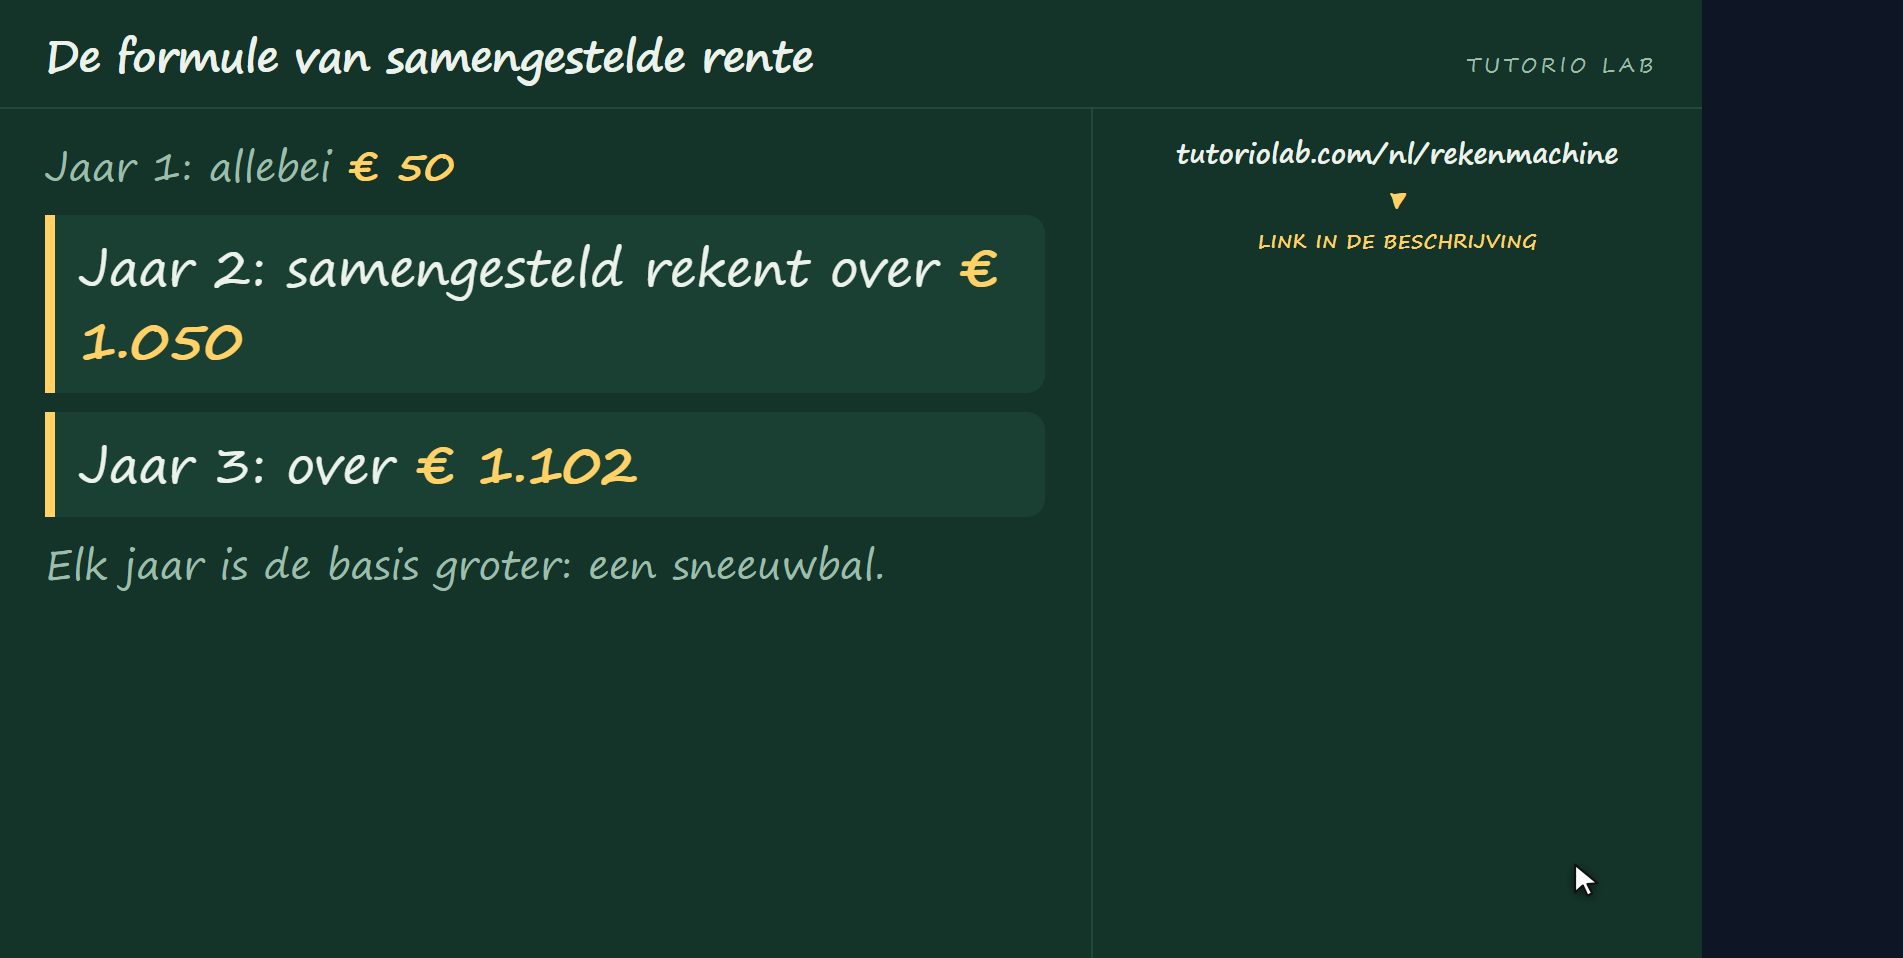
En dat verschil komt niet uit de lucht vallen: het is precies wat de rente zelf heeft opgebracht. Het eerste jaar doen ze allebei hetzelfde, vijftig euro rente. Maar het tweede jaar rekent samengesteld over duizend vijftig in plaats van over duizend. En het derde over duizend honderdtwee. Elk jaar is de basis een beetje groter, en die sneeuwbal is de hele zaak.
Tijd verslaat het percentage
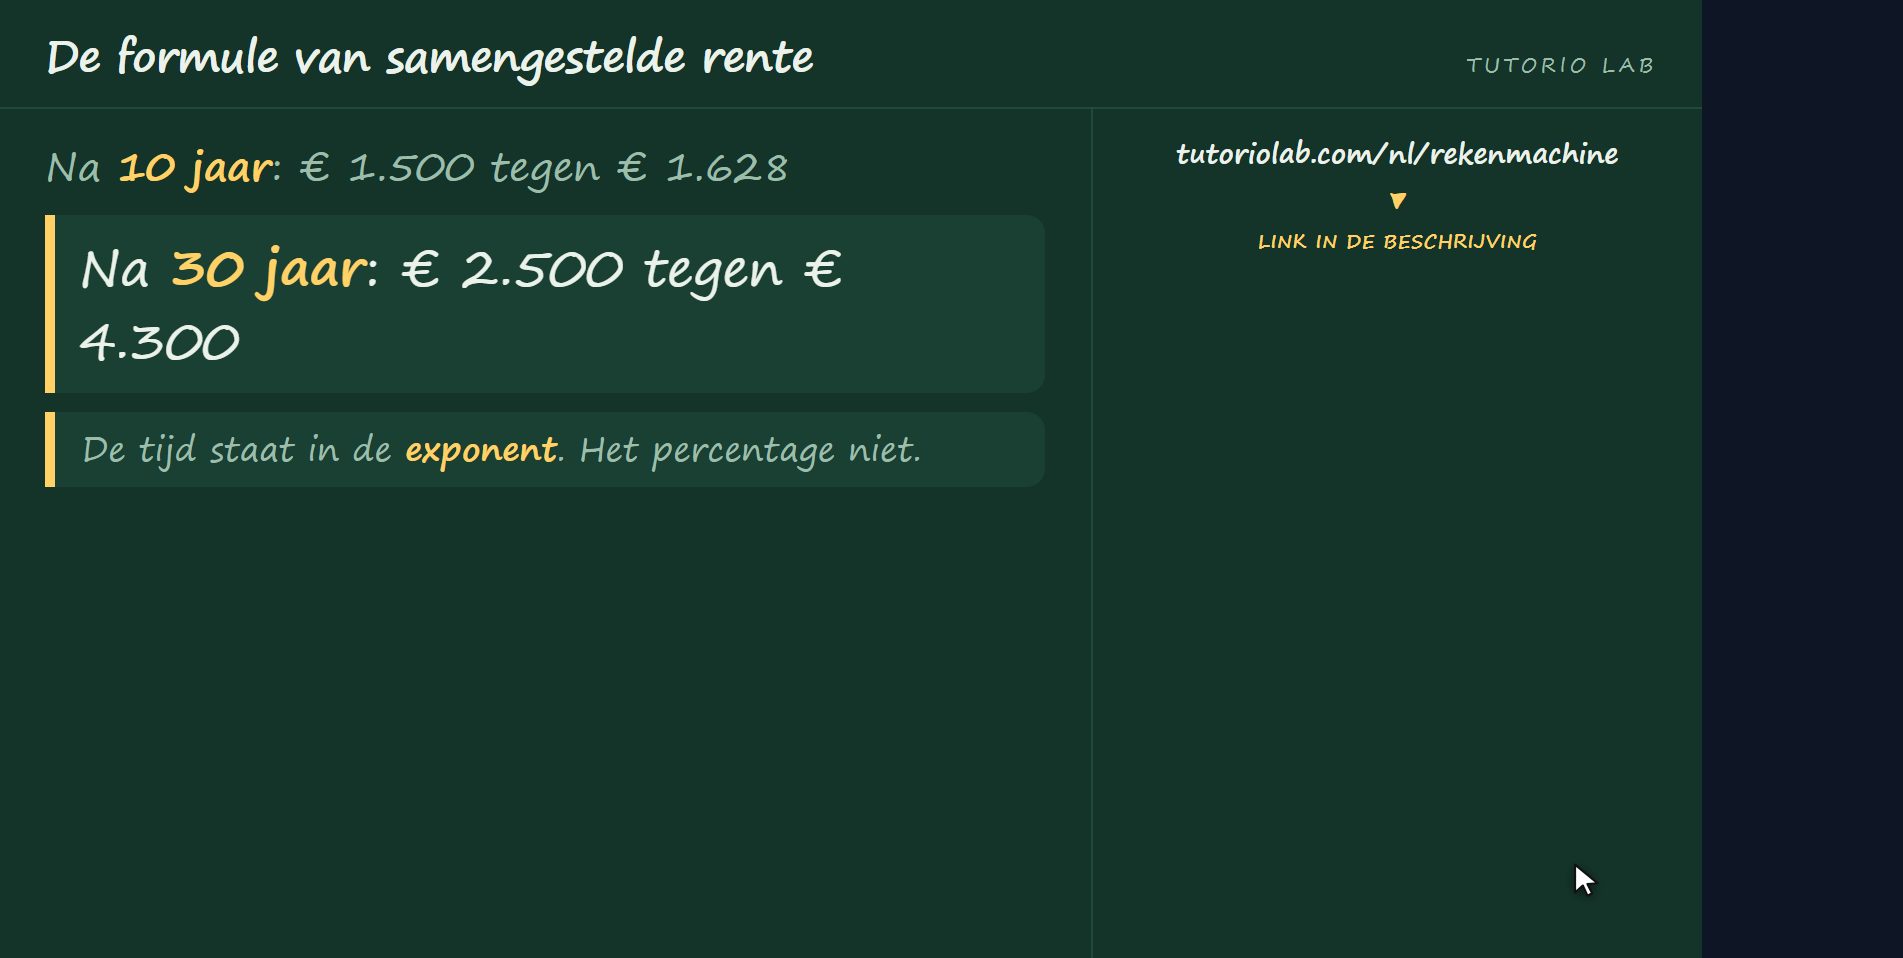
Daar komt het belangrijkste uit voort, en bijna niemand zegt het: tijd weegt zwaarder dan het percentage. Na tien jaar is het verschil honderdachtentwintig euro; na dertig jaar, met dezelfde duizend en hetzelfde percentage, staat samengesteld op vierduizend driehonderd en enkelvoudig op tweeduizend vijfhonderd. Bijna het dubbele. Omdat de tijd in de exponent staat en het percentage niet.
Elke maand iets erbij
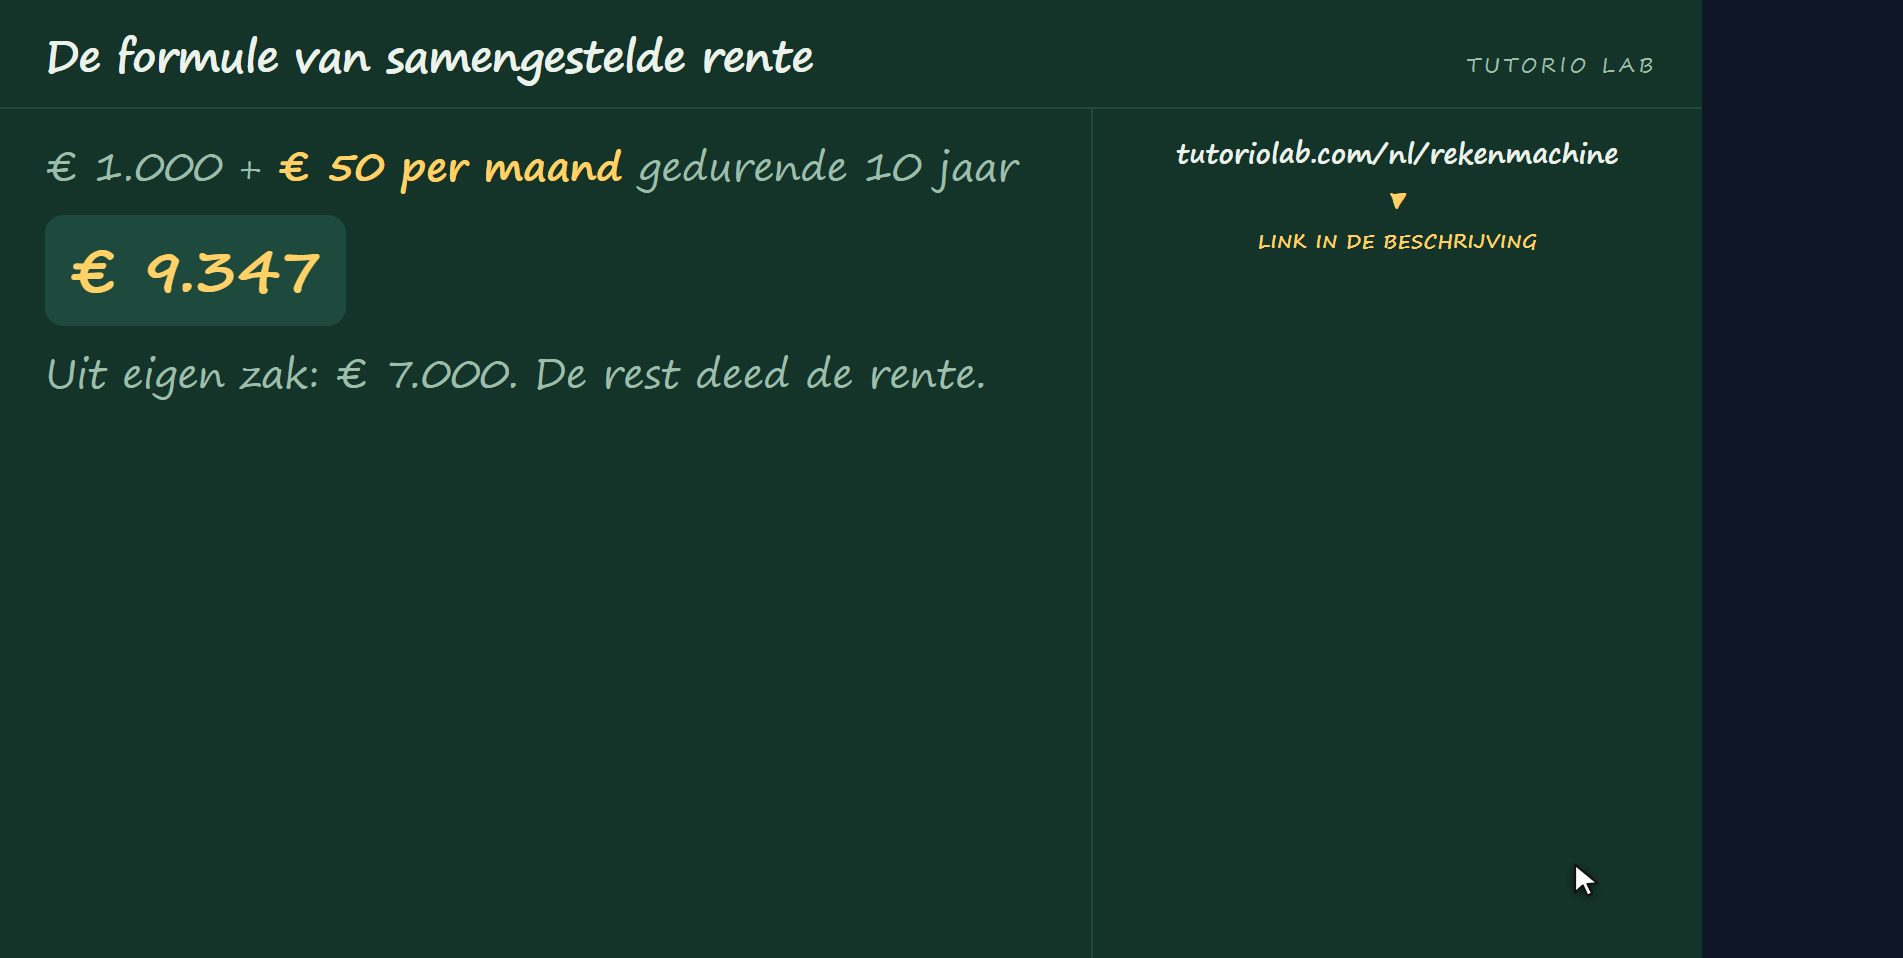
En dan het echte geval, dat niet is om duizend euro te laten staan: het is om elke maand een beetje in te leggen. Als je naast die duizend tien jaar lang vijftig euro per maand inlegt, eindig je met negenduizend driehonderdzevenenveertig euro. Zevenduizend daarvan kwam uit je eigen zak, dus tweeduizend driehonderdzevenenveertig heeft de rente erbij gedaan.
De site rekent het voor je uit
En die som met maandelijkse inleg doet niemand meer uit het hoofd. Op tutoriolab.com, slash n-l, slash samengestelde rente, vul je het kapitaal in, wat je elke maand inlegt, het percentage en de jaren, en hij rekent het uit, zegt hoeveel je zelf hebt ingelegd en hoeveel erbij is gekomen, en zet het naast de enkelvoudige rente. Gratis, zonder account, en te downloaden als PDF.
Samengevat: bij samengestelde rente levert rente zelf weer rente op; de formule is kapitaal keer een plus het percentage, verheven tot de jaren; en tijd weegt zwaarder dan het percentage omdat de tijd in de exponent staat. De links staan in de beschrijving. Als je er iets aan had, abonneer je dan.
Veelgestelde vragen
Wat is de formule van samengestelde rente?
Eindkapitaal = K × (1 + i)^n. K is wat je inlegt, i het percentage als decimaal (5% is 0,05) en n het aantal jaren, dat in de exponent komt.
Hoeveel meer levert samengestelde rente op dan enkelvoudige?
Bij € 1.000 tegen 5% over 10 jaar: € 1.628,89 tegenover € 1.500, dus € 128,89 meer. Na 30 jaar is het € 4.321 tegenover € 2.500 — het verschil groeit met de tijd, niet met het percentage.
Waarom weegt tijd zwaarder dan het percentage?
Omdat het percentage één keer vermenigvuldigt en de jaren de exponent zijn. Tot een hogere macht verheffen groeit veel sneller dan vermenigvuldigen met een iets groter getal.
Wat verandert er als ik elke maand inleg?
Een heleboel. € 1.000 plus € 50 per maand tegen 5% over 10 jaar wordt € 9.347. Daarvan heb je € 7.000 zelf ingelegd; de overige € 2.347 kwam van de rente.
Is er een rekenmachine die het doet?
Ja, en hij is gratis: tutoriolab.com/nl/samengestelde-rente. Hij kan maandelijkse inleg en verschillende renteperiodes, en zet het naast de enkelvoudige rente.