Calculer les intérêts
Les intérêts simples se calculent avec capital × taux × temps, toujours sur la somme de départ. Pour 5 000 € à 4% sur 3 ans, cela fait 600 € d’intérêts et 5 600 € au total. Le taux doit être mis en décimal (4% = 0,04) et le temps en années (6 mois = 0,5). Avec des intérêts composés, on aurait 5 624,32 €.
Calculer des intérêts, c’est une seule formule, mais il y a deux endroits où presque tout le monde se trompe, et l’un des deux rend le résultat cent fois trop grand. En trois minutes je te montre la formule, un exemple avec de vrais nombres et les deux pièges.
Ce que sont les intérêts simples
On les appelle intérêts simples parce qu’ils se calculent toujours sur le même argent : celui que tu as placé ou emprunté au départ. Les intérêts de la première année ne s’ajoutent pas pour rapporter la deuxième. Même dix ans plus tard, la base est toujours la même.
La formule
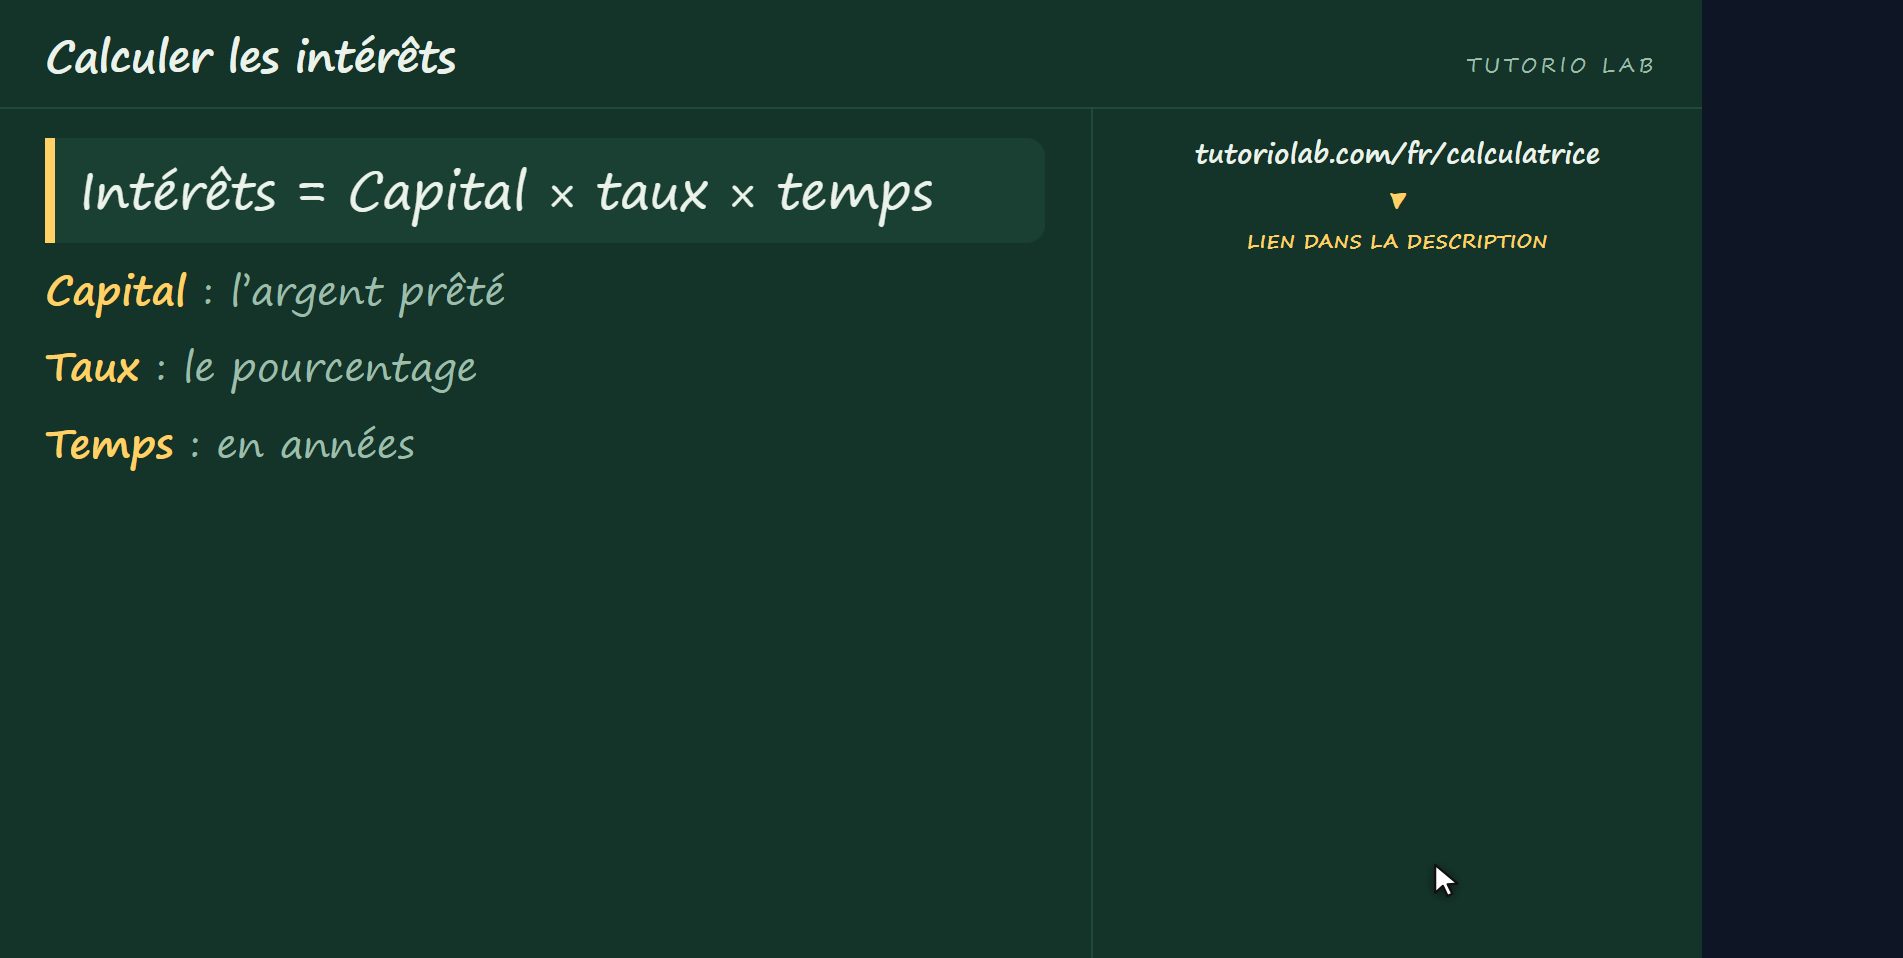
La formule est courte : intérêts égale capital fois taux fois temps. Le capital, c’est l’argent dont on parle ; le taux, c’est le pourcentage ; et le temps est en années, parce que le taux est annuel. Ces trois choses, et c’est tout.
L’exemple
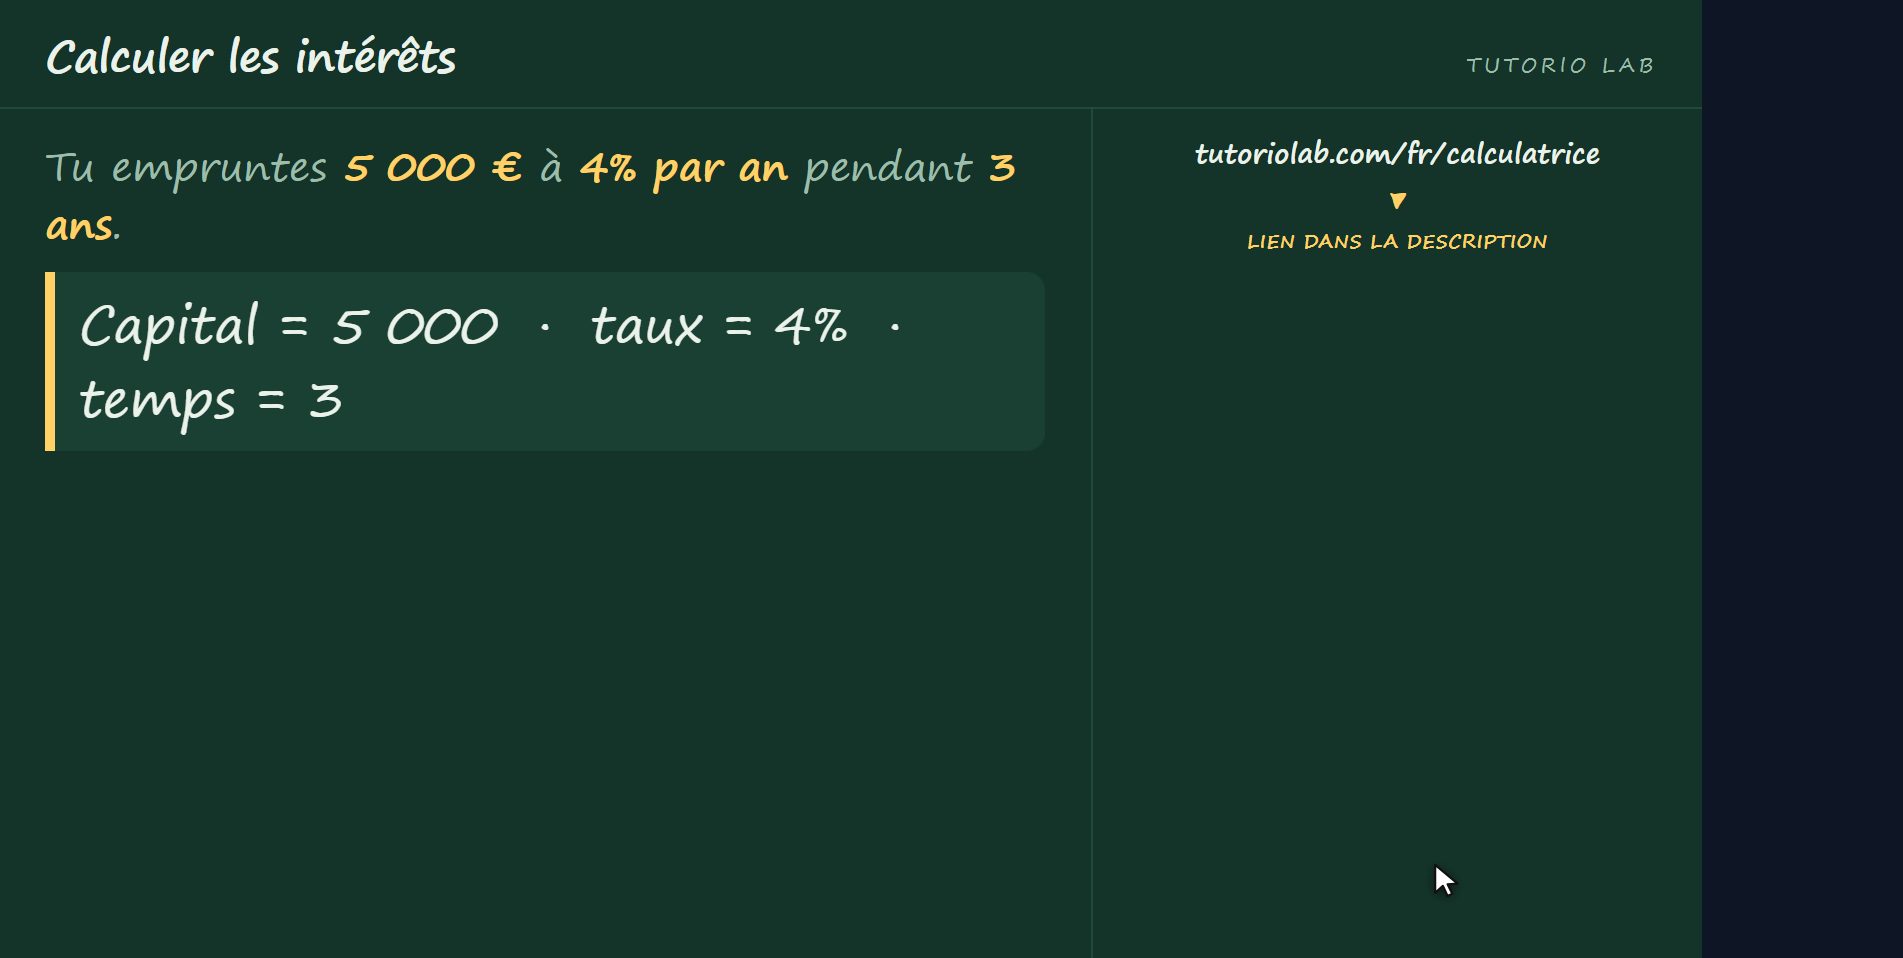
Prenons un cas. Tu empruntes cinq mille euros à quatre pour cent par an pendant trois ans. Le capital, c’est cinq mille, le taux, c’est quatre pour cent, le temps, c’est trois ans.
Le pourcentage se convertit
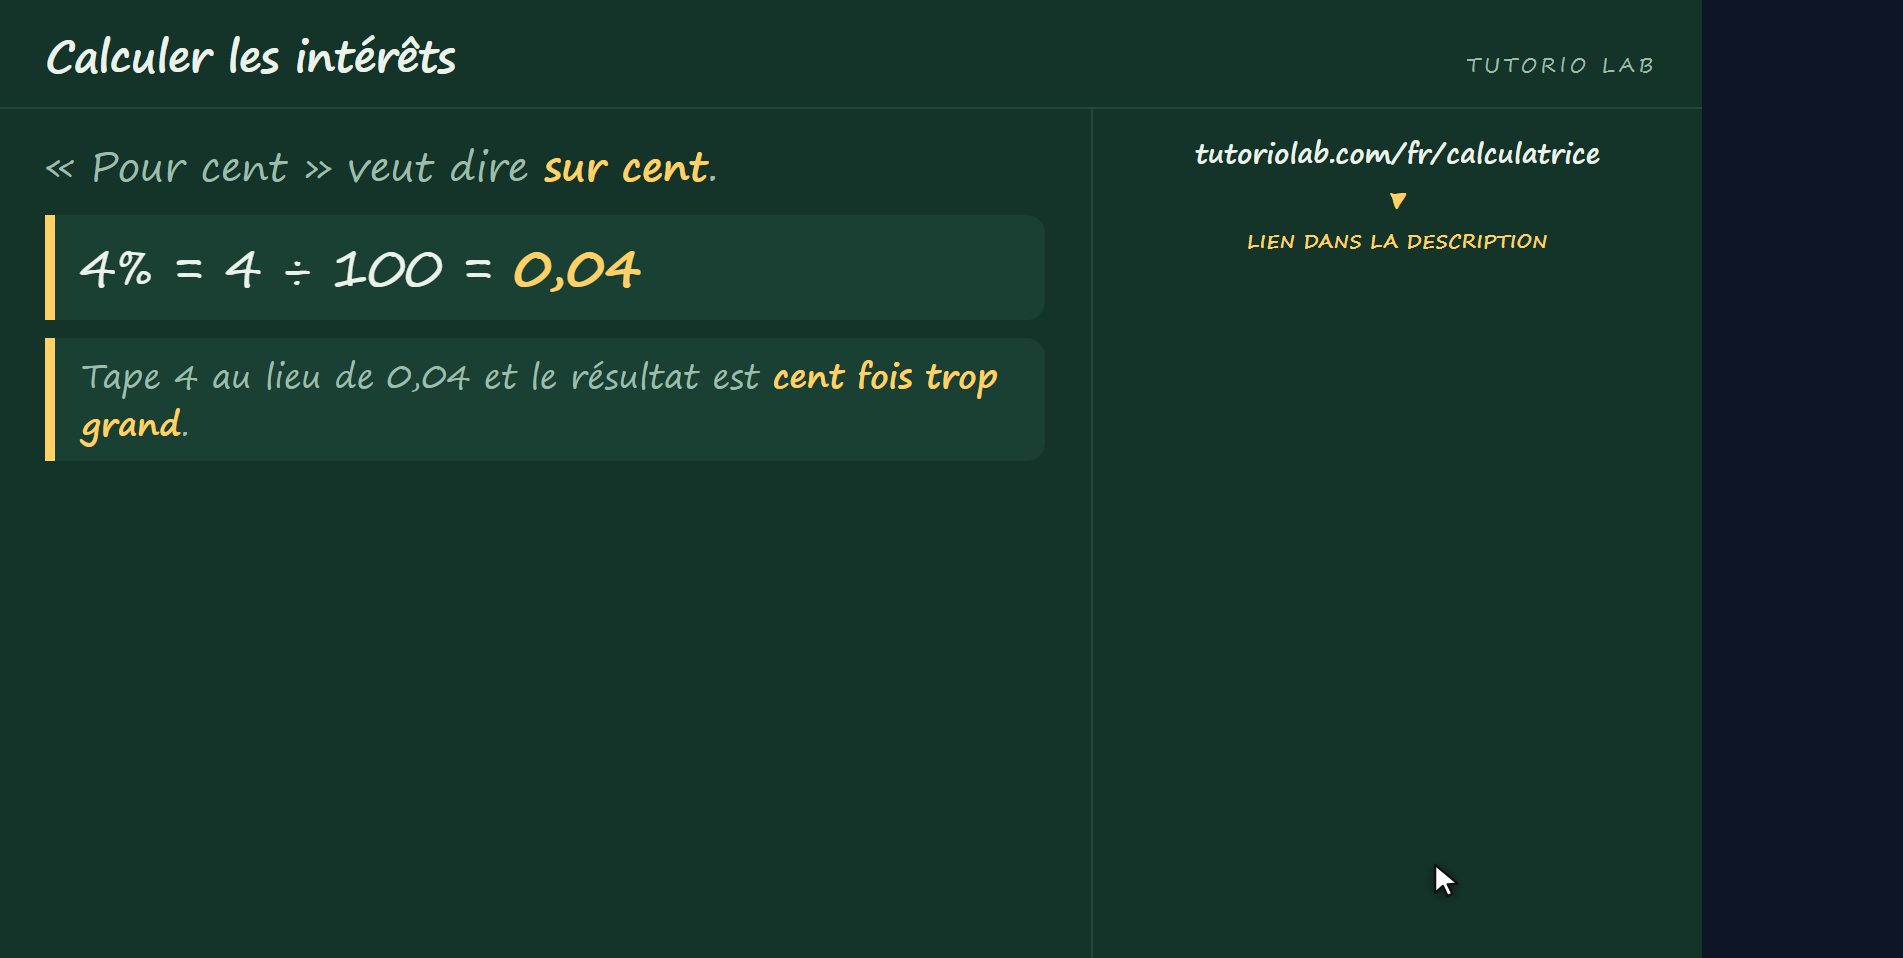
Et voici le premier piège, le plus important. Les quatre pour cent ne peuvent pas entrer dans la formule sous la forme d’un quatre. Pour cent veut dire sur cent, donc quatre pour cent, c’est quatre divisé par cent, c’est-à-dire zéro virgule zéro quatre. Si tu tapes le quatre au lieu du zéro virgule zéro quatre, le résultat est cent fois trop grand, et ça ne se voit pas toujours tout de suite.
Le calcul
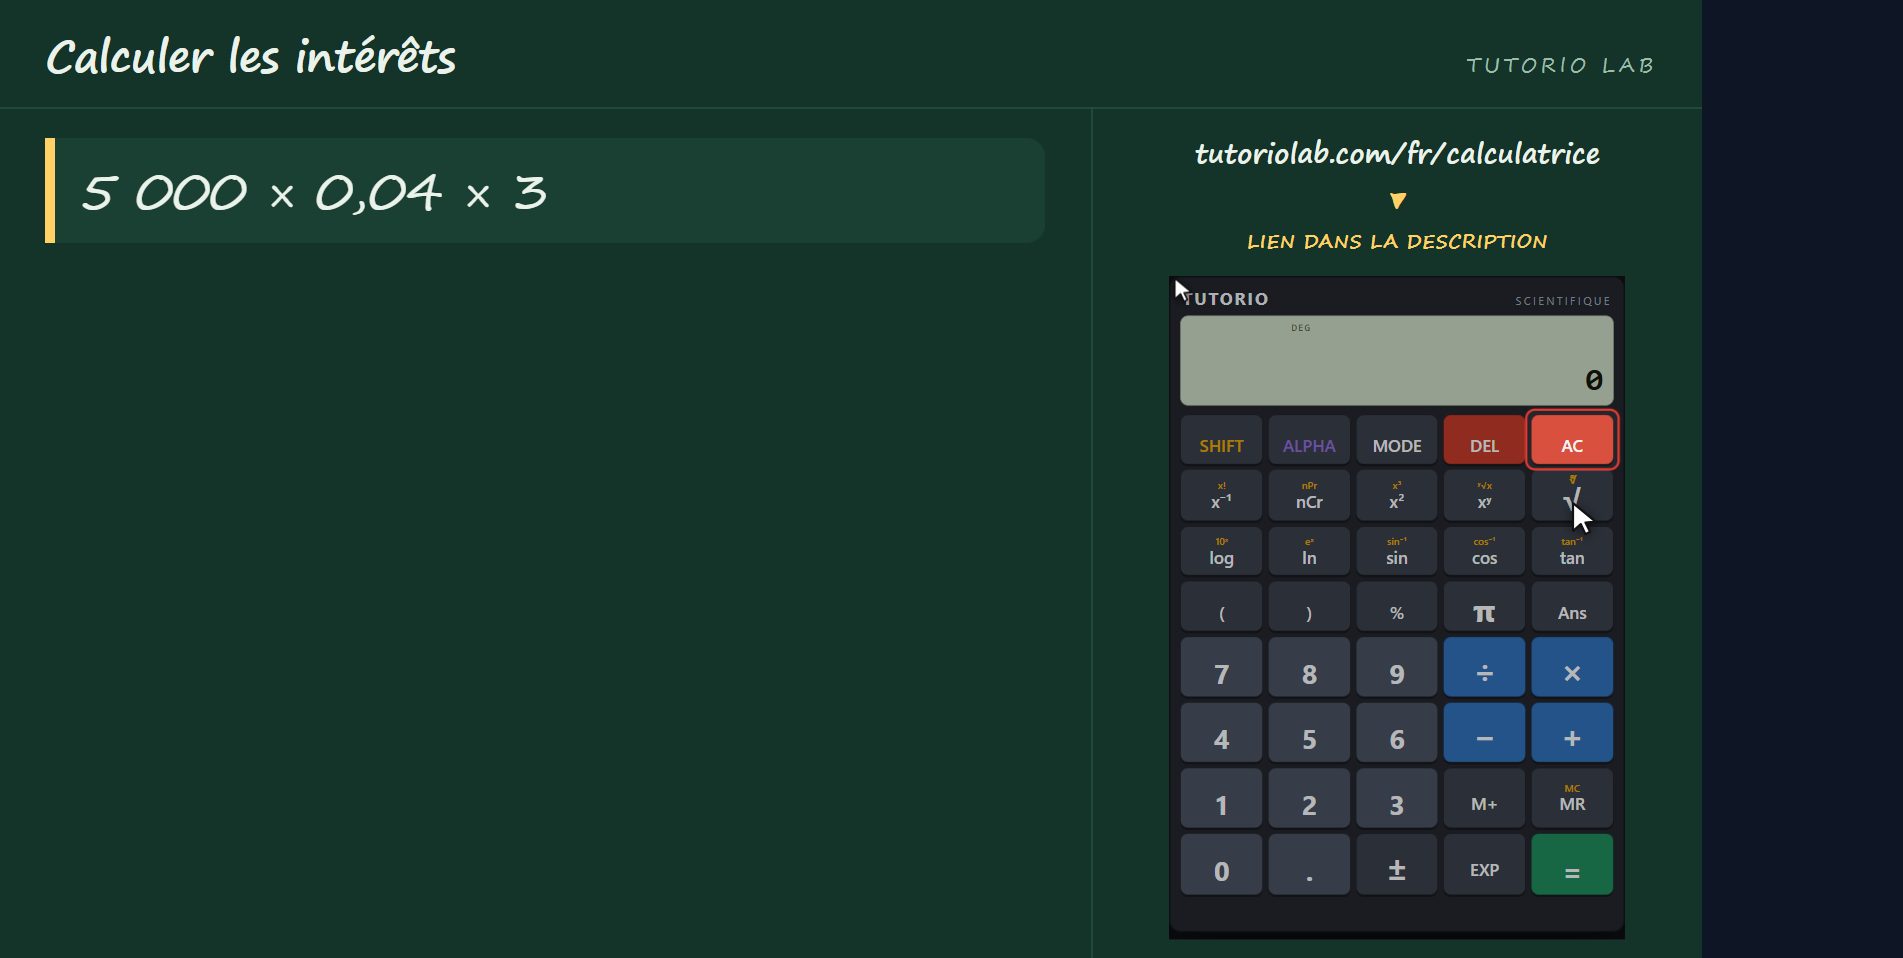
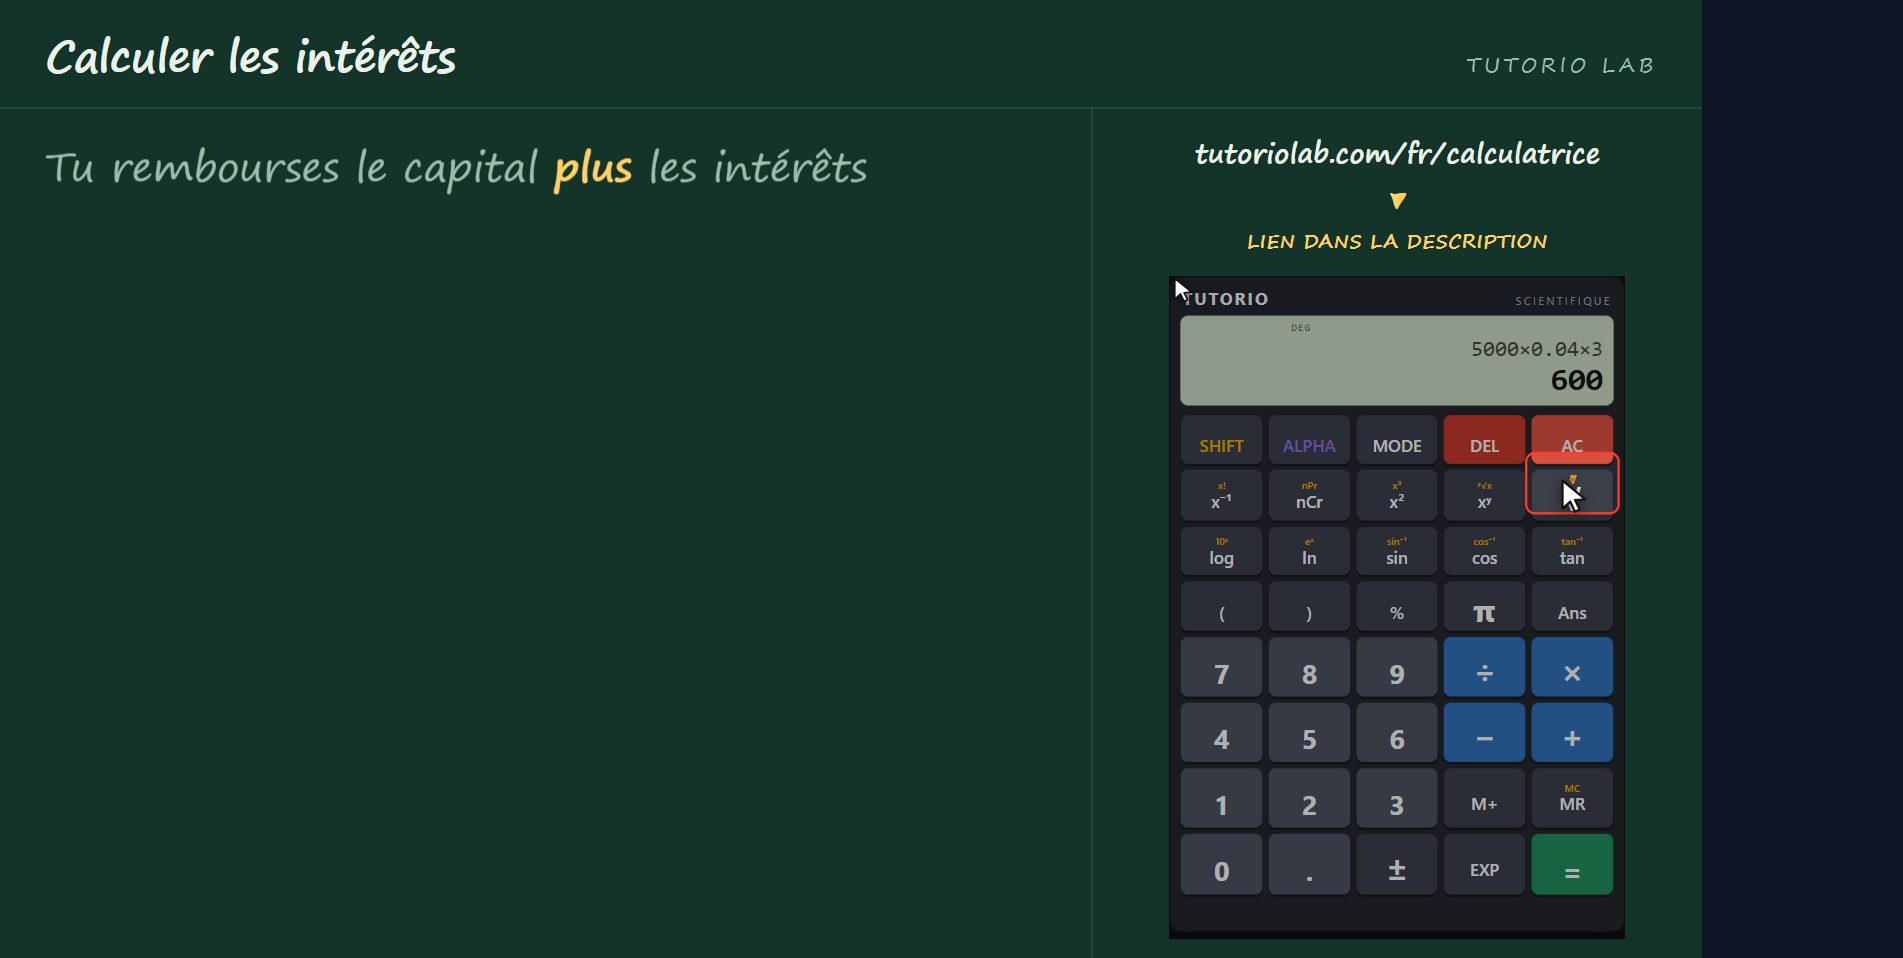
Maintenant le calcul. Cinq mille, fois zéro virgule zéro quatre, fois trois. Et ça donne six cents euros. Ce sont les intérêts des trois ans, pas ce que tu rembourses en tout. Et vérifie que le nombre est plausible : six cents sur cinq mille, c’est douze pour cent, ce qui colle à quatre pour cent sur trois ans.
Ce que tu rembourses
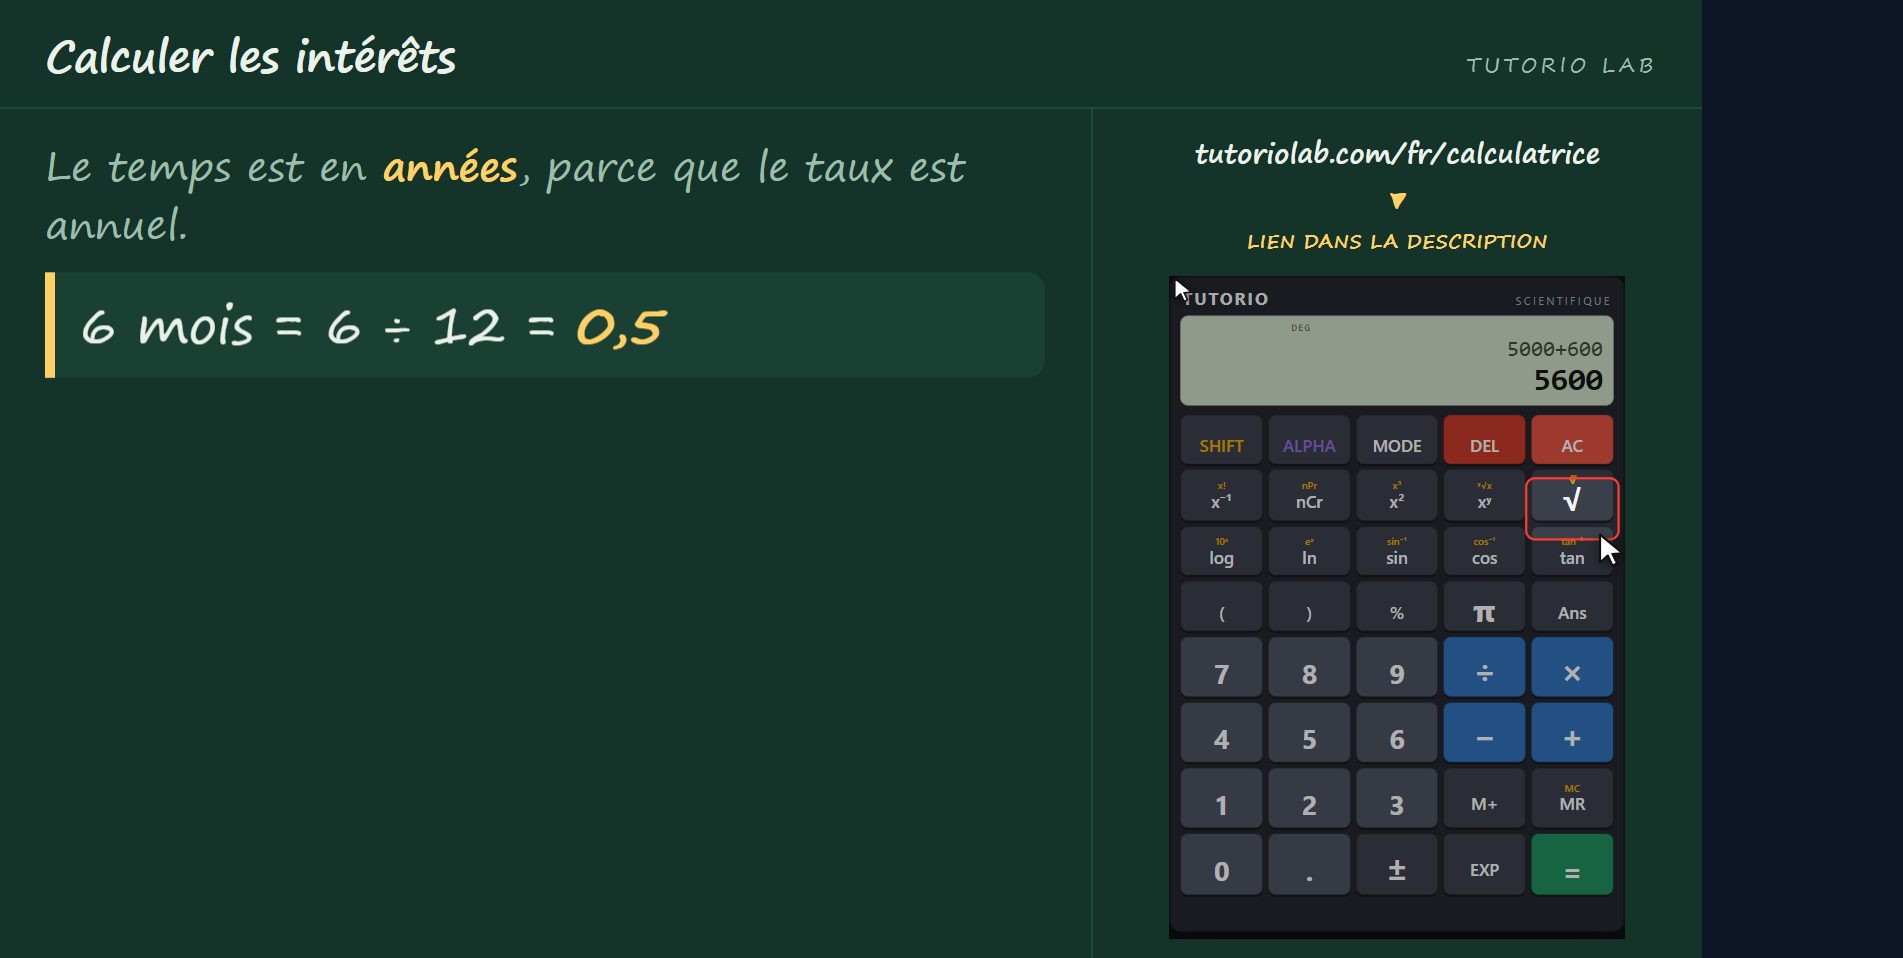
Parce que tu rembourses le capital plus les intérêts : cinq mille plus six cents font cinq mille six cents euros. La formule te donne les intérêts ; le capital, c’est à toi de l’ajouter. Ça aussi, on l’oublie souvent.
L’erreur des mois
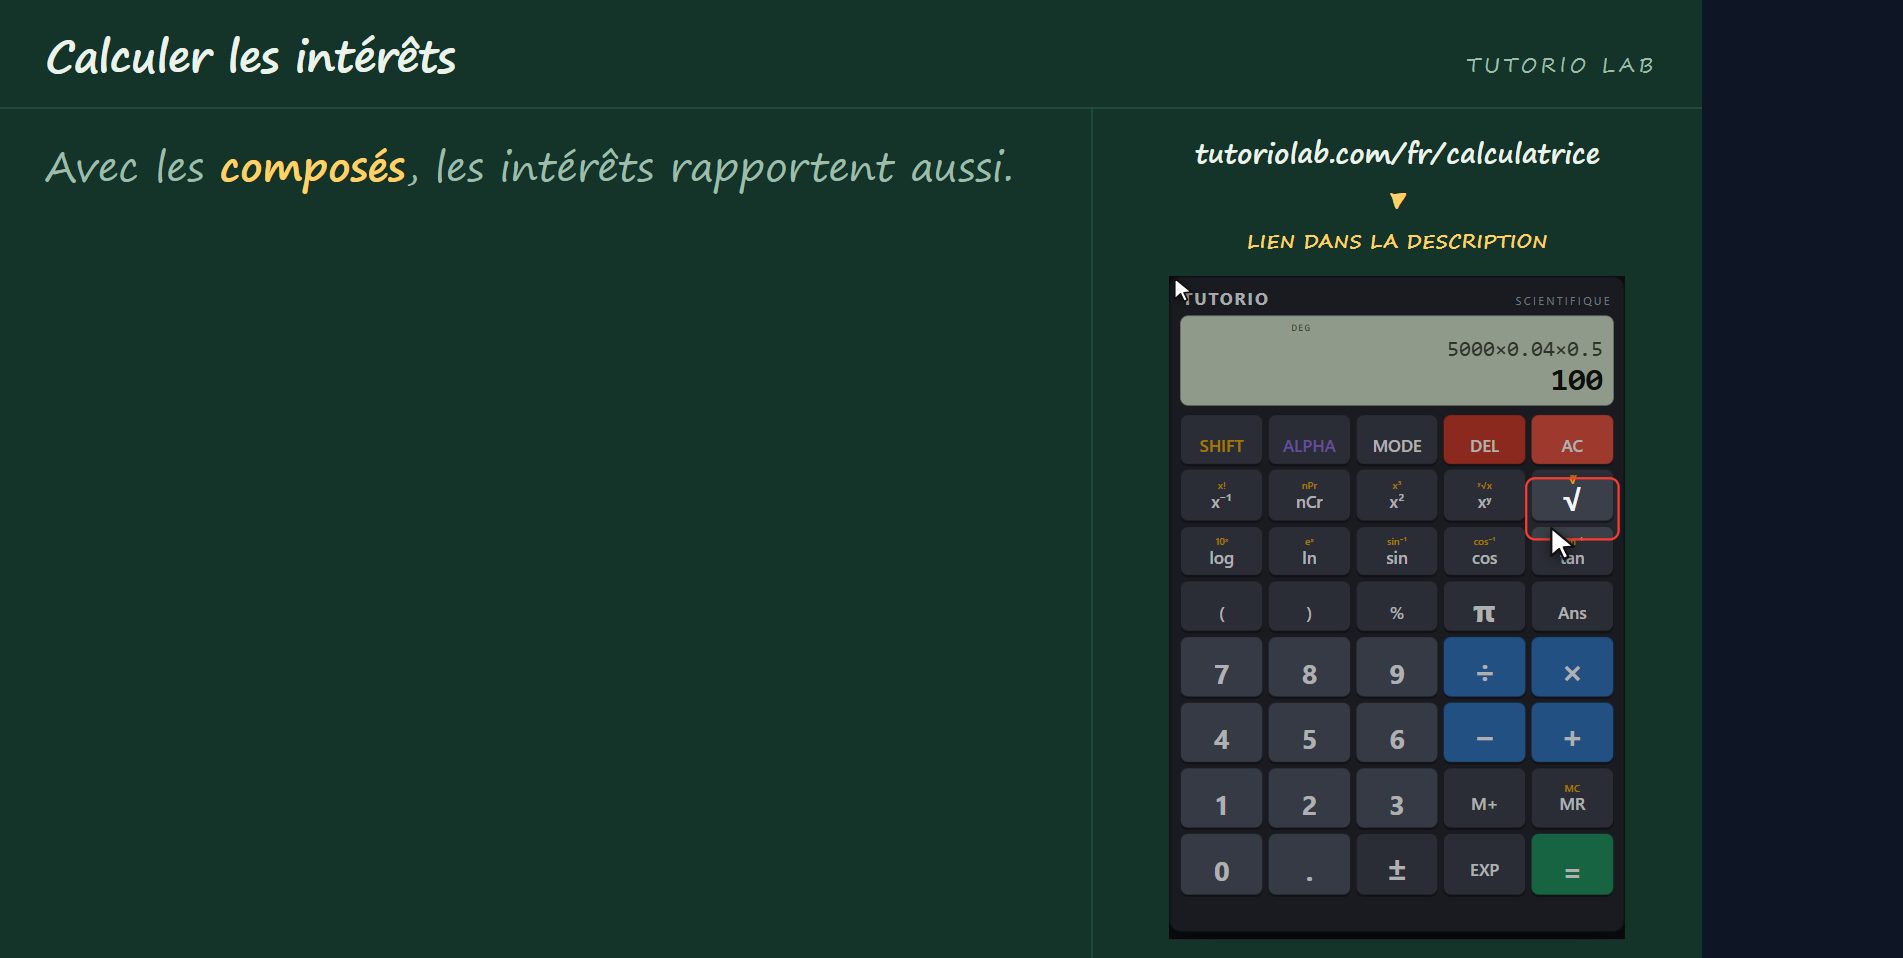
Et le deuxième piège : le temps. Il est en années, parce que le taux est annuel. Pour six mois, tu ne mets pas six, tu mets six divisé par douze, c’est-à-dire zéro virgule cinq. Cinq mille fois zéro virgule zéro quatre fois zéro virgule cinq font cent euros. Si tu mets le six, tu obtiens les intérêts de six ans, soit six fois trop. Et cent euros en six mois, ça se tient : c’est exactement la moitié des deux cents d’une année entière.
Simples n’est pas composés
Et une dernière chose, pour ne pas confondre les deux. Avec les intérêts composés, les intérêts rapportent eux aussi des intérêts. Les mêmes cinq mille à quatre pour cent sur trois ans donnent, en composés, cinq mille six cent vingt-quatre euros trente-deux au lieu de cinq mille six cents. Sur trois ans l’écart est petit ; sur trente, il est énorme. Retiens la différence : en simples la base ne bouge jamais, en composés elle grandit chaque année.
Le site le calcule
Et si tu ne veux pas le faire à la main, on t’en a fait une. Sur tutoriolab.com, slash f-r, slash intérêts simples, tu entres ce que tu as et tu laisses vide ce que tu cherches : les intérêts, le capital, le taux ou le temps. Elle accepte le taux annuel ou mensuel et le temps en années, en mois ou en jours, et elle te montre la formule avec tes nombres. Gratuit, sans inscription, et téléchargeable en PDF.
Donc : capital fois taux fois temps ; le pourcentage divisé par cent ; et le temps en années. Les liens sont dans la description. Si ça t’a servi, abonne-toi.
Questions fréquentes
Quelle est la formule des intérêts simples ?
Intérêts = capital × taux × temps. Le taux entre en décimal (4% font 0,04) et le temps en années.
Pourquoi faut-il diviser le pourcentage par 100 ?
Parce que pour cent veut dire sur cent. Si tu mets 4 au lieu de 0,04, le résultat est cent fois trop grand.
Et si ce n’est que six mois ?
Tu mets 6 ÷ 12 = 0,5, pas 6. Pour 5 000 € à 4%, cela fait 100 € au lieu de 600 €.
Quelle différence avec les intérêts composés ?
Les intérêts simples se calculent toujours sur la somme de départ. Avec les composés, les intérêts s’ajoutent au capital et rapportent à leur tour : 5 000 € à 4% sur 3 ans donnent 5 600 € en simples et 5 624,32 € en composés.
Il existe une calculatrice qui le fait ?
Oui, et elle est gratuite : tutoriolab.com/fr/interets-simples. Entre ce que tu as et laisse vide ce que tu cherches — intérêts, capital, taux ou temps. Elle montre la formule avec tes nombres et se télécharge en PDF.