Het aflossingsschema
Een aflossingsschema heeft één regel per maandtermijn en vijf kolommen: nummer, termijn, rente, aflossing en restschuld. De rente van elke maand gaat over de restschuld, niet over het geleende bedrag. Bij € 10.000 tegen 8% in 5 jaar met een termijn van € 202,76: de eerste maand € 66,67 rente en € 136,09 aflossing, er blijft € 9.863,91 over. Om af te betalen betaal je de restschuld van die regel, niet de termijn maal de resterende maanden.
Een aflossingsschema is de tabel die vertelt waar elke maandtermijn van je lening heen gaat. De bank geeft hem je en bijna niemand kijkt ernaar, terwijl er precies de twee getallen in staan die er echt toe doen. In drie minuten laat ik je zien hoe hij in elkaar zit en hoe je hem zelf uitrekent, regel voor regel.
Wat het is en waar het voor dient
Een aflossingsschema is één regel voor elke maandtermijn, en hij laat zien wat de termijn zelf verbergt: de termijn verandert nooit, maar wat erin zit verandert elke maand. In het begin is het bijna allemaal rente, op het eind bijna allemaal aflossing, en het bedrag dat je overmaakt is van de eerste tot de laatste dag hetzelfde.
De vijf kolommen
De tabel heeft vijf kolommen, en altijd dezelfde vijf. Het nummer van de termijn. De termijn zelf, die vastligt. Hoeveel van die termijn naar rente gaat. Hoeveel de schuld verlaagt. En wat er daarna nog openstaat. Meer kolommen zijn er niet, bij welke bank je ook zit.
De rente van de maand
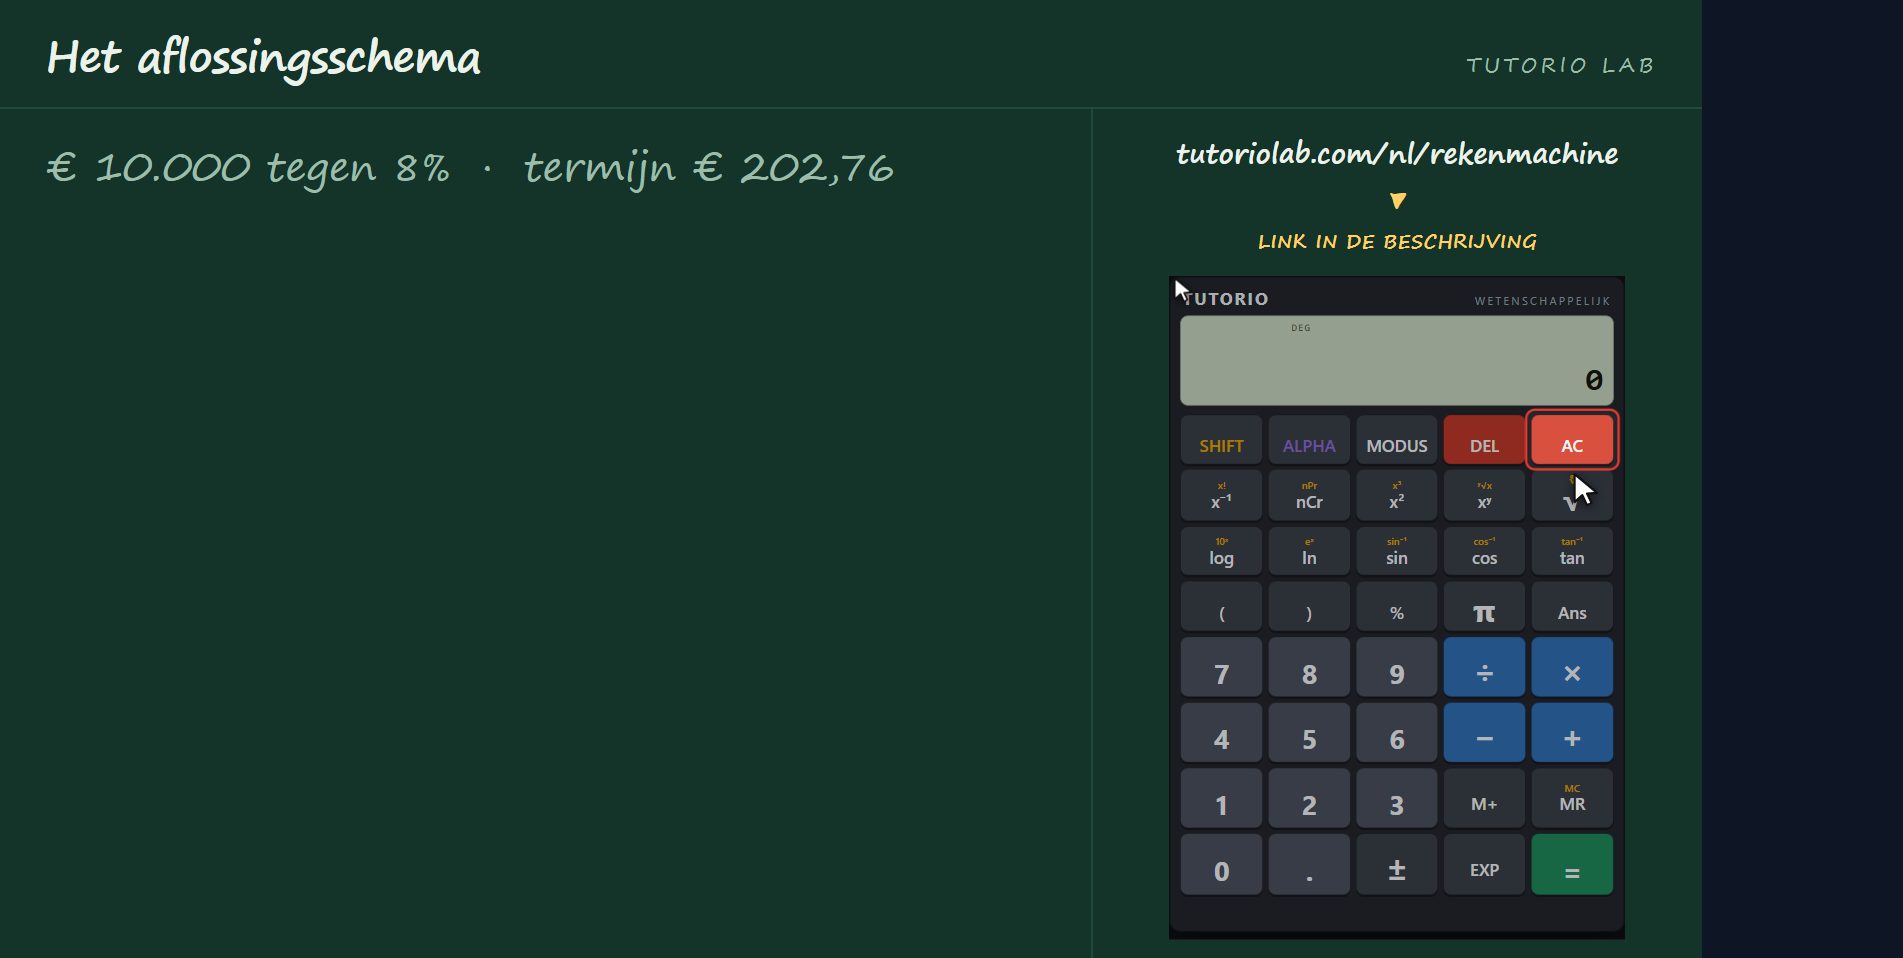
We pakken de lening van net erbij: tienduizend euro tegen acht procent per jaar, met een maandtermijn van tweehonderdtwee euro zesenzeventig. De rente van de eerste maand gaat over wat je schuldig bent: tienduizend, vermenigvuldigd met nul komma nul nul zes zes zes zeven, de maandrente. Zesenzestig euro zevenenzestig.
Wat de schuld verlaagt
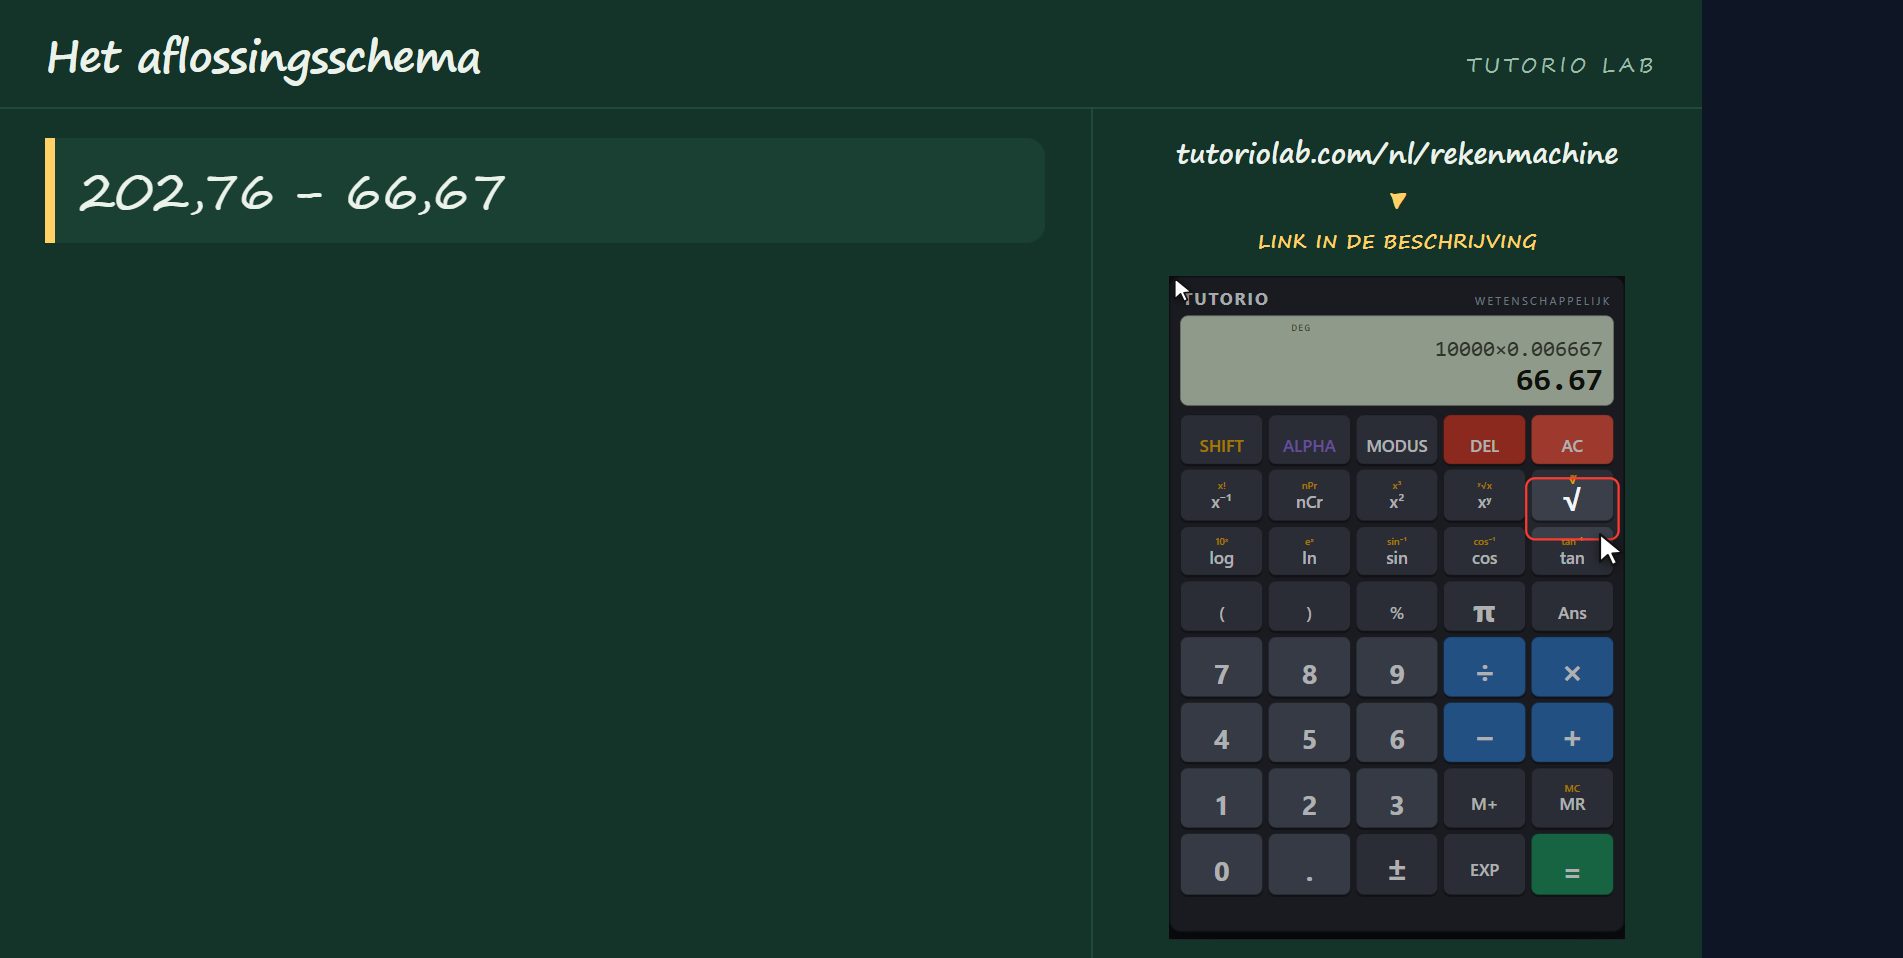
En de rest van de termijn lost de schuld af. Gewoon aftrekken: tweehonderdtwee euro zesenzeventig min zesenzestig euro zevenenzestig is honderdzesendertig euro negen. Dat is alles wat er die eerste maand van je schuld af gaat. Er blijft negenduizend achthonderddrieenzestig euro eenennegentig over.
De tweede regel
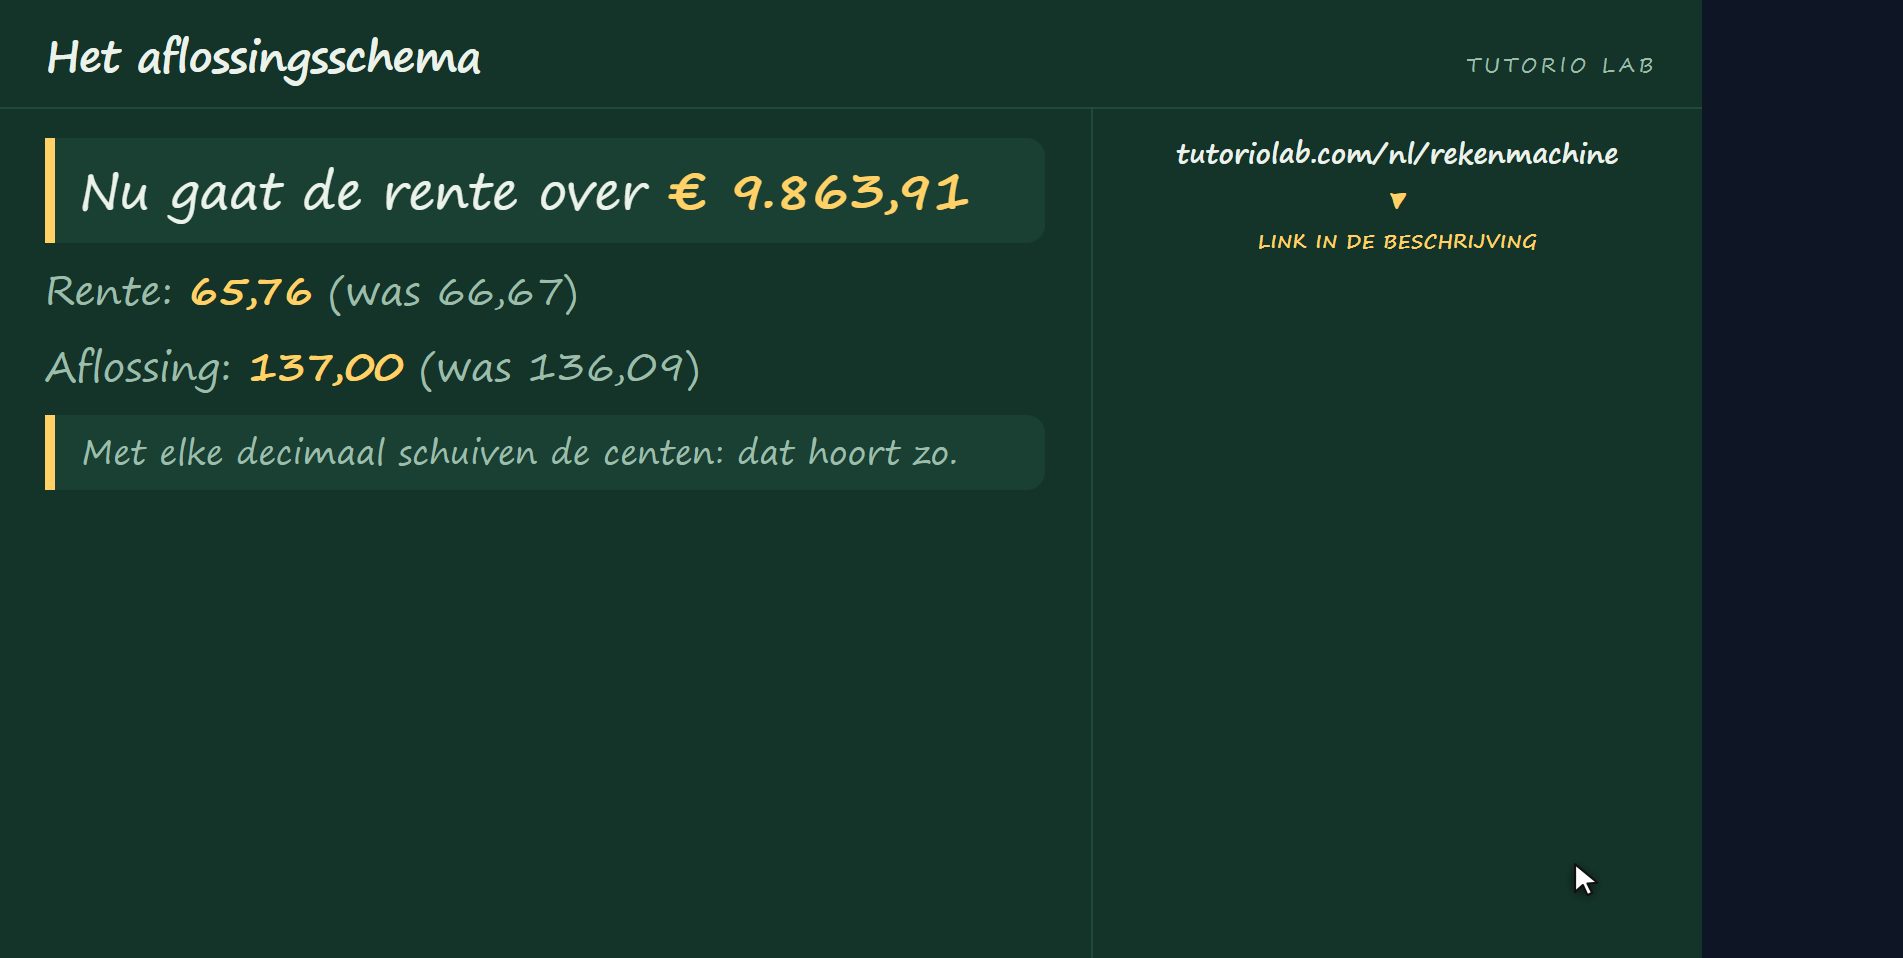
En nu de tweede regel, waar je het ziet gebeuren. De rente van die maand gaat niet meer over tienduizend, maar over negenduizend achthonderddrieenzestig eenennegentig. Dus vijfenzestig euro zesenzeventig in plaats van zesenzestig zevenenzestig. En omdat de termijn hetzelfde blijft, lost er nu honderdzevenendertig euro af in plaats van honderdzesendertig. Met elke decimaal schuiven de centen een beetje, dat hoort zo.
Waarom de verdeling verschuift
Dat is het hele mechanisme, meer is er niet. De termijn ligt vast, de rente gaat over wat je nog schuldig bent, en wat overblijft lost af. Omdat de schuld elke maand daalt, daalt de rente elke maand, en groeit het deel dat aflost elke maand. Daarom begint de tabel met bijna alleen rente en eindigt hij met bijna alleen aflossing.
Wat je vandaag schuldig bent
En daar komt het getal uit dat je echt interesseert. Wil je je lening vandaag afbetalen, dan betaal je niet de termijn maal de maanden die nog komen: je betaalt de restschuld van jouw regel. Dat is wat je werkelijk schuldig bent, en dat is flink minder dan de som van de termijnen die nog moeten komen.
Als je eerder aflost
En doe je een extra aflossing, dan gaat die er helemaal van de schuld af, omdat de rente van die maand al betaald is. Hij verlaagt de schuld dus meteen, en daarmee de rente van alle maanden die nog komen. Daarom bespaart dezelfde extra aflossing in het begin veel en op het eind bijna niets.
De site rekent het uit
En het hele schema met de hand uitrekenen doet niemand. Op tutoriolab.com, schuine streep n l, schuine streep lening berekenen, vul je het bedrag, de rente en de jaren in, en je krijgt de hele tabel maand voor maand met rente, aflossing en restschuld. Gratis, zonder account, en als PDF die je aan wie je maar wilt kunt laten zien.
Onthoud dit: de rente gaat over de restschuld, niet over wat je geleend hebt; en om vandaag af te betalen telt de kolom restschuld, niet de som van de termijnen. De links staan in de beschrijving. Als dit je geholpen heeft, abonneer je.
Veelgestelde vragen
Hoe reken je zelf een aflossingsschema uit?
Regel voor regel: rente = restschuld × maandrente; aflossing = termijn − rente; nieuwe restschuld = oude restschuld − aflossing. Bij € 10.000 tegen 8%: € 66,67 rente, € 136,09 aflossing, € 9.863,91 over.
Waarom is het in het begin bijna allemaal rente?
Omdat de rente over je restschuld gaat, en in het begin ben je nog bijna alles schuldig. Bij € 10.000 tegen 8% is de eerste maand € 66,67 rente en maar € 136,09 aflossing.
Hoeveel betaal ik als ik vandaag afbetaal?
De restschuld van jouw regel, niet de termijn maal de resterende maanden. De restschuld is flink minder, omdat er in die komende termijnen rente zit die je dan niet betaalt.
Wanneer levert extra aflossen het meeste op?
Zo vroeg mogelijk. Het gaat er helemaal van de schuld af en bespaart je de rente van alle maanden die nog komen — veel in het begin, bijna niets op het eind.
Is er een rekenmachine die het schema maakt?
Ja, en hij is gratis: tutoriolab.com/nl/lening-berekenen. Hij geeft de hele tabel maand voor maand met rente, aflossing en restschuld, te downloaden als PDF.